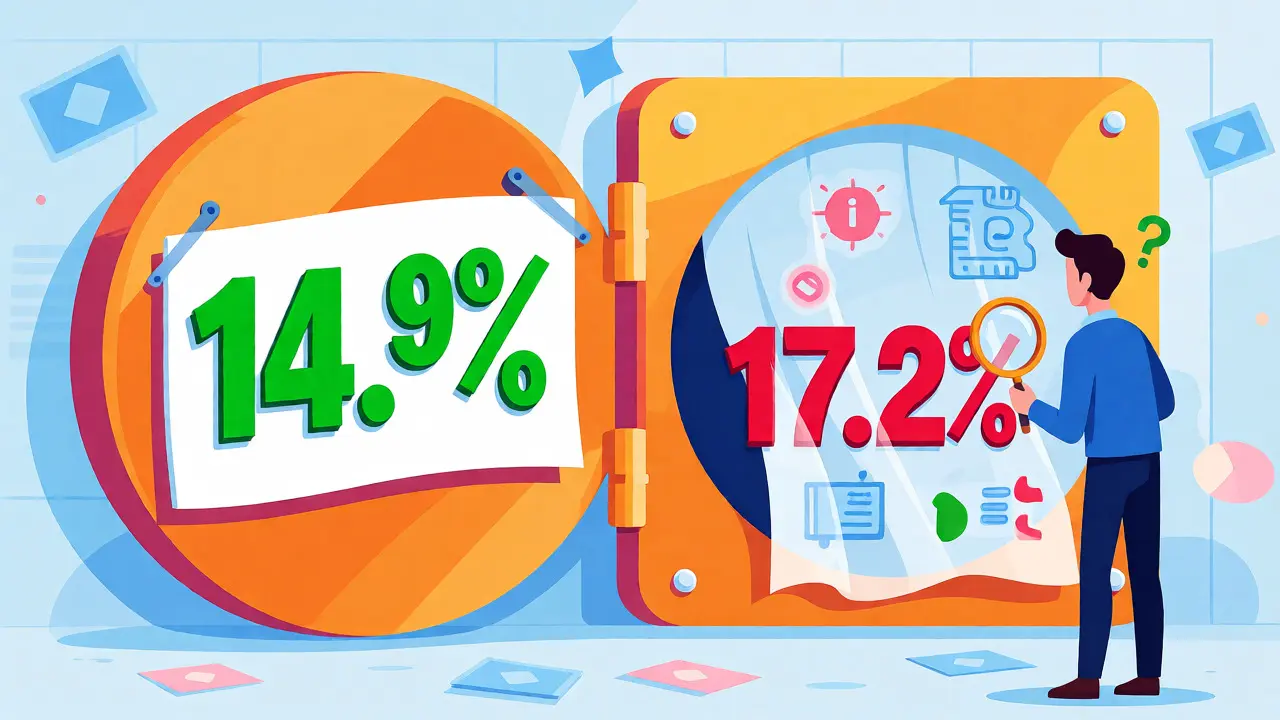
Знаете ли вы, что разница между заявленной банком ставкой и реальной стоимостью вашего кредита может достигать 3-5 процентных пунктов? Это не маркетинговый ход, а математика. Если банк говорит вам про 14,9% годовых, а в договоре мелким шрифтом спрятана Полная Стоимость Кредита (ПСК), которая оказывается 17,2%, вы переплатите десятки тысяч рублей сверх ожиданий. Согласно данным Банка России, почти 80% заемщиков путают эти понятия или вовсе игнорируют ПСК, считая ее бюрократической формальностью. А ведь именно этот показатель - единственный честный способ сравнить предложения разных банков и понять, сколько реально будет стоить ваш долг.
Сегодня мы разберем, как посчитать ПСК самому, не вызывая головную боль у себя и бухгалтера. Забудьте о сложных академических лекциях. Мы пойдем простым путем: от сбора данных до проверки результата в Excel. К концу статьи вы будете точно знать, стоит ли брать этот «выгодный» кредит с нулевой ставкой или лучше поискать другой вариант.
Что такое ПСК и почему ставка банка вас обманывает
Начнем с базы. Полная стоимость кредита (ПСК) - это единый показатель, который отражает реальную цену займа для заемщика. В него входят не только проценты за пользование деньгами, но и все обязательные платежи: комиссии за выдачу, страхование жизни и здоровья, обслуживание счета и даже расходы на оценку недвижимости (если речь об ипотеке).
Простая процентная ставка учитывает только «тело» процентов. ПСК же показывает полную картину. Представьте, что вы покупаете билет на самолет. Цена билета - это ставка. Но если к ней обязательно приплюсовывают сбор аэропорта, страховку багажа и комиссию платежной системы, итоговая сумма в чеке - это и есть ПСК. Банк обязан раскрывать эту цифру согласно Федеральному закону № 353-ФЗ. Если ПСК выше указанной ставки более чем на 0,5 процентного пункта, это повод задуматься: где прячутся скрытые платежи?
| Показатель | Номинальная ставка | ПСК (реальная стоимость) | Комментарий |
|---|---|---|---|
| Годовые проценты | 14,9% | - | То, что написано крупным шрифтом в рекламе. |
| Страхование жизни | - | +1,8% к стоимости | Обязательное условие для получения скидки по ставке. |
| Комиссия за обслуживание | - | +0,5% в месяц | Скрытый платеж, часто указанный в приложениях к договору. |
| Итог для заемщика | 14,9% | ~17,2% | Реальная переплата значительно выше рекламной. |
Подготовка данных: собираем все цифры из договора
Прежде чем открывать калькулятор, нужно собрать «ингредиенты». Самая частая ошибка новичков - считать ПСК только по графику платежей, забывая про разовые комиссии. Чтобы расчет был точным, вам понадобится полный пакет документов:
- Сумма кредита: та сумма, которую вы фактически получаете на руки (за вычетом комиссий, если они удерживаются сразу).
- График платежей: таблица с датами и суммами каждого ежемесячного платежа.
- Единовременные комиссии: деньги, которые вы платите один раз при выдаче кредита (например, 2% от суммы за обработку заявки).
- Периодические платежи: страховка (если она включена в тело кредита или оплачивается отдельно), СМС-информирование, обслуживание карты.
- Срок кредита: количество месяцев или дней.
Важный нюанс: если страховка оплачивается ежегодно отдельным платежом, ее нужно распределить по месяцам или учесть в соответствующих периодах. Банк России требует включать в ПСК только те платежи, которые являются обязательными условиями получения кредита. Добровольные услуги (например, расширенная страховка имущества) в расчет обычно не идут, но проверьте условия конкретного договора.
Метод расчета через Excel: функция ВСД
Официальная формула ПСК, утвержденная Росстатом, основана на методе внутренней нормы доходности (IRR). Звучит страшно, но на практике это просто поиск такой процентной ставки, при которой сумма всех ваших будущих выплат равна сумме полученного кредита. Для ручного расчета это потребовало бы подбора значений методом проб и ошибок, что заняло бы часы. На помощь приходит Microsoft Excel или его бесплатный аналог LibreOffice Calc.
Вот пошаговый алгоритм, который работает безотказно:
- Создайте таблицу. Колонка A - «Дата», Колонка B - «Сумма платежа».
- Заполните первую строку. В ячейку B1 впишите сумму кредита со знаком минус (это ваши полученные деньги). Например, -100 000.
- Заполните остальные строки. В колонку B внесите все ежемесячные платежи со знаком плюс (это то, что вы отдаете банку). Не забудьте добавить строки для ежегодных страховых премий или других разовых комиссий в соответствующие месяцы.
- Укажите даты. В колонке A проставьте реальные даты выдачи кредита и всех платежей. Это критически важно, так как ПСК зависит от количества дней между выплатами.
- Используйте функцию ЧИСТВНОМДОХ (XNPV). В обычной функции ВСД (IRR) предполагается, что платежи идут через равные промежутки времени. Но в жизни даты могут сдвигаться. Функция
=ЧИСТВНОМДОХ(ставка; значения; даты)учитывает точное количество дней. Попробуйте подобрать ставку вручную или используйте встроенный инструмент «Подбор параметра» (Goal Seek), чтобы результат функции стал равен нулю.
Если вы используете стандартную функцию =ВСД(значения) (без учета дат), помните, что она вернет месячную ставку. Чтобы получить годовую ПСК, умножьте результат на 12 и переведите в проценты (умножьте на 100). Этот метод проще, но менее точен, если график платежей неравномерный.
Типичные ошибки, которые искажают результат
Даже опытные пользователи допускают ошибки, которые делают расчет бессмысленным. Вот три главных подводных камня:
1. Игнорирование «скрытых» комиссий. Многие забывают включить в расчет плату за выпуск карты, смс-оповещение или абонентскую плату за счет, если эти услуги обязательны для обслуживания кредита. Пользователи форумов часто жалуются: «Я насчитал 19,8%, а в договоре 21,3%». Причина проста - забыли учесть 30 рублей в месяц за СМС. За год это мелочь, но на длинном сроке и большой сумме это влияет на итоговый процент.
2. Неправильный учет досрочного погашения. ПСК рассчитывается исходя из графика, предусмотренного договором. Если вы планируете гасить кредит досрочно, ваша личная эффективность будет выше, но официальная ПСК в договоре останется прежней. Не пытайтесь подгонять расчет под свои планы, если хотите проверить корректность указания банка.
3. Путаница с базовым периодом. Формула ЦБ РФ требует использовать конкретное количество базовых периодов в году (12 для месяцев, 365 для дней). Ошибка в определении этого коэффициента может дать погрешность в несколько десятых процента, что уже является нарушением прав потребителя.
Когда самостоятельный расчет необходим
Стоит ли тратить время на Excel, если банк уже показал ПСК в правом верхнем углу договора? Однозначно да. Есть три сценария, когда проверка обязательна:
- Вы берете ипотеку. Здесь суммы велики, а срок огромен. Разница в 0,5% на 20 лет превращается в сотни тысяч рублей. Плюс сюда добавляются расходы на оценку и регистрацию, которые банки иногда «забывают» включить в предварительный расчет.
- Ставка выглядит подозрительно низкой. Реклама кричит «Кредит под 0%!», а ПСК отсутствует или написана мелко. Часто за «нулевой ставкой» скрывается огромная комиссия за подключение или обязательная страховка, которая делает кредит дороже обычного.
- Вы сравниваете два близких предложения. Если у одного банка ставка ниже, но ПСК выше, чем у другого, выбирайте второй. ПСК - это ваш главный ориентир при выборе.
Кстати, с 2021 года банки обязаны печатать ПСК жирным шрифтом на первой странице договора. Если этой цифры нет или она меньше ставки - бегите из такого банка. Это явный признак непрозрачных условий.
Часто задаваемые вопросы
Обязательно ли учитывать страховку при расчете ПСК?
Да, если страхование является обязательным условием получения кредита или получения льготной ставки. Если вы можете отказаться от страховки и повысить ставку, но банк все равно включает ее в ПСК, это нарушение. Однако чаще всего банки включают в ПСК только тот вид страхования, без которого сделка невозможна по условиям программы.
Можно ли оспорить ПСК, если мой расчет отличается от банковского?
Да. Согласно рекомендациям Банка России, расхождение между вашим расчетом и указанием в договоре более чем на 0,5 процентного пункта является основанием для претензии. Сначала обратитесь в банк с письменным требованием разъяснить структуру платежей. Если ответа нет, пишите жалобу в ЦБ РФ или обращайтесь в суд.
Входит ли в ПСК плата за досрочное погашение?
Нет, штрафы и комиссии за досрочное погашение обычно не включаются в расчет ПСК, так как они зависят от действий заемщика и не являются фиксированными обязательствами по графику. ПСК рассчитывается для случая, когда кредит выплачивается строго по графику до конца срока.
Чем ПСК отличается от эффективной ставки?
Это практически синонимы в российском законодательстве. Термин «эффективная ставка» использовался раньше, сейчас официально используется термин «Полная стоимость кредита» (ПСК). Оба показателя имеют одинаковую методику расчета по стандартам ЦБ РФ.
Как быстро проверить ПСК без Excel?
Используйте онлайн-калькуляторы на сайтах крупных финансовых порталов (например, Банки.ру или РБК). Введите сумму, срок, ставку и все известные комиссии. Результат будет приблизительным, но он позволит отсеять явно невыгодные предложения. Для финального решения всегда сверяйтесь с договором.
Итоги: что делать прямо сейчас
Расчет ПСК - это не высшая математика, а вопрос внимательности. Потратьте 15 минут на заполнение таблицы в Excel, и вы сэкономите нервы и деньги в долгосрочной перспективе. Помните: низкая ставка в рекламе - это еще не гарантия выгодного кредита. Реальную стоимость покажет только полная стоимость кредита.
Если вы обнаружите, что ПСК в вашем текущем кредите сильно завышена из-за навязанных услуг, рассмотрите возможность рефинансирования. Рынок меняется, и условия становятся прозрачнее. Главное - никогда не подписывайте договор, не увидев итоговую цифру в квадратике на первой странице.