Представьте ситуацию: вы стоите у кассы в магазине, прикладываете карту к терминалу, а он отказывает. Баланс пуст, но покупка необходима прямо сейчас - лекарства, билеты на поезд или подарок другу. В этот момент многие банки предлагают спасательный круг под названием овердрафт. Это не магия и не бесплатные деньги, а краткосрочный заем, встроенный прямо в вашу обычную дебетовую карту. Но так ли он безобиден, как кажется на первый взгляд? Разберемся, что скрывается за этим термином, почему он может спасти вас от неловкости, а может и сильно ударить по кошельку.
Что такое овердрафт простыми словами
Овердрафт - это возможность уйти в минус по счету, то есть потратить больше денег, чем у вас фактически есть на балансе. Слово происходит от английского «overdraft» (перерасход). По сути, банк разрешает вам использовать его средства до момента поступления ваших собственных денег. Это гибрид между обычной дебетовой картой и кредиткой, но с одним критическим отличием: долг по овердрафту обычно нужно вернуть очень быстро, часто уже при первом же поступлении зарплаты или пенсии.
Главная фишка этого инструмента - автоматизм. Вам не нужно писать заявление, ждать одобрения кредитного отдела или оформлять отдельный договор каждый раз, когда закончились деньги. Сервис либо подключен заранее, либо активируется самим банком, если сумма операции превышает остаток на счете.
Два вида овердрафта: разрешенный и технический
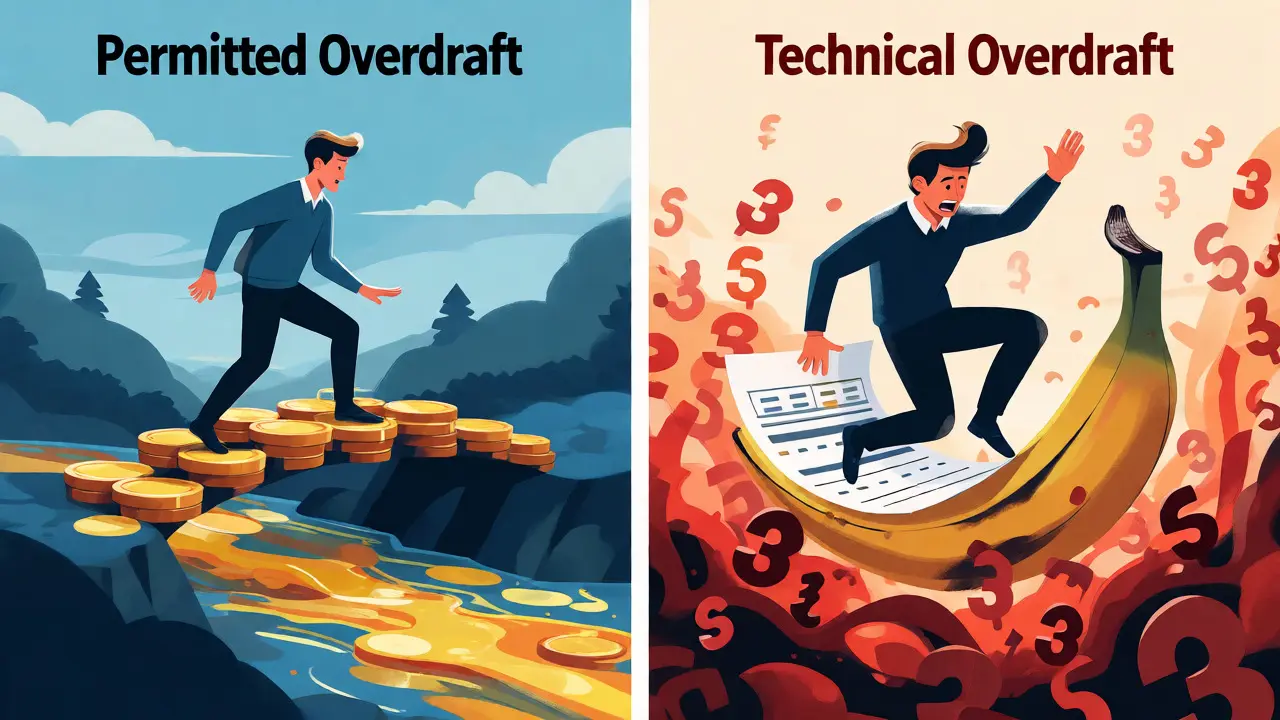
Здесь кроется главная ловушка для невнимательных клиентов. Важно четко разделять два понятия, которые часто путают:
- Разрешенный овердрафт. Это осознанный выбор клиента. Вы подписываете договор, где прописаны лимит (например, 50 000 рублей), ставка и сроки. Банк знает, что вы можете уйти в минус, и заранее согласен на это.
- Технический овердрафт. Это ситуация, когда вы не давали согласия на заем, но операция все равно прошла. Почему так происходит? Например, вы купили товар за 1000 рублей, а на счету было 990. Или банк списал комиссию за обслуживание карты после того, как вы сняли последние деньги. Терминал мог «заморозить» сумму позже, чем вы ее потратили. В итоге баланс уходит в минус, и банк начинает начислять проценты, считая, что вы использовали его деньги.
С техническим овердрафтом бороться сложнее всего. Многие банки включают в договор условие, которое позволяет им списывать средства в минус даже без вашего явного согласия на конкретную операцию. Поэтому всегда читайте мелкий шрифт в тарифах.
Как рассчитывается лимит и кто его получает
Не каждому клиенту дают право уходить в минус. Банки оценивают надежность. Чаще всего овердрафт подключают тем, у кого есть стабильный доход. Идеальные кандидаты - владельцы зарплатных карт или пенсионеры. Для банка это гарантия возврата: деньги придут автоматически, и система просто спишет долг.
Лимит обычно составляет 50-70% от среднего месячного дохода. Если вы получаете 50 000 рублей, вам могут дать право тратить сверх баланса еще 25 000-35 000 рублей. Максимальные суммы редко превышают 300 000 рублей, так как это краткосрочное решение, а не большой кредит.
| Параметр | Овердрафт | Кредитная карта | Потребительский кредит |
|---|---|---|---|
| Максимальный лимит | До 300 000 руб. | До 500 000+ руб. | Миллионы рублей |
| Срок пользования | 30-60 дней | Годы (с льготным периодом) | От 6 месяцев до 7 лет |
| Процентная ставка | Высокая (до 30-40%) | Средняя (льготный период 0%) | Низкая/Средняя |
| Возврат долга | Автоматически при поступлении средств | По графику или минимальными платежами | Строгий график платежей |
Сколько стоит удовольствие быть в минусе
Запомните золотое правило: овердрафт - это дорогой продукт. Ставки здесь значительно выше, чем по обычным потребительским кредитам. Если ключевая ставка ЦБ диктует условия для длинных займов, то за короткий риск банк берет премию.
Обычно комиссия взимается двумя способами: 1. Ежедневный процент за каждый день просрочки. 2. Фиксированная плата за сам факт выхода в минус (даже если вы вернули деньги через час).
Например, ставка может составлять 20-30% годовых. На первый взгляд немного, но если пересчитать на короткие периоды и учесть комиссии за подключение или ведение счета, реальная стоимость займа оказывается заградительной. Используйте овердрафт только в крайнем случае, когда нет времени оформлять кредит или искать наличные у друзей.
Плюсы и минусы: честный взгляд
Давайте взвесим все «за» и «против», чтобы понять, нужен ли этот сервис именно вам.
Преимущества: * Скорость. Деньги доступны мгновенно. Никаких анкет и справок 2-НДФЛ. * Удобство. Не нужно носить с собой наличные на случай непредвиденных трат. * Автоматизация. Долг гасится сам, как только приходят ваши деньги. Нет риска забыть заплатить.
Недостатки: * Высокая цена. Проценты съедают часть бюджета незаметно. * Риск технического овердрафта. Можно уйти в минус случайно из-за задержек в обработке операций. * Влияние на кредитную историю. Овердрафт считается кредитом. Информация о нем попадает в бюро кредитных историй (БКИ) в течение 3 дней. Если вы систематически ходите в минус, это сигнал для других банков о вашей финансовой нестабильности.
Когда лучше отказаться от овердрафта
Этот инструмент подходит не всем. От него стоит отказаться, если: 1. У вас нестабильный заработок. Если следующая выплата может задержаться на месяц, проценты набежат огромные. 2. Вы склонны к импульсивным покупкам. Легкость трат чужих денег обманчива. Овердрафт создает иллюзию богатства. 3. Вы хотите сохранить идеальный кредитный рейтинг. Частые обращения к овердрафту могут снизить оценку вашей платежеспособности алгоритмами скоринга.
Если вы решили подключить услугу, сделайте ревизию своих расходов. Посмотрите, сколько раз за год вы действительно оказывались в ситуации, когда не хватало буквально пары сотен рублей. Возможно, выгоднее иметь небольшую подушку безопасности на карте, чем платить банку за право временного доступа к его средствам.
Что будет, если не закрыть овердрафт вовремя?
Банк продолжит начислять проценты на сумму долга. Кроме того, информация о просрочке попадет в кредитную историю, что ухудшит ваш рейтинг. В некоторых случаях банк может заблокировать карту до полного погашения задолженности или перевести долг в статус проблемного кредита.
Можно ли отключить овердрафт навсегда?
Да, вы имеете полное право расторгнуть договор на использование овердрафта. Обычно это делается через мобильное приложение банка, звонок в поддержку или визит в отделение. Важно убедиться, что на момент отключения баланс счета неотрицательный.
Чем технический овердрафт отличается от обычного?
Технический овердрафт возникает спонтанно из-за особенностей обработки транзакций (например, задержка списания или блокировки сумм), даже если вы не соглашались на кредит. Разрешенный овердрафт - это заранее согласованный лимит, который вы используете сознательно.
Входит ли овердрафт в кредитную историю?
Да, любая задолженность перед банком, включая овердрафт, фиксируется в бюро кредитных историй. Регулярное использование овердрафта может рассматриваться другими банками как признак нехватки собственных средств.
Есть ли льготный период у овердрафта?
В отличие от кредитных карт, классический овердрафт редко имеет беспроцентный льготный период. Проценты начинают начисляться с первого дня использования заемных средств. Однако некоторые банки могут предлагать акции с сниженной ставкой на первые дни.