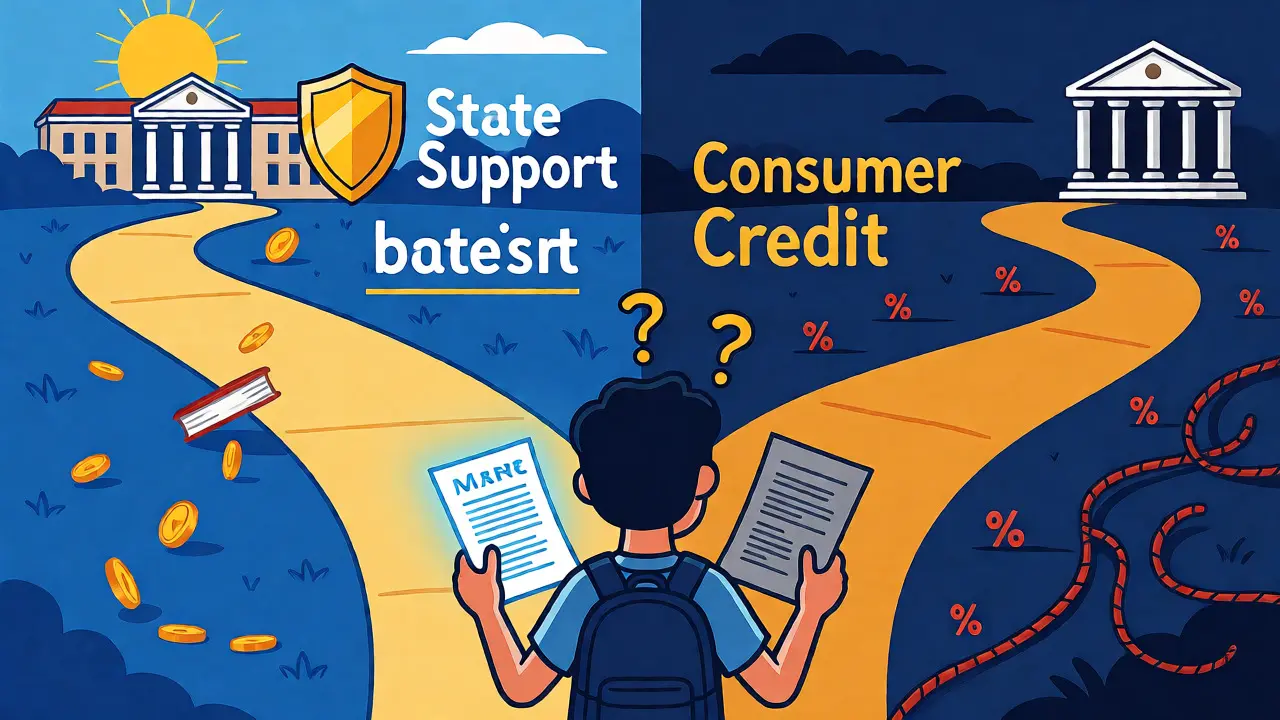
Вы хотите получить диплом престижного университета или пройти дорогой курс переквалификации, но денег сейчас нет? В голове сразу всплывает мысль о кредите. И тут начинается путаница. Многие думают, что любой заем на учебу - это тот самый «льготный» продукт с копеечной ставкой. На деле же потребительский кредит на образование часто оказывается обычным займом под рыночный процент, просто с красивым названием. Разница между ним и государственно поддерживаемым кредитом может стоить вам сотен тысяч рублей за годы выплат.
Давайте разберемся без иллюзий. Государство действительно помогает студентам, но эта помощь адресна и ограничена тремя банками-партнерами. Если вы не проходите по критериям этой госпрограммы или вам нужны деньги на курсы, которые она не покрывает, остается рынок коммерческих предложений. Здесь правила игры диктует банк, а не закон. Понимание этих механик спасет ваш бюджет от лишних переплат и неожиданных сюрпризов в графике платежей.
В чем реальная разница между господдержкой и потребкредитом
Главное заблуждение: «образовательный кредит» - это всегда выгодно. Это не так. Государственно поддерживаемый образовательный кредит - это целевой инструмент с фиксированной ставкой 3% годовых. Деньги идут напрямую в учебное заведение. Вы платите только проценты во время учебы и еще 9 месяцев после нее. Срок погашения может растянуться до 15 лет.
Потребительский кредит на образование - это универсальный финансовый инструмент. Банк дает вам деньги (часто наличными или на карту), и вы решаете, как их потратить. Ставка здесь рыночная: от 10-12% и выше, в зависимости от вашей платежеспособности и страховки. Нет обязательного перевода средств в вуз. Можно оплатить репетиторов, проживание в общежитии или даже покупку ноутбука для дистанционного обучения.
| Критерий | Господдержка (3%) | Потребительский кредит |
|---|---|---|
| Процентная ставка | 3% годовых (фикс.) | Рыночная (обычно 10-20%+) |
| Направление средств | Только в аккредитованный вуз | Любые цели (вуз, курсы, жизнь) |
| Льготный период | Учеба + 9 мес. (только проценты) | Зависит от банка (часто отсутствует) |
| Максимальный срок | До 15 лет после учебы | Обычно 3-7 лет |
| Требования к доходам | Минимальные (справка 2-НДФЛ не всегда нужна) | Строгие (официальный доход обязателен) |
Когда потребительский кредит становится лучшим выбором
Не стоит сбрасывать со счетов обычный заем. Он выигрывает там, где госпрограмма бессильна. Например, если вы учитесь в частном колледже, который не входит в список партнеров государства, или проходите краткосрочные профессиональные курсы на платформе вроде Coursera или Skillbox. Госбанк просто не переведет туда деньги.
Еще один сценарий - скорость. Оформление государственного кредита требует сбора пакета документов, справок из учебного заведения и долгого согласования. Потребительский кредит одобряют за час. Если нужно срочно оплатить семестр, чтобы не отчислили, гибкость и скорость потребкредита перевешивают более высокую ставку.
Также этот вариант подходит тем, кто хочет контролировать расходы. При госкредите вы знаете точную сумму tuition fee. При потребительском кредите вы получаете всю сумму на счет и можете сами распределить её: часть на обучение, часть на аренду квартиры рядом с университетом, часть на транспорт. Это удобно для иногородних студентов.
Скрытые ловушки и подводные камни
Банки любят слово «образование» в названиях продуктов, но юридически это часто тот же самый нецелевой потребительский кредит. Будьте внимательны к мелкому шрифту.
- Отсутствие реальной отсрочки. В рекламе могут писать «возможность отсрочки», но в договоре окажется, что платить нужно с первого месяца. Или отсрочка есть, но начисляются проценты на тело долга, увеличивая переплату.
- Страховка. Часто ставку снижают только при покупке страховки жизни и здоровья. Без неё ставка вырастает на 3-5%. Посчитайте полную стоимость кредита (ПСК) перед подписанием.
- Штрафы за досрочное погашение. В отличие от ипотеки, некоторые банки берут комиссию за ранний возврат потребительского кредита. Уточняйте это заранее, особенно если планируете закрыть долг быстро.
- Ограничение суммы. Потребкредит редко выдают на большие суммы без залога. Максимум может составить 300-500 тысяч рублей, чего не хватит на полный курс элитного MBA.
Как выбрать программу: чек-лист заемщика
Прежде чем идти в первый попавшийся филиал, сделайте домашнюю работу. Не верьте рекламе на сайте банка, звоните и задавайте конкретные вопросы.
- Проверьте статус программы. Спросите: «Это кредит с господдержкой или обычный потребительский?» Если ответ второй, уточните, есть ли специальные условия именно для студентов.
- Запросите график платежей. Попросите показать таблицу: сколько вы заплатите всего за весь срок. Сравните эту цифру с суммой кредита. Переплата в 40-50% - норма для потребкредита, но неприятный сюрприз для тех, кто ждал льготных 3%.
- Узнайте про созаемщиков. Если у вас нет официального дохода (вы студент), банк почти наверняка потребует созаемщика (родителя). Его доход будет учитываться при оценке платежеспособности. Это плюс для одобрения, но риск для него.
- Изучите требования к документам. Для госкредита достаточно паспорта и справки из вуза. Для потребкредита нужны паспорт, СНИЛС, справка о доходах (2-НДФЛ или по форме банка) и копия трудовой книжки созаемщика.
Альтернативы: рассрочка от вуза и другие пути
Иногда лучший кредит - это отсутствие кредита. Многие университеты предлагают внутреннюю рассрочку платежа без процентов. Вы делите стоимость года на 2-4 части. Да, сумма ежемесячного платежа будет выше, чем при длинном кредите, но вы не переплачиваете банку ни копейки.
Есть также опция «оплаты труда». Некоторые крупные работодатели в IT или медицине оплачивают повышение квалификации сотрудников частично или полностью в обмен на обязательство отработать определенное количество лет. Это не кредит, но снижает долговую нагрузку.
Если вы все же берете потребкредит, попробуйте комбинировать. Оформите небольшой заем на текущие расходы (жилье, еда), а саму оплату обучения возьмите в рассрочку у вуза. Так вы избежите высоких процентов на большую сумму основного долга.
Практический пример расчета
Допустим, стоимость курса составляет 300 000 рублей.
Вариант А: Госкредит (если доступен).
Ставка 3%. Срок 5 лет.
Переплата составит около 23 000 рублей.
Итого к оплате: ~323 000 руб.
Вариант Б: Потребкредит.
Ставка 14% годовых (средняя по рынку без страховки). Срок 3 года.
Ежемесячный платеж: ~10 300 руб.
Переплата составит около 71 000 рублей.
Итого к оплате: ~371 000 руб.
Разница почти в 50 000 рублей. Именно поэтому важно не путать эти продукты. Если вы можете оформить госкредит - берите его. Если нет - считайте каждый рубль переплаты в потребкредите.
Можно ли взять потребительский кредит на образование без справки о доходах?
Для потребительского кредита справка о доходах обычно обязательна, так как банк оценивает вашу способность платить рыночную ставку. Исключение составляют небольшие суммы (до 50-100 тыс. руб.), которые иногда одобряют по паспорту, но ставка будет максимальной. Для государственного образовательного кредита справка о доходах чаще всего не требуется, что является его ключевым преимуществом для студентов.
Что делать, если банк отказал в образовательном кредите?
Причина отказа часто кроется в плохой кредитной истории или низком доходе созаемщика. Попробуйте подать заявку в другой банк с более лояльными условиями или найдите надежного созаемщика (например, родителя с высокой белой зарплатой). Также рассмотрите вариант оформления обычного потребительского кредита наличными, если цель - оплата курсов, а не высшего образования.
Нужно ли подтверждать траты по потребительскому кредиту на образование?
Нет, это главное отличие от целевого кредита. Потребительский кредит выдается «безотчетно». Вы можете потратить полученные деньги на обучение, аренду жилья, книги или даже отпуск. Банку все равно, куда вы дели средства, ему важен факт своевременного возврата долга.
Какие банки выдают кредиты на образование с господдержкой?
В России государственную поддержку оказывают ограниченное число банков-агентов. Основные участники программы - Сбербанк, Алмазэргиэнбанк и Т-Банк (бывший Тинькофф). Условия в них схожи, так как регулируются одним постановлением правительства, но сервис и скорость рассмотрения заявок могут отличаться.
Можно ли досрочно погасить образовательный кредит?
Да, большинство банков разрешают частичное или полное досрочное погашение без штрафов, особенно если уведомить банк заранее (обычно за 30 дней). Однако для потребительских кредитов некоторые старые тарифы могли предусматривать комиссии. Всегда проверяйте пункт «Досрочное погашение» в вашем договоре перед внесением дополнительных средств.