Вы нашли идеальную квартиру, одобрили ипотеку и готовы подписывать договор. Но тут возникает главный страх любой сделки с недвижимостью: когда платить деньги? Если отдать наличные или сделать перевод до регистрации права собственности в Росреестре, вы рискуете остаться без денег и без квартиры. Если ждать регистрации, продавец может отказаться от сделки или потребовать задаток, который не вернут. Как разорвать этот замкнутый круг?
Ответ прост и надежен - используйте банковский аккредитив. Это не просто модное слово из договора, а рабочий инструмент, который защищает интересы обеих сторон. Банк выступает гарантом: он держит ваши деньги на отдельном счете и переводит их продавцу только после того, как тот предоставит документы, подтверждающие переход права собственности к вам. Никаких рисков «кидалова», никаких споров о том, кто кому должен первым.
| Критерий | Аккредитив | Ячейка в банке | Эскроу-счет (новостройки) |
|---|---|---|---|
| Безопасность для покупателя | Максимальная. Деньги уходят только после регистрации в ЕГРН. | Средняя. Продавец может забрать ключи и уйти, пока вы ждете регистрацию. | Максимальная. Защищено законом о долевом строительстве. |
| Стоимость услуги | 2000-4000 рублей (зависит от банка). | От 3000 рублей за месяц аренды ячейки. | Обычно бесплатно для покупателя (включено в цену). |
| Скорость получения денег продавцом | 1-3 дня после подачи документов в банк. | Зависит от условий доступа к ячейке (часто требует присутствия обеих сторон). | После ввода дома в эксплуатацию. |
| Риск потери денег | Минимальный. Банк контролирует условия. | Есть риск мошенничества с ключами или подмены купюр. | Минимальный. |
Как это работает на практике
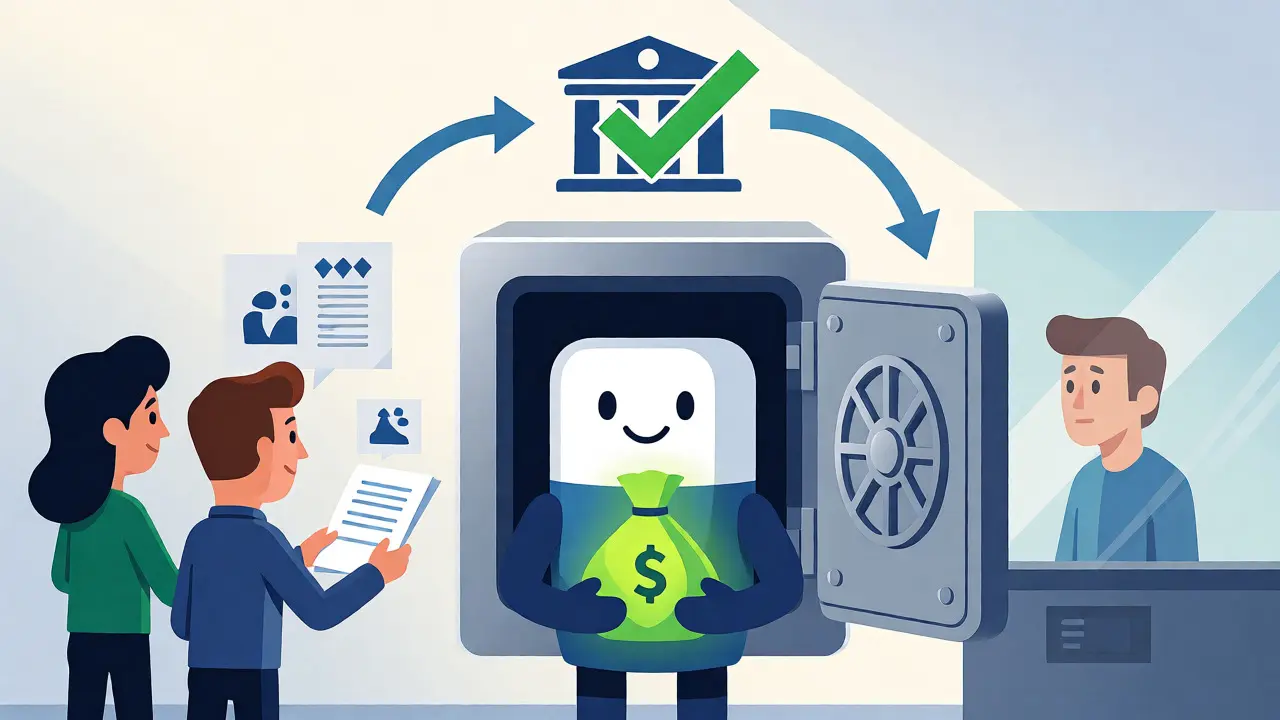
Представьте себе ситуацию: вы заключаете договор купли-продажи. В нем прописано, что расчет производится через аккредитив. Вы идете в банк (чаще всего это тот же банк, где оформлена ипотека, например, Сбербанк или ВТБ) и открываете специальный счет. Туда вы кладете сумму первого взноса и кредитные средства банка. Эти деньги «замораживаются» - вы не можете ими распоряжаться, а продавец еще не получил их на свой основной счет.
Далее происходит самое важное: подача документов на регистрацию перехода права собственности в Росреестр. Обычно это занимает от 5 до 9 рабочих дней. Пока идет регистрация, деньги лежат в банке. Как только Росреестр зарегистрирует право собственности на ваше имя, вы получаете выписку из ЕГРН. Эту выписку (или иной документ, предусмотренный условиями аккредитива) вы относите в банк. Банк проверяет соответствие документов условиям аккредитива и переводит деньги продавцу.
Весь процесс регулируется Положением Банка России № 762-П. Для вас главное - четко прописать в договоре условия раскрытия аккредитива. Например: «Раскрытие аккредитива осуществляется по представлению продавцом оригинала выписки из ЕГРН, подтверждающей регистрацию перехода права собственности к Покупателю». Формулировка должна быть однозначной, чтобы у банка не было оснований отказать в выплате.
Сколько стоит спокойствие
Многие боятся скрытых комиссий, но здесь все прозрачно. Стоимость обслуживания аккредитива обычно включает три этапа:
- Открытие аккредитива: фиксированная сумма, часто около 1000-2000 рублей.
- Перевод средств: если деньги идут из другого банка или требуется межбанковский перевод.
- Проверка документов и выплата: комиссия за исполнение обязательств банком.
В среднем по рынку на 2026 год полная стоимость использования аккредитива для покупки вторичного жилья составляет от 2000 до 4000 рублей. Это ничтожно малая сумма по сравнению со стоимостью квартиры и рисками потери миллионов. Кто платит эту комиссию? По закону и практике это решается сторонами в договоре. Часто расходы делят поровну, либо оплачивает покупатель, так как ему важнее гарантия безопасности. Некоторые банки предлагают льготные условия для своих ипотечных клиентов, снижая комиссию до нуля или символических сумм.
Подводные камни и нюансы
Аккредитив - мощный инструмент, но он не панацея от всех бед. Важно понимать его ограничения. Во-первых, аккредитив не проверяет юридическую чистоту квартиры. Если квартира имеет скрытые обременения, которые не видны в выписке ЕГРН на момент сделки, или есть проблемы с документами продавца, банк все равно переведет деньги, как только увидит формально правильный пакет документов. Поэтому проверка объекта недвижимости перед сделкой остается вашей зоной ответственности.
Во-вторых, сроки. Аккредитив открывается на определенный период, обычно до 180 дней. Если сделка затянется из-за ошибок в документах или задержек в Росреестре, срок может истечь. Тогда придется продлевать аккредитив, что повлечет дополнительные расходы. Всегда закладывайте запас времени минимум в 2 недели сверх стандартных сроков регистрации.
В-третьих, точность формулировок. Ошибка в одной букве в фамилии продавца или неверный номер паспорта могут стать причиной отказа банка в раскрытии аккредитива. Перед открытием счета сверьте данные в заявлении на аккредитив с паспортом продавца и договором купли-продажи до последней запятой.
Аккредитив против других методов расчетов
Часто возникает вопрос: почему бы просто не арендовать банковскую ячейку? Раньше это был самый популярный способ. Схема такая: вы кладете наличные в ячейку, забираете ключ, отдаете продавцу. Он заходит в ячейку только после предъявления документов о регистрации. Но у этого метода есть минусы. Нужно пересчитывать наличные, таскать тяжелые пакеты с деньгами, есть риск подмены купюр. Кроме того, доступ к ячейке часто требует присутствия обеих сторон или нотариуса, что усложняет логистику.
Безналичный перевод на карту продавца тоже популярен, но рискован. Если вы переведете деньги до регистрации, продавец может исчезнуть. Если после - он может не получить деньги вовремя из-за технических сбоев или блокировок счетов. Аккредитив сочетает в себе безопасность безналичного расчета и гарантию исполнения обязательств, характерную для условного депонирования.
Для новостроек сейчас чаще используют эскроу-счета. Они похожи на аккредитивы, но жестко регламентированы законом о долевом строительстве. При покупке вторичного жилья аккредитив остается золотым стандартом безопасности.
Пошаговый чек-лист для покупателя
- Согласуйте условия с продавцом. Убедитесь, что он согласен на безналичный расчет через аккредитив и готов предоставить реквизиты своего счета для перевода.
- Выберите банк. Лучше использовать банк-эмитент, выдавший ипотеку. Это ускорит процесс и может снизить комиссию.
- Заполните заявление на открытие аккредитива. Внимательно проверьте ФИО, паспортные данные и сумму.
- Внесите деньги. Первый взнос своими средствами и кредитную часть - переводом от банка.
- Подайте документы на регистрацию. После этого получите расписку о приеме документов Росреестром.
- Дождитесь регистрации. Получите свежую выписку из ЕГРН, где собственником указаны вы.
- Отнесите выписку в банк. Подайте заявление на раскрытие аккредитива.
- Проконтролируйте перевод. Убедитесь, что деньги поступили на счет продавца.
Использование аккредитива превращает эмоционально напряженную сделку в рутинную бюрократическую процедуру. Вы платите небольшую комиссию банку за то, чтобы исключить человеческий фактор и риски мошенничества. В мире недвижимости, где ошибки стоят дорого, это самая выгодная инвестиция в вашу безопасность.
Кто платит за открытие аккредитива?
Закон не устанавливает жесткого правила, поэтому вопрос решается индивидуально в договоре купли-продажи. На практике чаще всего расходы несет покупатель, так как именно он заинтересован в гарантии сохранности средств. Однако стороны могут договориться о разделе комиссии 50/50 или о полной оплате расходов продавцом, если это предусмотрено торгом.
Что делать, если сделка сорвалась и аккредитив закрылся?
Если условия аккредитива не выполнены (например, Росреестр отказал в регистрации или стороны расторгли договор), деньги возвращаются покупателю. Банк автоматически разблокирует средства на вашем счете после истечения срока действия аккредитива или по вашему заявлению о закрытии. Комиссия за открытие обычно не возвращается, но основная сумма сохраняется полностью.
Можно ли использовать аккредитив для оплаты всей стоимости квартиры?
Да, можно. В аккредитив вносится вся сумма сделки: собственные средства покупателя и кредитные средства банка. Это удобно тем, что весь расчет проходит через один канал, что упрощает отчетность и подтверждение платежей для налоговой и банка.
Нужно ли присутствие продавца при открытии аккредитива?
Нет, присутствие продавца не обязательно. Покупатель самостоятельно открывает аккредитив, указывая реквизиты продавца. Продавец узнает об открытии аккредитива, когда получит уведомление от банка или когда покупатель передаст ему копию заявления. Главное, чтобы реквизиты были указаны верно.
Чем аккредитив отличается от инкассации?
Инкассация - это услуга по перевозке наличных денег охраной. Она решает проблему транспортировки наличных, но не гарантирует переход права собственности. Аккредитив же является безналичным инструментом, который привязывает выплату денег к факту регистрации права в ЕГРН, обеспечивая юридическую защиту, а не физическую безопасность перевозки.