Представьте ситуацию: вы положили деньги под высокий процент, а через год обнаружили, что купили на них меньше товаров, чем могли бы. Звучит обидно? Именно с этим сталкиваются многие вкладчики, игнорируя разницу между рублевыми и валютными банковскими депозитами. В 2026 году выбор между этими инструментами стал сложнее из-за меняющихся ставок и геополитической обстановки. Короткий ответ для большинства: рубли сейчас дают больше денег «на руки», но не всегда сохраняют покупательную способность так же надежно, как твердая валюта. Давайте разберемся, где прячутся реальные риски и как не потерять свои сбережения.
Почему ставки по рублям выглядят так привлекательно
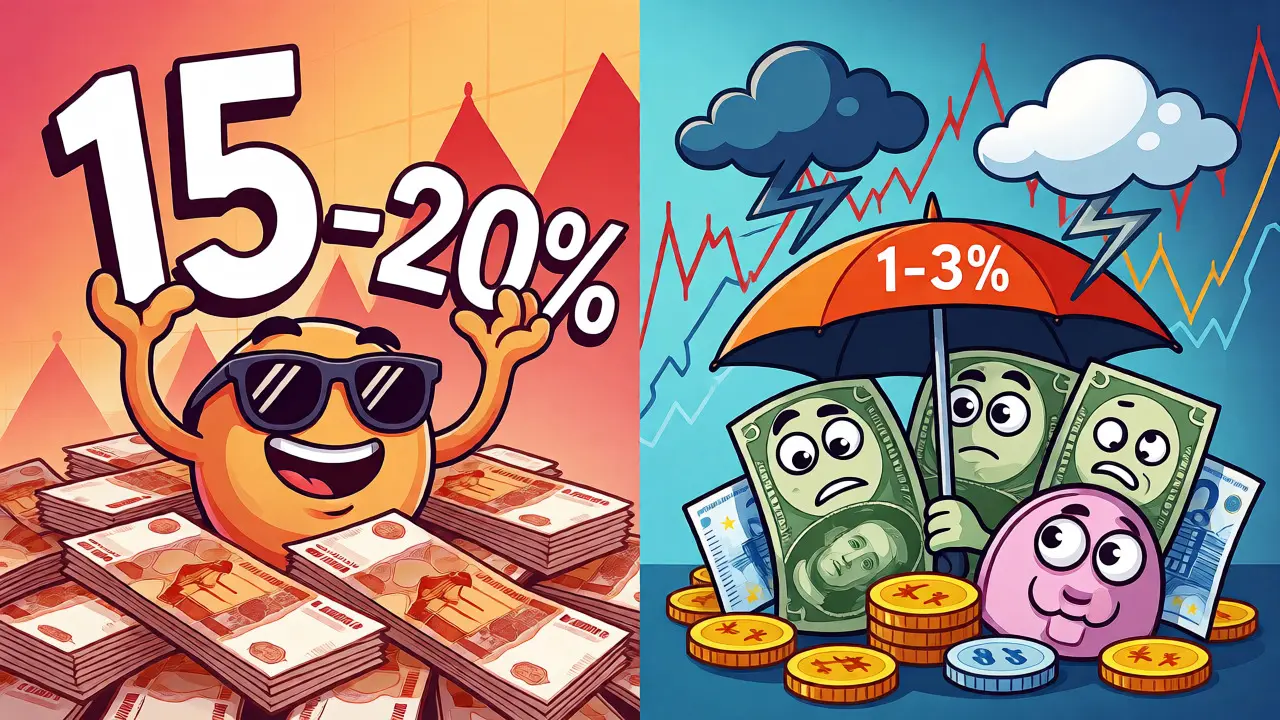
Если открыть приложение любого крупного банка сегодня, цифры по рублевым вкладам будут радовать глаз. Ставки часто держатся на двузначных уровнях, иногда превышая 15-20% годовых. Это прямое следствие политики Центрального банка РФ. Когда регулятор повышает ключевую ставку, банки обязаны предлагать более выгодные условия, чтобы привлечь ликвидность. В начале 2026 года мы наблюдаем тренд на снижение ставки (до 15,5% к февралю), но старые высокие предложения все еще доступны на короткие сроки.
Однако высокая цифра в договоре - это еще не вся правда. Нужно учитывать инфляцию. Если банк дает вам 18%, а цены в магазинах выросли на 12%, ваш реальный заработок составляет всего 6%. А если инфляция окажется выше ставки? Тогда вы формально получили прибыль, но стали беднее. Для тех, кто получает зарплату в рублях и тратит их здесь же, такой риск приемлем, особенно если выбрать вклад с капитализацией процентов или возможностью пополнения.
Валютные вклады: спокойствие ценой низкой доходности
Теперь посмотрим на доллары, евро и юани. Здесь картина диаметрально противоположная. Процентные ставки по валютным счетам традиционно низкие - часто около 1-3% годовых. Почему так мало? Потому что мировые финансовые рынки живут по другим законам, и стоимость заимствований там ниже. Но есть важный нюанс: валютный вклад защищает вас от девальвации национальной валюты.
Классическая стратегия проста: если рубль слабеет, ваша валютная подушка в пересчете на рубли дорожает, компенсируя низкую ставку. Однако в 2025-2026 годах ситуация изменилась. Рубль демонстрировал периоды укрепления, а некоторые западные валюты показывали стагнацию. Более того, операции с долларами и евро в России все еще сопряжены с ограничениями. Вы можете снять только до 10 000 долларов со старых счетов, а новые поступления часто конвертируются в рубли автоматически. Это создает неудобства и скрытые комиссии за обслуживание, которые съедают мизерный процентный доход.
Сравнение рисков и ограничений
Чтобы сделать осознанный выбор, давайте сравним эти инструменты не по эмоциям, а по фактам. Ниже приведена таблица, которая наглядно показывает различия в условиях и рисках.
| Критерий | Рублевый вклад | Валютный вклад (USD/EUR) | Валютный вклад (Юань/CNY) |
|---|---|---|---|
| Номинальная ставка | Высокая (14-20%) | Низкая (0.5-3%) | Средняя/Низкая (1-4%) |
| Главный риск | Инфляция | Геополитика, блокировки, курс | Волатильность курса, доступность |
| Ликвидность | Высокая (свободное снятие) | Ограниченная (лимит 10k USD) | Средняя (зависит от банка) |
| Комиссии | Минимальные или отсутствуют | Высокие (конвертация, обслуживание) | Средние |
| Защита от девальвации | Нет | Да | Частично |
Как видите, рублевые вклады выигрывают в гибкости и номинальной доходности. Валютные счета проигрывают в удобстве использования из-за административных барьеров. Юань становится компромиссным вариантом: он ближе к российским реалиям, имеет больший объем торгов и меньшие риски заморозки активов по сравнению с долларом США.
Когда стоит держать деньги в валюте?
Не стоит полностью отказываться от иностранной валюты. Она нужна для конкретных целей. Например, если вы планируете поездку за границу, обучение ребенка в Европе или покупку импортной техники, наличие валютного счета избавит вас от двойной конвертации и потери на спреде. Также валютный вклад полезен для диверсификации портфеля. Эксперты рекомендуют держать 10-20% сбережений в твердых активах, чтобы иметь «подушку безопасности» на случай резких скачков курса.
Особое внимание уделите китайскому юаню. Этот инструмент набирает популярность среди российских инвесторов. Ставки по юаневым депозитам могут быть интереснее, чем по евро, а логистика платежей проще. Однако помните: любой валютный риск остается. Никто не гарантирует, что завтра курс не изменится на 10% в одну или другую сторону. Поэтому рассматривайте валютный вклад как страховку, а не как способ быстро заработать.
Практическая стратегия распределения средств
Итак, как поступить обычному человеку, который хочет сохранить деньги? Вот простая схема действий, которая работает в текущих экономических условиях:
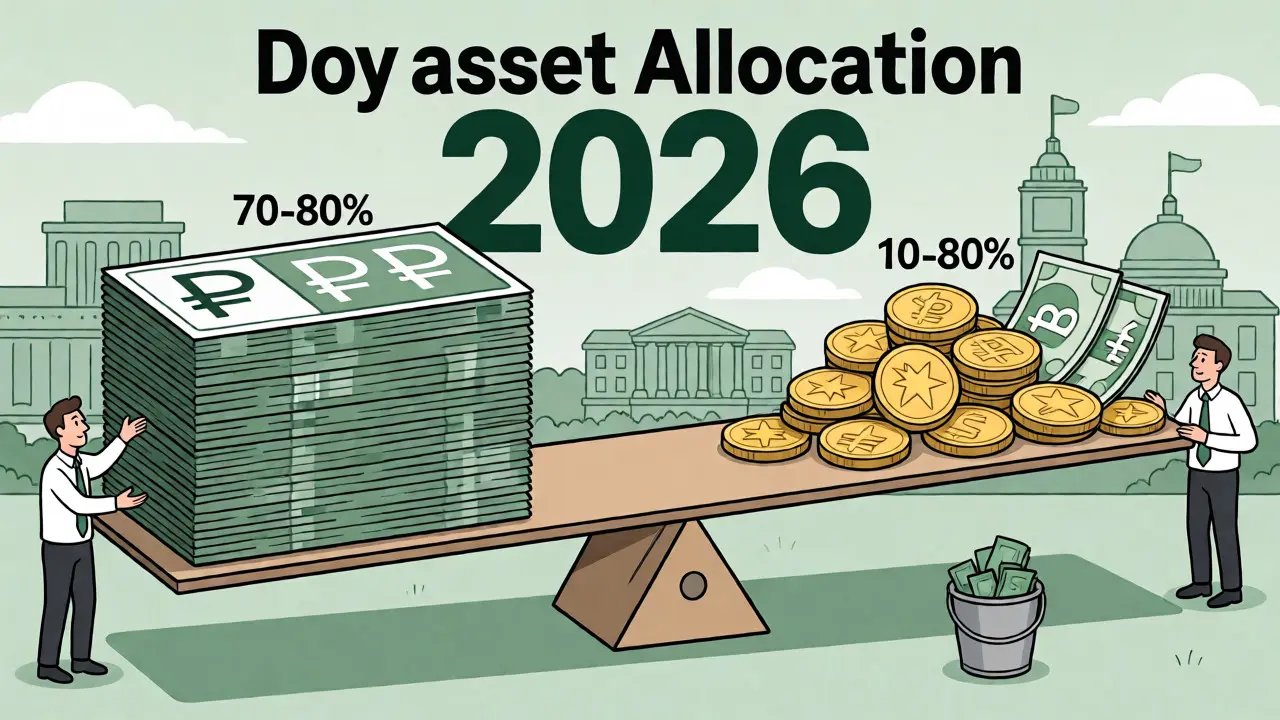
- Основная часть (70-80%): Разместите в длинных рублевых вкладах (от 1 года). Ищите предложения с капитализацией процентов, чтобы использовать сложный процент. Это даст максимальный денежный поток.
- Страховая часть (10-20%): Держите в юанях или другой доступной валюте. Это хедж от резкого падения рубля.
- Текущие расходы (10%): Оставьте на накопительном счете в рублях для оперативного доступа к деньгам без потери процентов.
Не пытайтесь угадать пик ставок. Банки снижают проценты вслед за ключевой ставкой ЦБ. Если вы видите привлекательную ставку на срок 2-3 года, фиксируйте её сейчас. Через полгода таких условий может уже не быть.
Частые вопросы о выборе валюты вклада
Стоит ли сейчас открывать вклад в долларах?
Для большинства граждан нет. Низкие ставки и ограничения на снятие наличных делают этот инструмент менее привлекательным, чем рублевый депозит. Доллар имеет смысл только если у вас есть будущие расходы именно в этой валюте или вы ожидаете сильного ослабления рубля.
Как инфляция влияет на реальную доходность вклада?
Реальная доходность рассчитывается по формуле: Ставка по вкладу минус Инфляция. Если ставка 16%, а инфляция 9%, ваша реальная прибыль составляет 7%. Если инфляция превысит ставку, вы потеряете покупательную способность, даже если сумма на счету вырастет.
Какая валюта самая надежная для хранения в России?
На данный момент наиболее сбалансированным вариантом считается китайский юань. Он доступен, имеет развитую инфраструктуру обмена и меньше подвержен политическим санкционным рискам по сравнению с долларом США или евро.
Можно ли терять деньги на валютном вкладе?
Да. Если курс рубля укрепляется, то при переводе валютной суммы обратно в рубли вы можете получить меньше, чем вложили, несмотря на начисленные проценты. Кроме того, комиссии банков за обслуживание валютных счетов могут превышать размер дохода.
Что лучше: короткий или длинный вклад?
При высоких текущих ставках выгоднее фиксировать длинные сроки (1-3 года), чтобы застраховаться от будущего снижения процентов банками. Короткие вклады (3-6 месяцев) подходят только для временного размещения свободных средств.