Знаете ли вы, что разница между просто «откладывать деньги под подушку» и грамотно оформленным детским вкладом за 18 лет может составить несколько миллионов рублей? В 2026 году инфляция продолжает съедать покупательную способность наличных, а банковские ставки колеблются вместе с ключевой ставкой ЦБ. Если вы хотите обеспечить ребенку образование или первый взнос по ипотеке без лишних нервов, нужно понимать механику детских финансовых инструментов. Это не просто про проценты, это про защиту капитала от самих себя и рыночных штормов.
Детский вклад - это целевой банковский продукт для накопления средств в интересах несовершеннолетних, сочетающий безопасность депозита с возможностью долгосрочного роста капитала. В отличие от обычного счета, он часто имеет ограничения на досрочное снятие, что дисциплинирует родителей, но позволяет использовать сложный процент на горизонте 10-20 лет.
Почему обычный счет не работает на долгий срок
Многие родители думают: «Я просто буду класть деньги на карту». Но статистика неумолима: люди тратят эти средства на текущие нужды - ремонт машины, отпуск, внезапные болезни. Детский вклад создает психологический барьер. Деньги лежат отдельно, их сложнее потратить импульсивно. Кроме того, обычные накопительные счета часто имеют плавающую ставку, которая падает первой при снижении ключевой ставки ЦБ РФ. Специализированные детские программы фиксируют условия на более длительный срок или предлагают бонусы за регулярное пополнение.
Три основных инструмента для родителей в 2026 году
Рынок предлагает три главных пути. Выбор зависит от вашей готовности рисковать и горизонта планирования.
| Инструмент | Доходность (ориентир) | Горизонт | Главный риск | Кому подходит |
|---|---|---|---|---|
| Банковский детский вклад | 14-18% годовых | 1-3 года (с пролонгацией) | Инфляция выше ставки | Консервативным родителям |
| НСЖ (Накопительное страхование жизни) | Гарантия + инвестиционный доход (итого ~10-15%) | 5-20 лет | Долгий срок до выплаты | Тем, кто боится потерять кормильца |
| ИИС / Брокерский счет | Потенциал 20%+ (акции), но волатильность | От 10 лет | Просадки рынка | Опытным инвесторам |
Банковские вклады: простота и защита АСВ
Если вам нужна максимальная предсказуемость, выбирайте классический депозит. На ноябрь 2026 года лучшие предложения у крупных игроков достигают 18% годовых на короткие сроки. Например, продукты вроде «Ключевого детского» от Сбербанка или аналогов в ВТБ позволяют начать с суммы всего в 1 рубль.
АСВ (Агентство по страхованию вкладов) гарантирует возврат до 1,4 млн рублей в одном банке. Для большинства семей этого лимита хватает с запасом. Если планируете копить больше, разбивайте сумму по разным банкам.
Важный нюанс: вклады на имя ребенка обычно нельзя закрыть досрочно без потери процентов. Это плюс для дисциплины, но минус, если срочно понадобятся деньги. Зато пополнять счет могут бабушки, дедушки и крестные - им достаточно знать номер счета или ФИО ребенка.
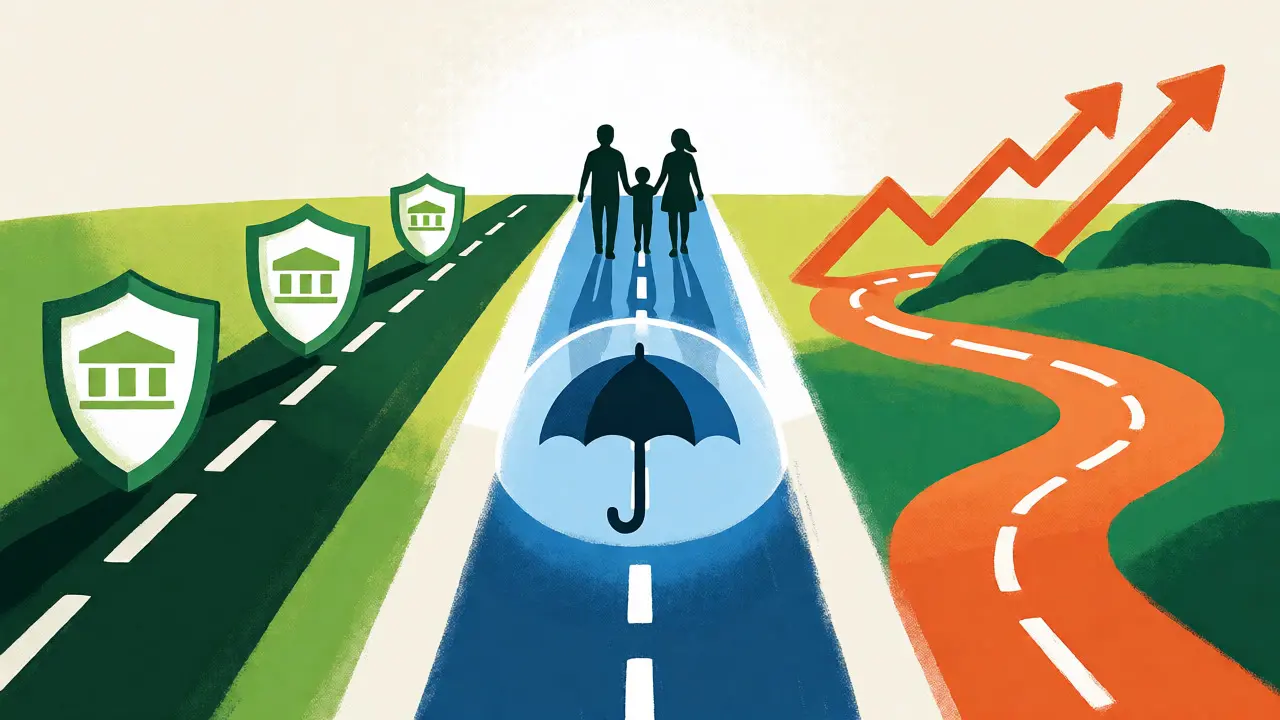
НСЖ: когда важна гарантия выплаты
Накопительное страхование жизни (НСЖ) часто ругают за скрытые комиссии, но у него есть уникальное преимущество, которое игнорируют банкиры. Если родитель, оплачивающий взносы, умирает или получает инвалидность, страховая компания обязана выплатить полную целевую сумму. Ребенок получит свои деньги на учебу, даже если семья осталась без дохода.
Также НСЖ дает налоговый вычет 13% от взносов (до 120 тыс. рублей в год). Это фактически повышает вашу доходность на пару процентов. Однако помните: деньги заморожены надолго. Досрочный выход из договора часто означает потерю части накоплений. Используйте этот инструмент только если вы уверены в стабильности платежей на 10+ лет.
Стратегия распределения активов по возрасту
Не стоит держать все яйца в одной корзине. Ваша стратегия должна меняться по мере взросления ребенка.
- 0-5 лет: Время на стороне роста. Можно позволить себе агрессивную стратегию. 40% в акциях (через брокерский счет), 30% в облигациях, 30% в надежных вкладах или золоте. Рынок может упасть, но у вас есть 15 лет, чтобы восстановиться.
- 6-10 лет: Переход к балансу. Снижайте долю акций до 20-25%, увеличивайте долю длинных ОФЗ (облигаций федерального займа) и вкладов. Цель - сохранить накопленное.
- 11-17 лет: Консерватизм. Основная масса средств должна быть в инструментах с фиксированной доходностью (вклады, короткие облигации). Риск резкого обвала рынка прямо перед поступлением в вуз недопустим.
Как считать реальную прибыль: пример расчета
Давайте посмотрим на цифры. Допустим, вы открыли вклад на 20 000 рублей под 18% годовых и ежемесячно добавляете по 2 000 рублей. Благодаря капитализации процентов (проценты начисляются на уже накопленную сумму), через 5 лет на счету будет около 211 000 рублей. Без процентов было бы 140 000 рублей. Разница в 71 000 рублей - это чистый подарок от сложного процента.
Но не забывайте про налоги. С 2024 года налог НДФЛ 13% берется с процентного дохода, превышающего необлагаемый минимум (который привязан к максимальной ключевой ставке ЦБ за год). При высоких ставках часть прибыли уходит государству. Поэтому всегда сравнивайте номинальную ставку с реальной инфляцией. Если инфляция 9%, а ставка 14%, ваша реальная доходность - около 5%. Это лучше, чем хранение наличных, но хуже, чем удачное инвестирование в акции.
Частые ошибки родителей
- Открытие вклада на свое имя. Формально деньги ваши. В случае развода они делятся как совместно нажитое имущество. Вклад на имя ребенка защищен от раздела имущества супругов.
- Игнорирование комиссий в НСЖ. Первые 1-2 года взносы идут на покрытие расходов страховой компании. Реальный рост начинается позже. Читайте договор!
- Забытый ИИС. Индивидуальный инвестиционный счет типа Б позволяет не платить налог с купонов и дивидендов. Для долгосрочного портфеля это критически важно.
Финансовая грамотность: вовлекайте ребенка
После 14 лет подросток получает право самостоятельно распоряжаться своими доходами, включая проценты по вкладу. Это отличный момент для воспитания финансовой ответственности. Пусть ребенок сам выбирает, куда потратить заработанные на процентах деньги: купить новую игрушку или реинвестировать. Практика показывает, что дети, видящие рост своего капитала, начинают лучше понимать ценность денег.
Можно ли снять деньги с детского вклада досрочно?
Да, но обычно с потерей процентов за весь срок действия договора. Условия зависят от конкретного банка. Некоторые программы разрешают частичное снятие без потери дохода, если сумма остатка превышает минимальный порог.
Кто может пополнять детский вклад?
Любой человек, знающий реквизиты счета. Банки редко требуют подтверждения родства для пополнения. Главное, чтобы платеж был адресован на конкретный номер счета ребенка.
Что выгоднее: вклад или ИИС для ребенка?
Для срока менее 3 лет выгоднее вклад из-за гарантии и отсутствия риска падения рынка. Для срока более 10 лет ИИС с покупкой акций и облигаций потенциально приносит большую прибыль за счет сложного процента и отсутствия налога на прирост капитала (при типе Б).
Облагается ли налогом доход по детскому вкладу?
Да, проценты облагаются НДФЛ по стандартной прогрессивной шкале, если сумма процентов превышает необлагаемый минимум, рассчитываемый исходя из максимальной ключевой ставки ЦБ РФ за год.
Что происходит с вкладом после совершеннолетия?
Ребенок получает полный контроль над средствами. Он может оставить деньги на том же вкладе, перевести их на свой обычный счет или закрыть договор. Родители теряют право доступа к счету.