Знаете, какая ошибка стоит новичкам больше всего денег? Не покупка акций в пике рынка. А отсутствие плана. Вы открываете брокерский счет, видите зеленые цифры, радуетесь, а через полгода рынок падает на 20%, и вы в панике все продаете. Знакомо? Статистика Tinkoff Investments показывает: 67% новых клиентов хотят инвестировать на срок от 5 до 10 лет. Но по данным Jetlend, 68% из них нарушают свой же план при первой же волатильности, теряя 3-5% доходности ежегодно.
Почему именно 5-10 лет? Это «золотая середина». Короткие сроки (до 3 лет) заставляют сидеть в депозитах с мизерной доходностью. Сверхдлинные (более 10 лет) требуют железных нервов и терпения к просадкам в 30%. Среднесрочный горизонт позволяет балансировать между риском и прибылью так, чтобы спать спокойно и копить реальные деньги. Давайте разберем, как собрать такой план, который не развалится после первого же новостного шока.
Суть среднесрочного инвестирования
Инвестиционный план на 5-10 лет - это структурированная программа управления капиталом, где ключевая задача - сгладить рыночные колебания за счет времени. В отличие от спекуляций, здесь мы не гадаем, куда пойдет цена завтра. Мы строим систему, которая работает на длинной дистанции.
Главная фишка такого горизонта в том, что исторически фондовый рынок растет. Да, бывают кризисы 2008 или 2020 годов, но если вы инвестируете системно, эти провалы становятся для вас точками входа, а не катастрофами. Исследование Midex Capital подтверждает: за 7-летний период портфель с 60-70% акций в 83% случаев обгоняет более консервативные стратегии. Поэтому ваша главная цель сейчас - не угадать идеальную точку входа, а создать механизм, который позволит вам оставаться на рынке даже когда страшно.
Семь шагов к рабочему плану
Чтобы план не остался просто картинкой в голове, его нужно записать. Методология Sky.Pro выделяет семь обязательных блоков. Пропустите любой - и система даст сбой.
- Резюме: Сколько денег стартует? Какой целевой доход? Какой максимальный убыток вы готовы пережить без сна?
- SMART-цели: Не «хочу стать богатым», а «накопить 5 млн рублей на первый взнос по ипотеке к 2030 году».
- Финансовое положение: Детальный бюджет. Если нет свободных 20% дохода, инвестировать нечего.
- Риск-профиль: Честный тест. Вы спите спокойно, если портфель упал на 15%? Или уже звоните брокеру?
- Стратегия активов: Как делим пирог между акциями, облигациями и золотом.
- Конкретные инструменты: Какие именно ETF, ОФЗ или акции покупаем.
- Мониторинг: Когда и как проверяем результат.
Кажется сложно? На самом деле, это просто чек-лист. Главное здесь - конкретика. Абстрактные цели не работают, потому что мозг не понимает, когда праздник окончен.
Распределение активов: формула успеха
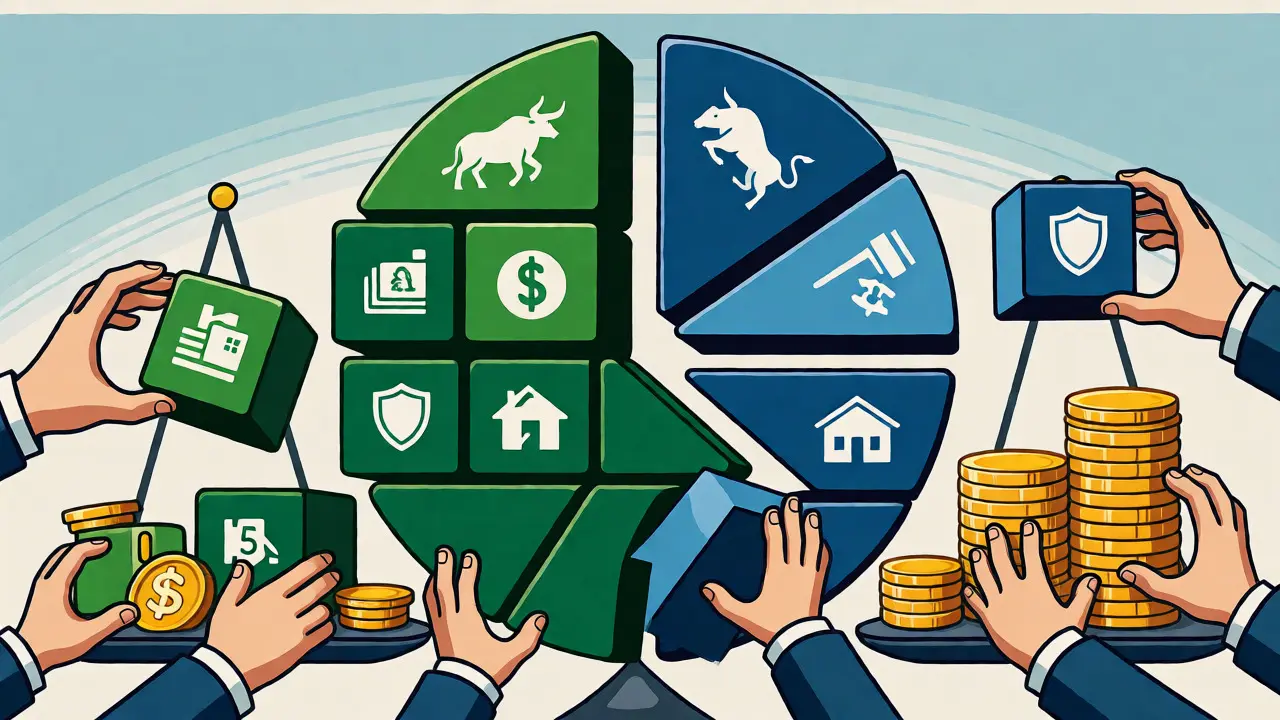
Вам не нужно быть гением Уолл-стрит, чтобы выбрать правильные пропорции. Для горизонта 5-10 лет существует проверенная рекомендация от Tbank и других крупных игроков рынка. Она учитывает баланс между ростом капитала и защитой от инфляции.
| Тип актива | Доля в портфеле | Роль в плане |
|---|---|---|
| Акции | 50-70% | Двигатель роста. Защищают от инфляции в долгосроке. |
| Облигации | 20-35% | Стабилизатор. Дают предсказуемый денежный поток. |
| Недвижимость / REITs | 5-15% | Диверсификация. Низкая корреляция с рынком акций. |
| Товары (Золото) | 3-7% | Страховка. Спасает при геополитических шоках. |
| Денежные инструменты | 2-5% | Ликвидность. Подушка для ребалансировки. |
Обратите внимание: доля акций высока. Многие новички боятся этого и кладут всё в облигации. Дмитрий Байков, CFA из Midex Capital, предупреждает: чрезмерная консервативность - враг доходности. За последние 10 лет реальная доходность российского рынка составила около 4,2% годовых с учетом инфляции. Если вы будете держать только депозиты, вы рискуете остаться на нуле. Акции нужны для того, чтобы опередить обесценивание денег.
Выбор инструментов: простота важнее экзотики
Когда структура понятна, пора выбирать конкретные бумаги. Здесь правило одно: чем проще, тем надежнее. Не пытайтесь обыграть рынок, выбирая отдельные акции. Используйте индексные фонды.
- Для акций: Берите ETF на широкие индексы. Например, на индекс МосБиржи (MOEX) или S&P 500 (если есть доступ). Это сразу покупка сотен компаний вместо одной.
- Для облигаций: Создайте «облигационную лестницу». Покупайте ОФЗ (Облигации Федерального Займа) с разными сроками погашения: 2 года, 4 года, 6 лет. Так вы равномерно получаете выплаты и снижаете риск изменения ставок.
- Для золота: Физическое золото неудобно хранить и продавать с комиссией. Лучше взять биржевой фонд (ETF), привязанный к цене металла, или обезличенный металлический счет (ОМС).
Не забудьте про налоговые льготы. ИИС (Индивидуальный инвестиционный счет) типа Б или новый ИИС-3 позволяют возвращать налог с взносов или не платить НДФЛ с прибыли. При регулярном пополнении это дает дополнительный бонус к доходности в 13%.
Как не сойти с ума: мониторинг и ребалансировка
Самая частая проблема - эмоциональные решения. Рынок вырос на 10%? Все хотят купить. Рынок упал на 5%? Все продают. Чтобы этого избежать, нужен жесткий регламент действий.
Проверяйте портфель раз в квартал. Не каждый день! Ежедневное чтение новостей создает ложную активность. Ваша задача - следить за отклонением весов активов от плана. Допустим, вы планировали 60% акций и 40% облигаций. Из-за роста рынка стало 70% акций и 30% облигаций. Что делать? Продать часть акций (фиксировать прибыль) и купить облигации (дешевле относительно акций). Это и есть ребалансировка. Она заставляет вас автоматически покупать дешево и продавать дорого, игнорируя эмоции.
Проводите полную ребалансировку раз в полгода или год. Также пересматривайте план, если изменились ваши жизненные обстоятельства: сменилась работа, родился ребенок, появились новые крупные траты. План должен жить вместе с вами.
Риски и подводные камни
Давайте честно о плохом. Инвестирование на 5-10 лет не гарантирует прибыль. Есть три главных риска, которые могут сломать ваш план.
- Инфляция. Если вы ожидаете 15% годовых, а инфляция съедает 10%, реальная доходность минимальна. Всегда считайте NPV (чистую приведенную стоимость) целей, учитывая рост цен.
- Геополитика. Эксперт Финам Игорь Юшков напоминает: санкции могут ограничить доступ к части глобальных активов. Поэтому диверсифицируйтесь не только внутри страны, но и по регионам (например, добавляя активы развивающихся рынков Азии).
- Психология. Самый страшный враг - вы сами. Исследования показывают, что те, кто следует плану, достигают целей на 42% чаще. Но следование требует дисциплины. Не слушайте советы друзей, которые «знают верную акцию». Слушайте свой план.
Также помните о ликвидности. Деньги, которые понадобятся вам через месяц, нельзя вкладывать в акции. Для краткосрочных нужд используйте накопительные счета или короткие фонды денежного рынка. Инвестиционный план на 5-10 лет касается только тех средств, которые вы можете заморозить надолго.
Практический пример расчета
Представим ситуацию. Иван хочет накопить 3 миллиона рублей на ремонт квартиры через 7 лет. Сейчас у него есть 500 тысяч стартового капитала. Он готов ежемесячно откладывать 20 тысяч рублей.
Если он будет просто копить под подушкой, через 7 лет у него будет: 500 000 + (20 000 * 84 месяца) = 2 180 000 рублей. Цель не достигнута!
Если Иван использует инвестиционный план с ожидаемой доходностью 12% годовых (реалистично для смешанного портфеля акций и облигаций):
- Стартовый капитал вырастет примерно до 1 100 000 рублей.
- Ежемесячные взносы превратятся примерно в 2 100 000 рублей.
- Итого: около 3 200 000 рублей. Цель достигнута с запасом.
Разница очевидна. Без сложного процента и правильного распределения активов вы теряете почти миллион рублей потенциальной прибыли. Именно поэтому составление плана - это не бюрократия, а способ сохранить свои деньги.
Можно ли менять план через год?
Да, можно и нужно, если изменились внешние условия или ваши личные цели. Однако избегайте частых изменений из-за эмоций. Если рынок упал, а вы решили полностью уйти в кэш - это часто ошибка. Корректируйте веса активов, но сохраняйте общую стратегию, если она соответствует вашему риск-профилю.
Что делать, если нет денег на старте?
Начните с малого. Даже 1000 рублей в месяц формируют привычку. Сначала создайте финансовую подушку безопасности (3-6 месячных расходов) на отдельном счете, а затем начинайте формировать инвестиционный портфель. Главное - регулярность, а не размер стартового капитала.
Нужно ли платить налоги с каждой сделки?
Нет, брокер обычно выступает налоговым агентом и сам рассчитывает НДФЛ при продаже активов с прибылью. Однако если вы пользуетесь ИИС, вы можете получить налоговый вычет на взносы (тип А) или освободить прибыль от налога (тип Б, при соблюдении условий по сроку). Консультируйтесь с бухгалтером для оптимизации налоговой нагрузки.
Какая доходность считается реалистичной для 5-10 лет?
Для смешанного портфеля (акции + облигации) реалистичным ориентиром является 10-15% в рублях в среднем за год. Важно помнить, что это средняя цифра: один год может дать +30%, другой -10%. Планируйте бюджет, исходя из нижней границы прогноза (8-10%), чтобы не разочароваться.
Стоит ли включать криптовалюту в долгосрочный план?
Криптовалюта имеет высокую волатильность и низкую корреляцию с традиционными рынками. Ее можно включить в план, но доля должна быть небольшой (не более 5-10%) и только если вы готовы к возможным полным потерям этой части капитала. Это скорее спекулятивная часть портфеля, чем фундаментальная основа для 5-10 летнего горизонта.
Сергей Костиков
ноября 21, 2026 AT 12:40Сергей, вы абсолютно правы в том, что отсутствие плана стоит дороже самой плохой акции. Я сам прошел через это в 2022 году: купил на хаях, продал в панике и потерял не только деньги, но и веру в рынок. Статистика Tinkoff про 67% новичков бьет прямо в сердце - мы все думаем, что будем держаться долго, а по факту нервы сдают при первой же просадке.
Очень ценно, что вы подробно расписали структуру портфеля. Многие новички совершают фатальную ошибку, кладя все яйца в одну корзину или, наоборот, боясь акций и сидят в депозитах, которые реально съедаются инфляцией. Таблица распределения активов - это то, что нужно распечатать и повесить над рабочим столом.
Отдельное спасибо за пример расчета Ивана. Наглядно видно, как сложный процент превращает скромные ежемесячные взносы в ощутимый капитал. Если бы я знал об этом раньше, начал бы инвестировать еще лет десять назад. Сейчас буду пересматривать свой риск-профиль и обязательно внедрю регулярную ребалансировку раз в квартал, чтобы не давать эмоциям управлять счетом.