Вы когда-нибудь ловили себя на мысли, что зарплата испаряется еще до того, как вы успеете ее потратить? Вы получаете деньги, оплачиваете счета, покупаете продукты, а к концу месяца в кошельке пусто. Знакомо? Это не магия и не проклятие - это отсутствие системы. Большинство людей тратят то, что осталось после расходов, вместо того чтобы тратить то, что осталось после сбережений.
Правило 10% - это стратегия личных финансов, которая предполагает обязательное отчисление десятой части всех доходов на сбережения сразу после их получения. Эта идея не нова: она была систематизирована еще в 1926 году в книге Джорджа Клейсона «Самый богатый человек в Вавилоне». Но почему она работает спустя почти сто лет? Потому что она простая. Вам не нужно быть математиком или экономистом. Нужно просто заплатить себе первому.
Почему именно 10%?
Многие начинают с больших амбиций: «Буду откладывать 30%!». А через месяц бросают, потому что жизнь стала невыносимой. Экономист Беляев называет правило 10% «золотым стандартом» именно из-за его реалистичности. При зарплате в 50 000 рублей вы теряете всего 5 000. Ощутимо ли это снижение качества жизни? Для большинства - нет. Вы просто перестаете покупать лишнюю кофе-лайте или импульсивные мелочи.
Главная ценность метода в том, что он формирует финансовую подушку безопасности без боли. По данным опросов, 42% новичков срываются, если пытаются начать с 20%. Но те, кто начинает с 10%, часто даже не замечают изменений в быту. Через полгода привычка закрепляется, и многие добровольно увеличивают норму до 15-20%.
Техника исполнения: автоматизируйте рутину
Человеческая воля - ресурс исчерпаемый. Если вы полагаетесь только на силу духа, чтобы перевести деньги на отдельный счет, вы проиграете битву за кошелек. Решение одно: автоматизация.
Настройте автоплатеж так, чтобы перевод происходил в день поступления зарплаты. Не завтра, не после оплаты коммуналки, а сразу. В большинстве банковских приложений (например, в Тинькофф или Сбербанке) есть функция «Автопополнение» или «Копилка». Укажите фиксированный процент или сумму, и система сделает работу за вас.
Вот как это выглядит на практике:
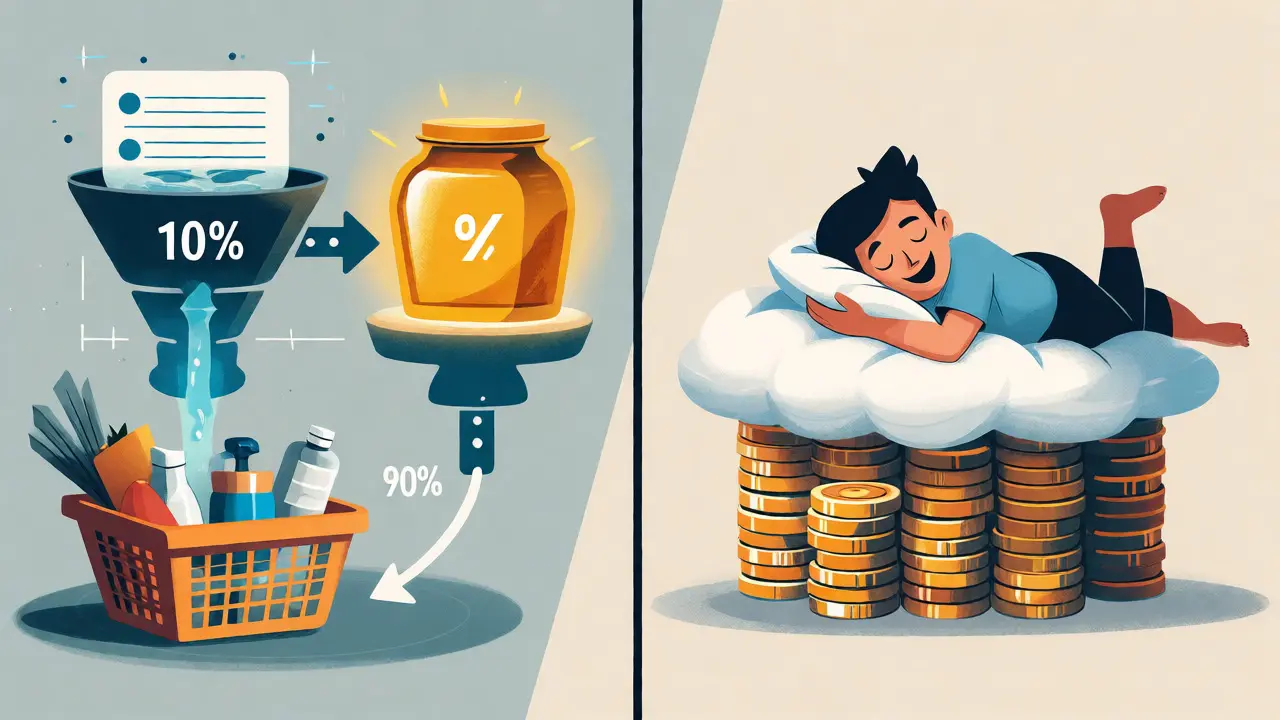
- Зарплата пришла на карту.
- Банк автоматически списал 10% на накопительный счет.
- Оставшиеся 90% вы используете для текущих нужд.
Этот принцип называют «методом четырех конвертов» в цифровой версии. Сначала платите себе, потом живите на остаток. Это меняет психологию: вы учитесь укладываться в бюджет, который уже уменьшен.
Где хранить эти деньги?
Хранить накопленные 10% под матрасом или на той же карте, где лежат расходы на еду, - плохая идея. Деньги должны быть изолированы. Идеальный вариант - отдельный накопительный счет или вклад с возможностью пополнения.
Обратите внимание на инструменты с капитализацией процентов. Например, ставки по накопительным счетам в крупных банках сейчас колеблются в районе 7-8% годовых. Это не спасет от инфляции полностью, но защитит деньги от обесценивания лучше, чем наличные дома.
| Инструмент | Доступность денег | Доходность (пример) | Для кого подходит |
|---|---|---|---|
| Накопительный счет | Высокая (можно снять в любой момент) | 6-8% годовых | Для формирования первой подушки (до 3 месяцев расходов) |
| Срочный вклад | Низкая (штрафы при досрочном снятии) | 8-10% годовых | Для долгосрочных целей (>1 года) |
| Кэшбэк-сервисы / Карты с процентами на остаток | Высокая | 5-10% (зависит от условий) | Для тех, кто активно пользуется картой |
Совет экспертов: используйте разные «конверты» для разных целей. Подушка безопасности должна быть ликвидной (доступной быстро), а инвестиции в будущее можно заморозить на более долгий срок ради большей доходности.
Что делать, если зарплата нестабильная?
Если вы фрилансер или работаете на сдельной оплате, фиксированные 10% могут казаться сложными. В такие месяцы доход может упасть ниже уровня выживания. Здесь помогает метод «прогрессивного накопления» или фиксированной минимальной суммы.
Не привязывайтесь жестко к проценту каждый месяц. Поставьте цель: отложить минимум 2 000-5 000 рублей (в зависимости от ваших базовых потребностей). Если в этом месяце заработали больше - отложите 15% или 20%. Если меньше - отложите минимум. Главное - не пропускать платежи самому себе.
Еще один лайфхак для нестабильного дохода - «правило округления». Когда тратите деньги с карты, округляйте остаток вверх. Потратили 150 рублей, на карте было 15 176, стало 15 026. Переведите лишние 26 рублей в копилку. Мелочь? За год набегает приятная сумма.
Типичные ошибки новичков
Даже с простым методом люди совершают одни и те же ошибки. Вот три главные ловушки:
- Игнорирование внеплановых доходов. Премия, подарок на день рождения, возврат налога. Многие тратят эти деньги целиком. Правило простое: 10% от любого неожиданного дохода тоже идет в копилку. Премия в 50 000 рублей даст вам еще 5 000 рублей сверх плана.
- Отсутствие цели. Просто «копить деньги» скучно. Привяжите накопления к мечте. Отпуск? Ремонт? Покупка ноутбука? Когда у денег есть имя, расстаться с ними сложнее.
- Расходование подушки на хотелки. Финансовая подушка создается для форс-мажоров: потеря работы, болезнь, поломка машины. Новый айфон - это не форс-мажор. Если вы начнете тратить накопленное на развлечения, мотивация угаснет.
Реальные результаты: сколько можно накопить?
Давайте посчитаем на конкретных цифрах. Допустим, ваша зарплата 60 000 рублей. Вы откладываете 6 000 рублей ежемесячно.
- За 1 год: 72 000 рублей.
- За 3 года: 216 000 рублей (без учета процентов).
- С учетом капитализации процентов (при ставке 8%): за 3 года сумма превысит 225 000 рублей.
Это реальные деньги, которые дают вам свободу. Свободу уволиться с нелюбимой работы, свобода не брать кредит на телефон, свобода спокойно спать ночью. Пользователи форумов делятся опытом: некоторые накапливают первые 50 000 рублей за 6-10 месяцев, даже при скромных доходах. Главное - регулярность.
Что делать, если я не могу отложить 10%?
Начните с меньшего. Если 10% слишком много, откладывайте 5%. Или начните с фиксированной небольшой суммы, например, 1000 рублей. Цель - создать привычку, а не идеальную статистику. Со временем, когда доходы вырастут или вы научитесь оптимизировать расходы, вы сможете увеличить процент.
Куда лучше положить деньги: на вклад или на карту?
Лучше всего использовать отдельный накопительный счет в том же банке, где основная карта. Так вы видите баланс, но деньги физически отделены от текущих расходов. Избегайте карт с бесплатным обслуживанием, но низкой доходностью на остаток, если хотите получать проценты. Вклады надежнее, но менее доступны для снятия.
Работает ли это правило при инфляции?
Да, но важно выбирать инструменты, которые хотя бы частично компенсируют рост цен. Держать деньги «под матрасом» при инфляции 8% означает терять покупательную способность. Используйте накопительные счета с ежедневным начислением процентов или короткие вклады, которые позволяют перекладывать деньги под новые, более высокие ставки.
Можно ли нарушать правило 10%?
Конечно. Жизнь непредсказуема. Если возникли неотложные траты, вы можете взять часть из накоплений. Но главное правило: верните эту сумму в ближайший месяц или два. Система должна помогать вам жить, а не превращаться в тюрьму.
Как долго нужно соблюдать это правило?
Пока оно не станет частью вашей жизни. Обычно требуется 3-6 месяцев, чтобы привыкнуть жить на 90% дохода. После этого многие продолжают откладывать всю жизнь, иногда увеличивая долю до 20-30% для достижения крупных финансовых целей, таких как покупка жилья или пенсия.
Татьяна Роднина
октября 8, 2026 AT 00:45Серьезно? «Золотой стандарт» для тех, кто получает 50 тысяч и считает себя бедным. 🙄
Это правило работает только если у вас есть лишние деньги, которых не хватает на нормальную жизнь. При таких доходах любые накопления - это самообман. Вы просто перекладываете нищету из кармана в карман. Не смешите мои тапочки. 😒
Александр Лысенко
октября 8, 2026 AT 12:41Татьяна, позвольте мне мягко возразить. Методология здесь важна не столько для суммы, сколько для формирования финансовой дисциплины.
Даже при скромном доходе автоматизация процесса позволяет создать психологический барьер против импульсивных трат. Это первый шаг к финансовому здоровью, который доступен каждому вне зависимости от уровня заработка. Главное - регулярность, а не размер первого взноса.
Дмитрий Осипов
октября 9, 2026 AT 20:31Ага, конечно, давайте еще скажем, что нужно перестать пить кофе ☕️ и купить акции Газпрома 📈. Классика жанра! 💸
На деле же инфляция съедает эти проценты быстрее, чем вы успеете их накопить. Банки дают 7-8%, а цены растут на 15%. Итог: мы копим убытки. 🤡📉
Олег Шматко
октября 10, 2026 AT 23:43Дмитрий, вы упускаете суть долгосрочного горизонта
Инфляция действительно давит но капитализация процентов и реинвестирование позволяют частично компенсировать потери
Более того главная ценность метода это не доходность инструмента а поведенческий эффект
Когда деньги автоматически уходят с текущей карты человек начинает иначе планировать бюджет
Это формирует навык управления потоками который важнее чем выбор конкретного депозита
Кроме того наличие подушки безопасности снижает стресс и повышает качество принятия решений
В условиях нестабильности рынка ликвидный актив всегда лучше наличных под матрасом
Поэтому утверждение о бесполезности метода не совсем корректно с точки зрения экономической психологии
Нужно смотреть на систему в целом а не только на номинальную ставку
Иначе любой совет по личным финансам будет отвергнут из принципа
Финансовая грамотность начинается с понимания механизмов а не с цинизма
При правильном подходе даже консервативные инструменты защищают покупательную способность
Главное не бояться начинать и не искать идеальных условий которых не существует
Практика показывает что системный подход дает лучшие результаты чем хаотичные попытки инвестировать крупные суммы разово
Так что метод вполне рабочий для новичков которые боятся риска
Ирина Багинская
октября 11, 2026 AT 09:06Боже мой, я рыдаю над этой статьей!! 😭😭😭 Как же меня бесит эта фраза "плати себе первому"!!! Я пыталась, честно пыталась! Но когда зарплата приходит в пятницу, а коммуналку надо платить в понедельник, как можно вообще думать о каких-то процентах?! Это же адский круг!
Я чувствую себя такой беспомощной, когда вижу эти красивые таблицы и графики. У меня нет сил считать эти конверты. Я просто хочу спать и чтобы никто не трогал мои деньги. А тут еще советы типа "округляйте остаток вверх"... Серьезно?! Кто будет сидеть и переводить 26 рублей каждый день?? Это же мазохизм какой-то!
Мне кажется, авторы этих статей живут в каком-то параллельном мире, где зарплаты приходят вовремя, цены не скачут, а банки не берут комиссию за обслуживание счета. Реальная жизнь - это грязь, боль и постоянный стресс. Эти 10% кажутся мне насмешкой над теми, кто еле сводит концы с концами. Почему все так уверенно говорят про "подушку безопасности", если сама жизнь постоянно дырявит эту подушку? Я устала. Просто устала быть финансово грамотной. Хочу просто жить. 💔💔💔
Петр Чичиков
октября 12, 2026 AT 11:09Ирина, соберись! 💪
Эмоции не платят счетов. Действуй сейчас. Настрой автоплатеж на 500 рублей. Всё. Забудь об этом на месяц. Ты справишься!
Валерий Ляшенко
октября 12, 2026 AT 13:48Не верю я этим банкам и их "автопополнению". Все это одна большая ловушка для лохов. Пока ты переводишь деньги на накопительный счет они крутят их там где надо а тебе крохи сыпят. Да и ставки эти временные завтра снизят до нуля. Система специально сделана так чтобы ты никогда не выбрался из долговой ямы. Они хотят чтобы мы были зависимыми потребителями. Не ведитесь на эту лапшу про Вавилон. Там все было проще а сейчас одни манипуляции. Держите деньги дома или в валюте которая реально растет. А эти ваши рубли обесценят через год. Проверено временем и опытом. Не дайте себя облапошить маркетинговыми штучками. 🧐💰🏦
Вадим Косарев
октября 13, 2026 AT 21:47а смысл
при зарплате 50к откладывать 5к это значит ходить голодным
лучше потратить на еду и здоровье
инфляция все равно сожрет
банки обманщики
ничего не работает
просто трата времени