Вы пришли в банк с пятью миллионами рублей и ожидаете увидеть на экране монитора цифру «15% годовых», как в рекламе. Но менеджер предлагает вам стандартные 13%. Знакомо? В июле 2026 года, когда ключевая ставка Банка России держится на уровне 14,25% годовых, разница между публичной ставкой и реальной доходностью для крупного клиента может составлять от 1 до 3 процентных пунктов. Это не просто цифры - это сотни тысяч рублей упущенной выгоды за год.
Многие считают, что ставки по депозитам фиксированы и обсуждению не подлежат. Это миф. Статья 29 закона «О банках и банковской деятельности» четко говорит: проценты устанавливаются по соглашению сторон. Банк заинтересован в ваших деньгах больше, чем вы думаете. Но чтобы превратить эту заинтересованность в реальную надбавку к ставке, нужно знать правила игры, актуальные лимиты страхования и то, какие скрытые ловушки прячутся за красивыми обещаниями индивидуальных условий.
Почему ваша сумма меняет всё: экономика банковских ставок
Давайте будем честны: банки любят деньги, но они также ненавидят риски и операционные издержки. Для банка привлечение одного клиента на 5 миллионов рублей дешевле, чем пяти клиентов по одному миллиону. Вам не нужно объяснять, кто вы, проверять вашу кредитную историю заново, открывать новые счета. Поэтому крупные суммы автоматически дают вам переговорный вес.
В середине июля 2026 года рынок разделен на два сегмента. Первый - массовый, где базовые ставки колеблются в районе 12-13%. Второй - премиальный или индивидуальный, где банки готовы платить 14-16% и выше, но только если вы играете по их правилам. Ключевой момент здесь - понимание того, что высокая ставка часто компенсируется жесткими ограничениями. Например, вы можете получить 16% годовых в Газпромбанке при сумме до 15 млн рублей, но этот продукт может иметь специфические условия досрочного расторжения или капитализации, которые невыгодны именно вам.
Не верьте слепо рекламным «до 30%». Такие предложения (как промо-вклад ПСБ) обычно имеют лимит суммы в 50 000 - 100 000 рублей и срок всего один месяц. Это маркетинговый крючок, а не инструмент для размещения капитала. Ваша цель - найти баланс между максимальной ставкой и приемлемой ликвидностью средств.
Лимиты страхования и налоговые ловушки 2026 года
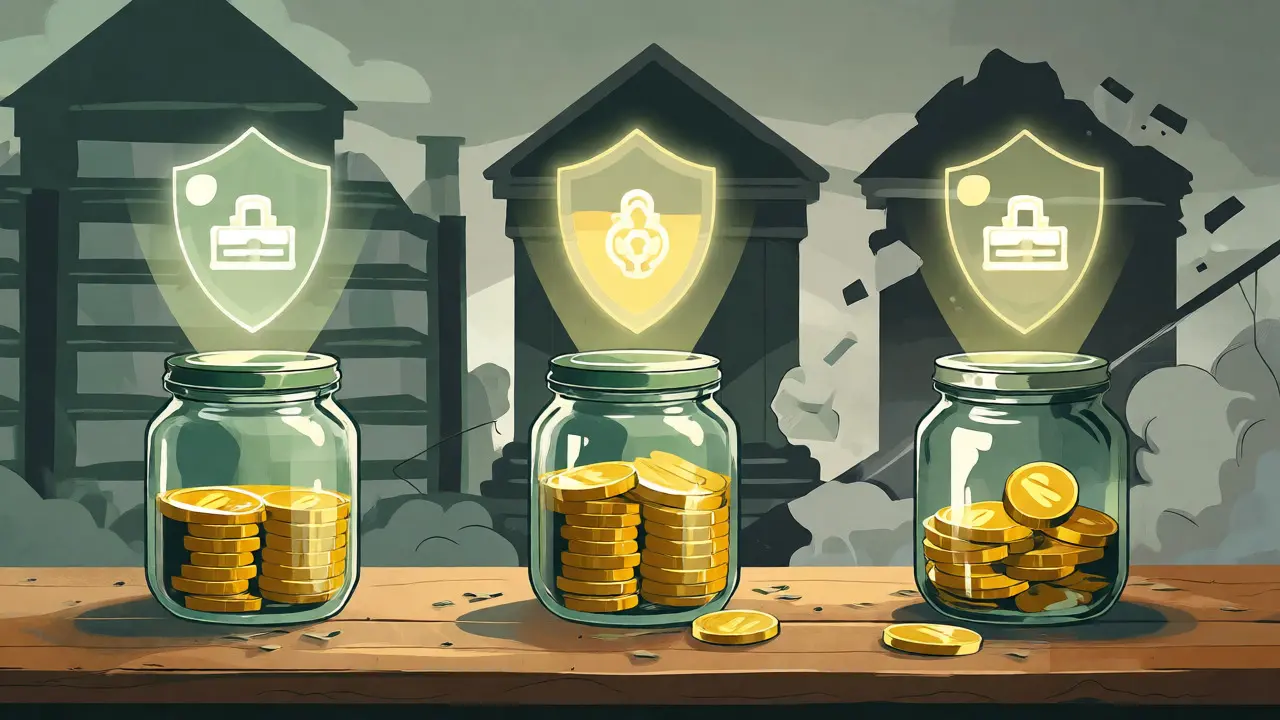
Прежде чем требовать максимальную ставку, убедитесь, что ваши деньги защищены. С 1 июля 2026 года вступили в силу важные изменения в системе страхования вкладов (АСВ). Лимит гарантированного возмещения по рублевым вкладам вырос с 1,4 млн до 2 млн рублей. Это хорошая новость, но она создает новую стратегию распределения средств.
Если у вас есть 6 миллионов рублей, размещение всей суммы в одном банке под высокую ставку рискованно. Если банк лопнет (а такие случаи бывают даже у крупных игроков), вы потеряете 4 миллиона сверх страховки. Разумнее разбить сумму на три части по 2 миллиона в разных надежных банках. Да, вы можете потерять 0,5% ставки ради безопасности, но сохраните нервную систему и весь капитал.
Есть и исключение. Безотзывные сберегательные сертификаты сроком более трех лет могут быть застрахованы на сумму до 2,8 млн рублей. Но помните: безотзывный сертификат нельзя забрать раньше срока без потери процентов. Это инструмент для тех, кому точно не нужны эти деньги ближайшие годы.
Налоги тоже изменились. Необлагаемый налогом лимит процентного дохода снижен до 160 000 рублей в год. При ставке 14% эта сумма соответствует вкладу примерно в 1,15 млн рублей. Все, что сверху, облагается НДФЛ. Поэтому при переговорах считайте не валовую ставку, а чистый доход после уплаты налогов. Иногда предложение с ставкой 13,5% в банке, который дает удобные инструменты для налогового планирования, выгоднее, чем 14,5% в другом, где вы будете платить налог с каждой копейки.
Подготовка к переговорам: ваше оружие против менеджера
Менеджер банка - это продавец. Его задача - продать вам стандартный продукт. Ваша задача - купить индивидуальное решение. Чтобы победить, приходите подготовленным. Не спрашивайте: «Какая у вас лучшая ставка?». Спрашивайте: «На какую ставку я могу рассчитывать при размещении 5 млн рублей на 12 месяцев без права досрочного снятия?».
Вот ваш чек-лист подготовки:
- Анализ конкурентов. Соберите данные с агрегаторов (Сравни.ру, Банки.ру). Найдите 3-5 банков с аналогичными условиями. Например, если Альфа-Банк дает 13%, а МКБ - 13,5% для вашей суммы, используйте это как рычаг давления в Сбербанке или ВТБ.
- Статус «новых денег». Банки обожают свежие средства. Если вы переводите деньги из другого банка, обязательно скажите об этом. Часто надбавка в 0,5-1% положена только тем, кто приносит новые активы.
- Готовность к комплексному обслуживанию. Готовы ли вы оформить премиальную карту, подключить инвестиционный счет или зарплатный проект? За это можно торговаться. Скажите прямо: «Я готов стать вашим VIP-клиентом, если мы обсудим ставку».
Помните про юридическую защиту. Конституционный Суд РФ подтвердил: банк не может в одностороннем порядке снизить фиксированную ставку по срочному вкладу гражданина, если это не предусмотрено законом. Это значит, что если в договоре написано 14%, они обязаны платить 14%, даже если рыночные ставки упадут до 10%. Фиксируйте все договоренности письменно.
Тактика переговоров: как выбить дополнительные проценты
Когда вы сидите напротив персонального менеджера (обычно это уровень Private Banking или Premium), действуйте уверенно. Вот типичная ситуация: вам предлагают 13,2%. Вы знаете, что соседний банк дает 13,8%.
Не начинайте с ультиматума. Начните с диалога. «Я рассматриваю несколько вариантов. Мне нравится сервис вашего банка и надежность, но условия по ставке мне кажутся менее привлекательными по сравнению с [Конкурент]. Можем ли мы пересмотреть ставку, учитывая объем моих активов?».
Часто банки идут навстречу, предлагая так называемые «персональные условия». Но будьте осторожны. Как показывает практика, за надбавку в 1-2% банк может потребовать:
- Запрет на частичное снятие. Вы не сможете снять ни рубля без потери процентов за весь период.
- Выплата процентов только в конце срока. Никакой ежемесячной капитализации, которая могла бы увеличить эффективную доходность.
- Обязательная покупка страховки или инвестпродукта. Иногда банк говорит: «Ставка будет 15%, но вы должны купить полис страхования жизни на 50 000 рублей». Посчитайте, окупается ли эта страховка дополнительной доходностью.
Если банк отказывается повышать ставку напрямую, просите бонусы. Бесплатное обслуживание карты, повышенный кэшбэк, бесплатные переводы, доступ к закрытым инвестиционным фондам. Иногда эти плюшки стоят дороже, чем лишние 0,3% годовых.
Стратегии размещения крупной суммы
Единого рецепта нет, но есть три рабочие стратегии для сумм от 3 до 10 млн рублей в условиях 2026 года.
| Стратегия | Суть метода | Риски | Кому подходит |
|---|---|---|---|
| Дробление по страховым лимитам | Размещение по 2 млн руб. в 3-5 разных банках с высокими ставками. | Административные сложности, необходимость следить за несколькими счетами. | Консервативным инвесторам, ценящим безопасность превыше всего. |
| Лестница ставок (Ladder) | Часть денег на 3 месяца, часть на 6, часть на 12 месяцев. | Реинвестиционная риск: через 3 месяца ставки могут упасть. | Тем, кто хочет сохранить ликвидность и играть на изменении ставок. |
| Комбо: Стандарт + Промо | Основная сумма (например, 4 млн) на стандартном вкладе, малая часть (100 тыс.) на агрессивном промо-вкладе. | Промо-ставки действуют недолго, требуют внимания к датам окончания. | Активным клиентам, готовым регулярно мониторить рынок. |
Для большинства людей оптимальна комбинация первого и третьего подхода. Держите основной капитал защищенным страховкой АСВ в надежных системно значимых банках (Сбер, ВТБ, Газпромбанк), а свободные остатки используйте для «охоты» на промо-ставки мелких игроков.
Частые ошибки, которые стоят денег
Главная ошибка - гнаться за самой высокой цифрой в рекламе, игнорируя условия. Ставка 17% годовых звучит заманчиво, пока вы не читаете мелкий шрифт: «действует только при неснижаемом остатке 1 млн рублей и отсутствии пополнений». Если вы планируете снимать деньги на отпуск, такая ставка обернется штрафом.
Вторая ошибка - недооценка инфляции и налогов. В 2026 году реальная доходность важна как никогда. Уточняйте, как начисляются проценты: ежемесячно, ежеквартально или в конце срока. Капитализация процентов (когда проценты прибавляются к телу вклада) позволяет получить эффективную ставку выше номинальной. Требуйте расчета полной стоимости кредита (или вклада) с учетом всех комиссий.
Третья ошибка - отсутствие плана выхода. Что вы будете делать, когда вклад закончится? Заранее договоритесь с банком о возможности автоматической пролонгации по текущей ставке или получения уведомления за неделю до окончания срока. Иначе вы рискуете оказаться в ситуации, когда деньги лежат на накопительном счете под 10%, пока вы решаете, куда их деть.
Может ли банк снизить ставку по уже открытому вкладу?
Нет, если ставка зафиксирована в договоре. Согласно ст. 838 ГК РФ и решениям Конституционного Суда, банк не имеет права в одностороннем порядке уменьшать процентную ставку по срочному вкладу гражданина, если иное не предусмотрено федеральным законом. Исключение составляют плавающие ставки, привязанные к индикаторам рынка, но это должно быть четко прописано в договоре.
Что такое «новые деньги» и как они влияют на ставку?
«Новые деньги» - это средства, поступившие в банк впервые или переведенные из другой финансовой организации. Банки часто предлагают повышенную ставку (+0,5-1%) для привлечения таких средств, так как им нужно наращивать ресурсную базу. Обязательно уточните статус своих денег перед оформлением договора.
Стоит ли дробить крупную сумму на несколько банков?
Да, если сумма превышает страховой лимит АСВ (2 млн рублей на одного вкладчика в одном банке). Дробление защищает ваши средства в случае отзыва лицензии у одного из банков. Однако учитывайте административные расходы времени на управление несколькими счетами.
Как налоги влияют на выбор вклада с высокой ставкой?
В 2026 году необлагаемый лимит процентного дохода составляет 160 000 рублей в год. Доход свыше этой суммы облагается НДФЛ. При высоких суммах вклада (от 1,5 млн рублей) налоговая нагрузка становится существенной. Иногда выгоднее выбрать вклад со slightly меньшей ставкой, но с возможностью оптимизации налогообложения или более гибкими условиями вывода средств.
Что делать, если банк отказывает в повышенной ставке?
Предложите компромисс: согласитесь на меньший срок (например, 3 месяца вместо 12) или откажитесь от права на частичное досрочное снятие. Также спросите о дополнительных услугах (премиальная карта, страховка), которые могут компенсировать разницу в ставке. Если банк непреклонен, рассмотрите предложения конкурентов, показав менеджеру распечатку с их условиями.