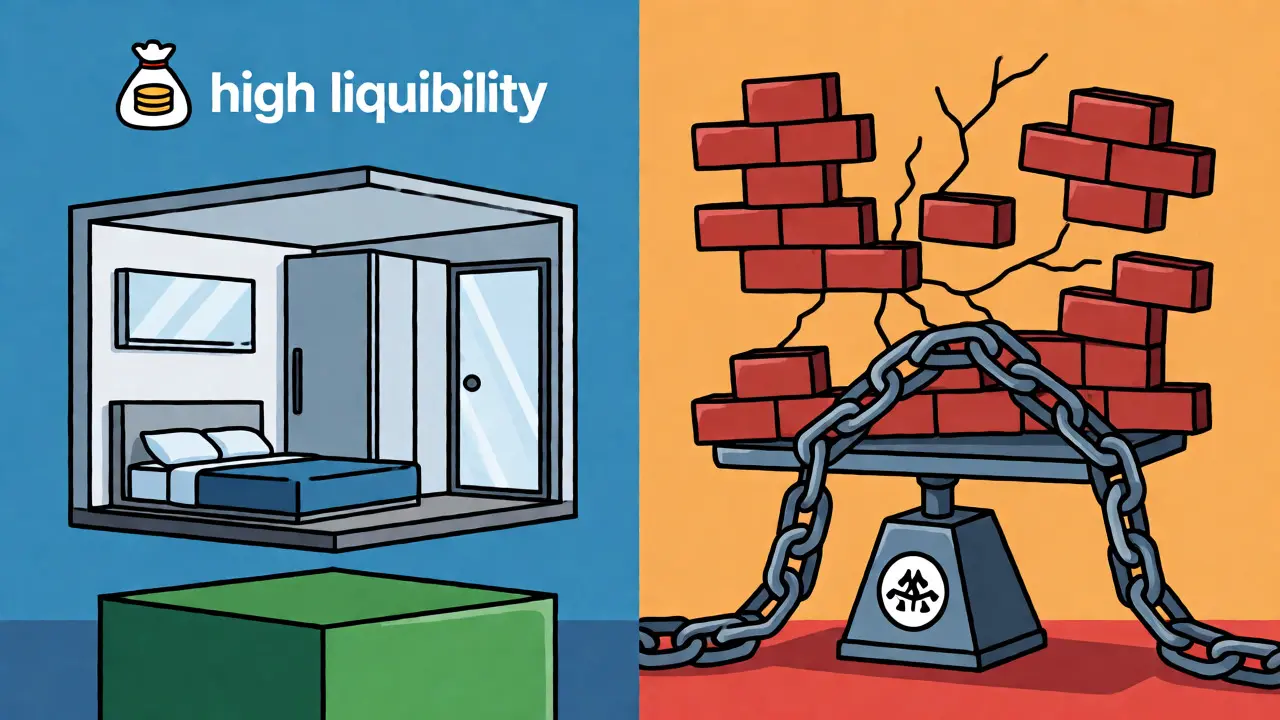
Покупка целой квартиры - это дорого. Покупка комнаты или доли в квартире - это сложно. Банки часто отказывают в таких сделках не потому, что у вас плохая кредитная история, а потому что объект залога им просто не нравится. Почему? Потому что продать половину двухкомнатной «хрущевки» с соседями-конфликтными людьми гораздо труднее, чем ликвидную студию в новостройке. Если вы хотите стать владельцем части недвижимости, но не знаете, как обойти банковские фильтры, эта статья для вас.
| Параметр | Стандартная квартира | Комната / Доля |
|---|---|---|
| Первоначальный взнос | от 15-20% | обычно от 30-50% |
| Оценка ликвидности | Высокая | Низкая (зависит от соседей) |
| Требования к объекту | Автономное жилье | Возможность выдела в натуре (иногда) |
| Согласие совладельцев | Не требуется | Обязательно при преимущественном праве |
Что банк видит в комнате или доле?
Для банка ипотека на комнату или ипотека на долю - это высокорисковый актив. Ликвидность такой недвижимости низкая. Представьте ситуацию: заемщик перестает платить, банк забирает квартиру. Ему нужно ее продать. Продать всю квартиру легко. А продать 1/3 долю в коммуналке, где остальные две трети живут люди, которые могут препятствовать показам или вообще не выходить на связь? Это nightmare для отдела взыскания. Поэтому банки либо отказывают, либо ужесточают условия.
Главный вопрос, который задаст вам менеджер банка: «Можно ли выделить вашу часть в натуре?» Если речь идет о комнате в коммунальной квартире, ответ часто «да», если есть отдельный вход или возможность изолировать помещение. Если же это доля в обычной квартире без физического раздела (например, 1/2 доли), то юридически вы владеете абстрактной частью, а физически живете вместе с другими собственниками. Такие объекты многие крупные игроки рынка, такие как Сбербанк или ВТБ, берут в залог крайне неохотно или требуют огромного первого взноса.
Где искать деньги: выбор программы
Стандартные рыночные ставки в России в конце 2026 года держатся на уровне около 20% годовых из-за высокой ключевой ставки ЦБ. Но есть нюансы для долевой собственности. Государственные льготные программы (семейная, IT-ипотека) чаще всего распространяются только на покупку квартир целиком или домов. На доли они действуют редко, и только если вы покупаете последнюю долю, становясь единственным собственником всей квартиры. Иначе ставка будет рыночной, а она кусается.
Какие банки лояльнее к комнатам и долям?
- Банк ДОМ.РФ: специализируется на жилищных кредитах, иногда имеет более гибкие критерии оценки объектов сложной формы собственности.
- Абсолют Банк и небольшие региональные банки: часто готовы работать с нестандартными залогами ради привлечения клиента, но могут потребовать страховку титула и жизни по повышенному тарифу.
- Газпромбанк: исторически имел опыт работы с разными типами жилья, но требования к сумме и срокам могут быть жесткими.
Совет: не подавайте заявку во все банки сразу. Начните с того, кто имеет отдел по работе с вторичным рынком сложных объектов. Отказ в одной крупной системе может повлиять на скоринг в других.
Юридические минные поля: согласие и преимущественное право
Если вы покупаете долю у постороннего человека (не у второго собственника), вы обязаны соблюсти процедуру уведомления остальных совладельцев. Согласно Гражданскому кодексу РФ, у них есть преимущественное право покупки. Вы должны отправить им уведомление с ценой и условиями сделки. Они имеют месяц на раздумья. Если молчат или отказываются письменно - можно продавать вам.
Но тут возникает проблема с банком. Банку нужны гарантии чистоты сделки. Если вы купите долю, а через полгода один из соседей подаст в суд, заявив, что его не уведомили надлежащим образом, сделку могут признать недействительной. Для банка это риск потери залога. Поэтому юристы банка будут проверять каждый шаг вашего продавца: были ли телеграммы, есть ли нотариальные отказы, соблюдены ли сроки. Любая ошибка в документах - и кредит не выдадут.
Если вы выкупаете долю у другого собственника, чтобы стать единоличным владельцем, ситуация проще. Здесь преимущественное право не работает так строго, так как сделка происходит между совладельцами. Но банк все равно проверит историю перехода прав. Важно, чтобы предыдущая сделка была чистой.
Технические требования к объекту
Не каждую комнату дадут в ипотеку. Есть физические ограничения, которые банк прописывает в регламенте оценки:
- Отдельный вход. Идеально, если комната имеет выход прямо в подъезд или общий коридор, который не проходит через жилые помещения соседей. Если чтобы попасть к себе, нужно пройти через кухню соседей, это минус.
- Санузел. Наличие собственного санузла или возможности его оборудовать резко повышает шансы. Комната без удобств внутри квартиры оценивается ниже.
- Площадь. Минимальная площадь для многих банков начинается от 9-12 кв. м. Меньше брать не хотят, так как такая недвижимость почти неликвидна.
- Техническое состояние. Дом не должен быть аварийным. Если дом признан подлежащим сносу или реконструкции, ипотеку не дадут, даже если комната новая.
Оценщик банка приедет и посмотрит не только на ваши стены, но и на места общего пользования. Грязная лестница, сломанный лифт, агрессивные соседи - все это влияет на заключение об оценке. Иногда оценщик может занизить стоимость объекта, что увеличит ваш требуемый первоначальный взнос.
Как повысить шансы на одобрение
Раз мы знаем, что банк боится рисков, давайте их снижать. Вот конкретные шаги, которые помогут вам получить «да»:
Увеличьте первоначальный взнос
Если стандартная ипотека требует 20%, то на долю или комнату готовьтесь дать 40-50%. Чем меньше сумма кредита относительно стоимости объекта, тем спокойнее банк. Вам не обязательно иметь всю сумму сразу, но высокая доля собственных средств показывает вашу финансовую устойчивость.
Привлеките созаемщиков
Доход одного человека может не покрыть платеж по высокой ставке. Привлечение супруга, родителей или даже друзей в качестве созаемщиков увеличивает совокупный доход семьи. Банки любят, когда ответственность делят несколько человек. При этом созаемщики должны иметь хорошую кредитную историю.
Страховка титула
Это не всегда обязательное условие закона, но часто требование банка для сделок с долями. Страхование риска утраты права собственности стоит денег (обычно 0.3-0.5% от суммы кредита в год), но оно защищает банк. Если сделка сорвется из-за судебного спора с соседями, страховая компания выплатит банку долг. Для вас это дополнительный расход, но он может стать решающим фактором при принятии решения.
Подготовьте документы заранее
Соберите полный пакет документов еще до подачи заявки. Паспорта, справки о доходах (2-НДФЛ или по форме банка), выписка из ЕГРН на объект, технический паспорт, кадастровый план. Если продавец нервозничает и тянет с документами, банк насторожится. Чистота и скорость подготовки - ваш союзник.
Альтернатива: потребительский кредит вместо ипотеки
Иногда проще взять обычный потребительский кредит. Да, ставка там тоже высокая, но нет необходимости оформлять залог, проходить оценку недвижимости, платить страховку титула и ждать месяц до регистрации сделки. Если сумма небольшая (например, вы покупаете небольшую комнату в регионе, где цены низкие), расчет покажет, что переплата по кредиту сопоставима с расходами на оформление ипотеки. Плюс вы становитесь собственником сразу после оплаты, без обременения. Минус - платежи выше, а срок короче (обычно до 5-7 лет против 20-30 лет по ипотеке).
Можно ли использовать материнский капитал для покупки доли?
Да, можно. Но есть нюанс: доля должна быть выделена в натуре или соответствовать установленным нормам площади. Пенсионный фонд (ныне СФР) проверяет, улучшаются ли жилищные условия ребенка. Просто купить 1/10 долю в трехкомнатной квартире может быть недостаточно, если эта доля не дает реального улучшения условий проживания. Лучше консультироваться с местным отделением фонда перед сделкой.
Что делать, если соседи не дают согласие на продажу?
Согласие не обязательно, если вы правильно уведомили их о продаже. Нужно отправить заказное письмо с описью вложения или телеграмму всем совладельцам. Если они в течение месяца не выразили желание купить долю на тех же условиях, вы имеете право продать ее третьему лицу. Для банка важно предоставить доказательства этого уведомления: квитанции об отправке, ответы или отсутствие таковых в установленный срок.
Дадут ли ипотеку на комнату в общежитии?
Шансы ниже, чем на обычную комнату в квартире. Многие банки отказывают в ипотеке на комнаты в общежитиях, так как статус такого жилья часто меняется, а инфраструктура общая. Однако некоторые региональные банки или программы для молодых специалистов могут рассматривать такие варианты. Ключевое условие - наличие отдельного лицевого счета и возможность приватизации.
Как рассчитывается налог при продаже доли, взятой в ипотеку?
При продаже доли, находящейся в собственности менее 5 лет (или 3 лет, если она единственная), вы платите НДФЛ с разницы между ценой продажи и ценой покупки. Расходы на ипотеку (проценты) также можно включить в вычет, уменьшив налогооблагаемую базу. Это выгодно, если вы планируете быстро перепродать объект.
Обязательно ли выделять долю в натуре для ипотеки?
Не всегда, но желательно. Некоторые банки требуют именно возможность выдела в натуре (отдельная комната с окнами). Другие согласятся кредитовать идеальную долю (часть права), если объект ликвиден и есть другие положительные факторы (высокий доход заемщика, большой первый взнос). Уточняйте требования конкретного банка на этапе предварительного рассмотрения.
Ольга Емельяненко
ноября 9, 2026 AT 10:20Спасибо за пост! Очень полезно, особенно про то что нужно собирать документы заранее. Я как раз планирую брать комнату и боялась именно юридических нюансов с соседями. Теперь буду знать про телеграммы и сроки.