Представьте ситуацию: вам срочно нужны деньги на ремонт или покупку машины, но банк за банком отказывает. Вы уже испробовали все онлайн-сервисы, заполнили десятки анкет, а в ответ тишина или сухое «отказано». В этот момент многие вспоминают о существовании кредитного брокера. Это специалист, который обещает решить вашу проблему быстрее и выгоднее, чем вы сами. Но стоит ли платить за эту помощь? Или это просто способ переплатить за то, что можно сделать бесплатно?
Рынок финансовых услуг меняется быстро. Если раньше брокеры были элитной услугой для крупных сделок, то сейчас к ним обращаются люди с обычными потребительскими кредитами. Давайте разберемся без прикрас: когда посредник реально спасает ситуацию, а когда он только усложняет жизнь и кошельку.
Кто такой кредитный брокер и что он делает
Кредитный брокер - это независимый консультант между заемщиком и финансовыми организациями (банками или МФО). Его главная задача - не просто подать заявку, а найти программу, которая подойдет именно вам по ставке, срокам и требованиям. В отличие от банковского менеджера, который работает на интересы своего учреждения, хороший брокер должен работать на вас.
Что входит в его работу? Обычно это полный цикл сопровождения:
- Анализ вашей ситуации. Брокер смотрит на кредитную историю, уровень дохода, текущие долги и оценивает шансы на одобрение.
- Подбор программ. Он знает, какие банки сейчас лояльны к самозанятым, а какие требуют идеальную историю. Например, один банк может закрыть глаза на отсутствие справки 2-НДФЛ, если у вас есть загранпаспорт с визами, а другой откажет из-за минимального стажа.
- Подача заявок. Важно подавать заявки правильно и в нужном порядке. Ошибка в анкете или массовая рассылка запросов по всем банкам сразу может испортить кредитный рейтинг.
- Сопровождение до выдачи. Помощь со сбором документов, переговоры с менеджером, контроль условий договора.
Когда обращение к брокеру оправдано
Не каждому нужен посредник. Если у вас белая зарплата, хорошая история и нет долгов, вы легко получите кредит сами. Но есть категории клиентов, для которых брокер становится спасательным кругом.
| Тип клиента | Проблема | Как помогает брокер |
|---|---|---|
| Самозанятые и ИП | Нет официальной справки о доходах 2-НДФЛ, нестабильный доход. | Находит банки, принимающие выписки из банка или декларации вместо справок. |
| Клиенты с плохой КИ | Есть просрочки, много микрозаймов, недавний отказ. | Подбирает лояльные программы, объясняет причины отказа, подает заявку в «правильный» банк. |
| Занятые профессионалы | Нет времени ходить по банкам и собирать документы. | Берет всю рутину на себя, экономит часы личного времени. |
| Иностранные граждане | Сложности с документами, ВНЖ, РВП. | Знает требования банков к мигрантам и помогает подготовить пакет документов. |
Особенно актуален брокер для ипотеки. Ипотечные сделки сложны: нужно проверить объект недвижимости, согласовать страховку, оценить квартиру. Одна ошибка в оценке может стоить десятков тысяч рублей. Здесь опыт посредника часто окупается.
Главный минус: стоимость услуг
Запомните простое правило: бесплатных консультаций почти не бывает. Либо платите вы, либо банк платит брокеру комиссию, закладывая ее в ставку. Но чаще всего клиент платит напрямую.
Модели оплаты бывают разные:
- Фиксированная сумма. Например, 5-15 тысяч рублей за подбор и подачу заявки. Платится обычно после одобрения.
- Процент от суммы кредита. Часто встречается в ипотеке или автокредитах. Может составлять 1-3% от тела кредита.
- Комиссия банка. Некоторые брокеры берут плату с банка за приведенного клиента, тогда для вас услуга формально бесплатна. Но проверьте, не завышена ли ставка!
Если вы берете небольшой потребительский кредит на 100 тысяч рублей, а брокер берет 10% (10 тысяч), ваша реальная ставка резко вырастет. В таких случаях лучше считать полную стоимость кредита (ПСК) самостоятельно.
Риски: мошенники и недобросовестные компании
В России деятельность кредитных брокеров до сих пор слабо регулируется законом. У них нет лицензии ЦБ, как у инвестиционных брокеров. Это создает поле для махинаций.
Частые проблемы, с которыми сталкиваются клиенты:
- Предоплата «в никуда». Компания требует 5-10 тысяч рублей вперед, обещая гарантированное одобрение. Потом оказывается, что заявка не прошла, а деньги не возвращают.
- Гарантия 100%. Ни один честный брокер не гарантирует выдачу, если у вас огромные долги или судимости. Обещание «дадим кредит даже без работы» - красный флаг.
- Навязывание дорогих продуктов. Брокер может отправить заявку только в те банки, где ему платят наибольшую комиссию, игнорируя более выгодные варианты для вас.
- Скрытые комиссии. В договоре прописаны дополнительные платежи за «юридическое сопровождение» или «страховку жизни», которые увеличивают переплату.
Как выбрать надежного брокера
Чтобы не попасться на удочку мошенников, действуйте как детектив перед заключением договора.
- Проверьте регистрацию. Попросите ИНН компании и проверьте его на сайте ФНС. Если фирма зарегистрирована месяц назад и имеет уставный капитал 10 тысяч рублей - будьте осторожны.
- Изучите отзывы. Ищите не на самом сайте брокера, а на независимых площадках (Отзовик, Banki.ru, профильные форумы). Смотрите на свежие отзывы за последние 3-6 месяцев.
- Требуйте прозрачный договор. В нем должно быть четко написано: что входит в услугу, сколько стоит, когда производится оплата (до или после выдачи денег), и каковы условия возврата предоплаты.
- Уточняйте список банков. Спросите, с какими банками они работают. Если их меньше 5-7, возможно, у них узкая специализация или партнерские ограничения.
- Не верьте в чудеса. Хороший брокер честно скажет: «Шансов мало, но мы попробуем». Плохой скажет: «Дадим 100%, даже если вы банкрот».
Брокер против самостоятельного поиска: сравнение
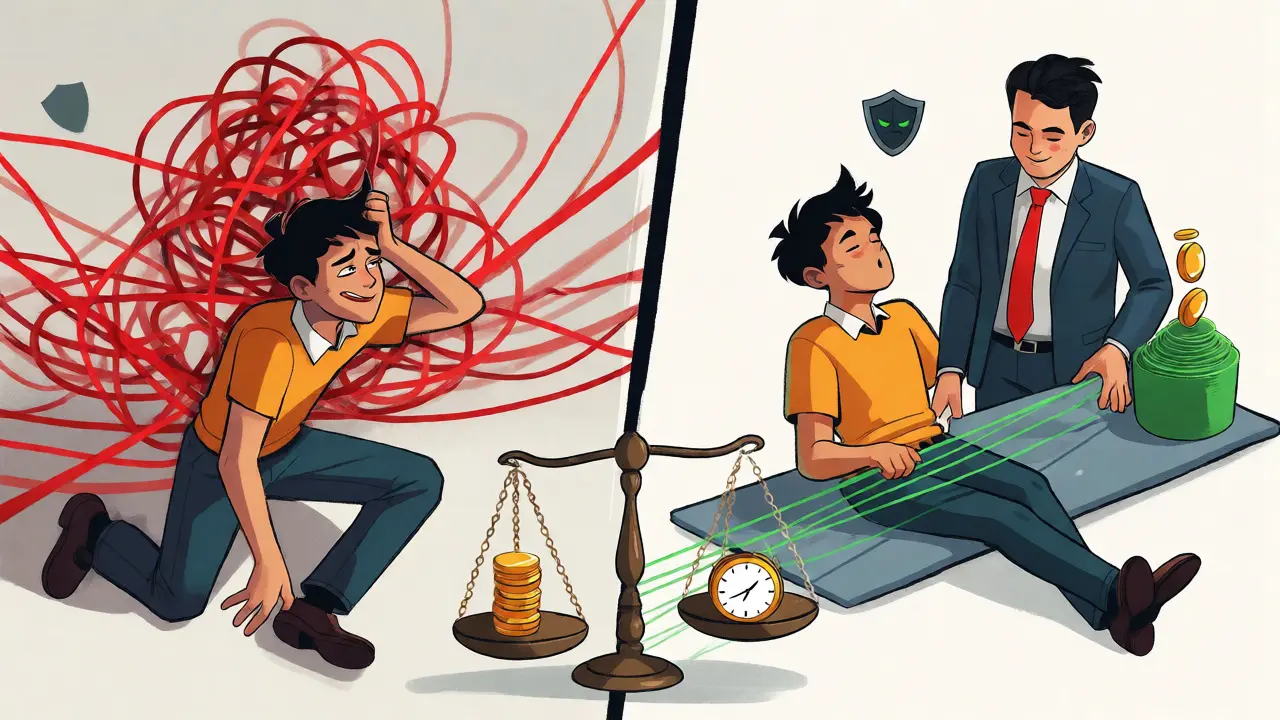
Давайте честно сравним два пути получения кредита.
| Критерий | Самостоятельно | Через брокера |
|---|---|---|
| Стоимость | 0 рублей (кроме возможных ошибок) | Комиссия или фиксированная плата |
| Вероятность одобрения | Средняя (зависит от ваших знаний) | Выше (за счет опыта и правильного выбора банка) |
| Экономия времени | Низкая (нужно самому изучать сайты) | Высокая (делает все за вас) |
| Прозрачность условий | Высокая (читаете договор сами) | Средняя (можно упустить детали ради скорости) |
| Стресс | Высокий (отказы бьют по самооценке) | Ниже (есть поддержка специалиста) |
Если у вас простая ситуация (официальная работа, чистая история), брокер скорее всего будет бесполезен. Вы потеряете деньги за консультацию, которую могли получить бесплатно в банке. Но если вы фрилансер, у вас была просрочка три года назад, или вы хотите рефинансировать несколько дорогих займов в один дешевый - здесь посредник может сэкономить вам десятки тысяч рублей на процентах.
Практические советы перед сделкой
Перед тем как подписывать договор с брокером, сделайте три вещи:
- Закажите свою кредитную историю. Два раза в год это бесплатно через Госуслуги. Зная свои цифры, вы сможете проверить компетентность брокера. Если он говорит, что у вас «все идеально», а там висят открытые просрочки - бегите.
- Попробуйте подать заявку сами. Хотя бы в один крупный банк. Посмотрите на результат. Иногда отказ приходит мгновенно из-за технической ошибки, которую можно исправить самому.
- Считайте полную стоимость. Не смотрите только на ставку. Добавьте комиссию брокера, страховки и другие платежи. Сравните итоговую переплату с вариантом «самостоятельно».
Кредитный брокер - это инструмент. Как молоток: им можно построить дом, а можно разбить палец. Все зависит от того, кто держит его в руках и насколько точно вы знаете задачу. В 2026 году, когда банки ужесточают скоринг, а ставки колеблются, грамотный посредник действительно может стать вашим союзником. Главное - выбирать его так же тщательно, как выбираете банк.
Обязательно ли платить брокеру предоплату?
Нет, большинство добросовестных брокеров берут оплату только после успешного одобрения и выдачи кредита. Требование крупной предоплаты (более 10-20% от стоимости услуги) до начала работы - серьезный повод насторожиться и проверить компанию. Исключение могут составлять сложные юридические кейсы, где требуется предварительная подготовка документов.
Может ли брокер дать кредит, если я официально не работаю?
Да, но не гарантированно. Опытный брокер знает банки, которые одобряют кредиты по паспорту и второму документу (СНИЛС, загранпаспорт, водительское удостоверение) без справки о доходах. Однако ставки в таких программах обычно выше, а лимиты ниже. Брокер поможет найти баланс между требованиями и условиями.
Портит ли брокер кредитную историю?
Нет, сам факт обращения к брокеру не влияет на историю. Однако важно, как он подает заявки. Грамотный специалист отправляет запросы последовательно, начиная с самых вероятных вариантов, чтобы избежать множества одновременных отказов, которые снижают рейтинг. Неофиты могут завалить базу запросами, что ухудшит оценку.
Чем отличается ипотечный брокер от обычного?
Ипотечный брокер специализируется на долгосрочных залоговых кредитах. Он глубоко разбирается в нюансах оценки недвижимости, страхования титула и жизни, а также в требованиях банков к объекту залога. Обычный брокер чаще работает с потребительскими кредитами и рефинансированием, где процесс проще и быстрее.
Что делать, если брокер взял деньги и ничего не сделал?
Сначала напишите официальную претензию на адрес компании с требованием вернуть средства. Если ответа нет, обратитесь в Роспотребнадзор и подайте иск в суд. Поскольку лицензий у брокеров нет, споры решаются в рамках Закона о защите прав потребителей и гражданского законодательства. Наличие договора и чеков об оплате критически важно.