Представьте ситуацию: вы берете ипотеку с плавающей ставкой, чтобы сэкономить. Первые полгода платеж действительно ниже, чем у соседа с фиксированным договором. Вы довольны. А потом приходит новость о повышении ключевой ставки Центробанка, и ваш ежемесячный взнос резко подскакивает на 20-30%. Знакомо? Это не страшилка из интернета, а реальный сценарий для тысяч заемщиков в России за последние пару лет.
Плавающая ставка - это механизм кредитования, при котором процент меняется в зависимости от рыночных индикаторов, чаще всего ключевой ставки Банка России. В отличие от классической ипотеки, где сумма платежа «замораживается» на годы, здесь вы играете на биржевых настроениях вместе с банком. Кому этот инструмент реально приносит деньги, а кому грозит финансовым крахом? Давайте разберем без сложных терминов, но с цифрами.
Как работает математика плавающей ставки
Чтобы понять суть, забудьте слово «магия». Все просто: ваша ставка складывается из двух частей. Первая - это постоянная маржа банка (обычно от 1,5% до 4,5%). Она не меняется никогда. Вторая часть - переменный индикатор. В 67% случаев это ключевая ставка ЦБ РФ. Реже используют RUONIA (ставка межбанковского рынка) или MosPrime.
Допустим, банк дает вам формулу: «Ключевая ставка + 2,9%». Сегодня ключевая ставка 10%, значит, вы платите 12,9%. Если ЦБ снизит ставку до 8%, вы будете платить 10,9%. Экономия очевидна. Но если регулятор поднимет ставку до 15%, ваш платеж вырастет до 17,9%. Именно эта непредсказуемость пугает большинство людей.
Важно понимать, как часто меняется ставка. Здесь нет единого стандарта:
- Ежеквартальный пересмотр используют 45% банков (например, Газпромбанк).
- Полугодовой пересмотр - выбор 30% игроков рынка (часто встречается у ВТБ).
- Ежемесячная индексация - редкость (около 15%), характерна для Альфа-Банка.
- Привязка к дате изменения ставки ЦБ - самый быстрый вариант, но встречается лишь в 10% договоров.
Чем реже пересмотр, тем меньше стресса, но и выгода от снижения ставок наступает позже. Чем чаще - тем быстрее вы почувствуете боль при росте инфляции.
Когда плавающая ставка выгодна
Этот продукт создан не для всех. Он идеален в трех конкретных ситуациях. Если вы не попадаете ни в одну из них, лучше держаться подальше от переменных ставок.
Ситуация первая: ожидание снижения ключевой ставки. Исторически так было в 2023-2024 годах, когда ЦБ начал цикл смягчения политики после пиковых значений. Если аналитики прогнозируют падение инфляции и снижение ставки ЦБ, плавающая ипотека позволяет экономить сотни тысяч рублей за срок кредита. По данным калькулятора ДОМ.РФ, при стабильном тренде вниз экономия может составить от 150 тыс. до 2,3 млн рублей на типовой квартире.
Ситуация вторая: план досрочного погашения. Если вы планируете закрыть долг за 3-5 лет, риск того, что ставка успеет взлететь и съесть всю выгоду, минимален. Стартовая ставка по плавающим продуктам обычно на 0,5-1,5 процентных пункта ниже фиксированной. За короткий срок эта разница превращается в ощутимую сумму, которую можно направить на досрочное погашение тела кредита.
Ситуация третья: высокая долговая нагрузка сегодня, но уверенность в будущем. Некоторые заемщики берут плавающую ставку, потому что их текущий доход не позволяет обслуживать дорогой фиксированный кредит. Они рассчитывают, что через год-два их зарплата вырастет, а экономика стабилизируется. Это рискованная стратегия, требующая железной дисциплины.
Главные риски: почему банки любят этот продукт больше вас
Банки обожают плавающие ставки, потому что они переносят макроэкономические риски на плечи клиента. Если инфляция растет, банк получает больше денег, ничего не меняя в своих операционных расходах. Вы же получаете сюрприз в виде нового графика платежей.
| Параметр | Фиксированная ставка | Плавающая ставка |
|---|---|---|
| Предсказуемость бюджета | Высокая. Платеж известен на весь срок. | Низкая. Платеж может меняться каждые 3-6 месяцев. |
| Стартовый платеж | Обычно выше на 0,5-1,5 п.п. | Ниже, есть возможность экономии сразу. |
| Максимальный платеж | Ограничен договором. | Может вырасти на 20-30% за квартал (пример Россельхозбанка). |
| Психологический комфорт | Стабильность. | Тревожность, необходимость следить за новостями ЦБ. |
Самый страшный сценарий - одновременный рост ставки и потеря работы. Исследование Высшей школы экономики показало, что для 68% российских семей доля расходов на жилье выше 35% дохода. Даже 10%-ное увеличение платежа для таких домохозяйств критично и может привести к просрочкам.
Не стоит забывать про юридические ограничения. Согласно закону №106-ФЗ, плавающая ставка доступна только для кредитов сроком до 20 лет и суммой от 200 до 1000 средних месячных зарплат. Для Москвы это верхняя граница около 56 млн рублей, но для регионов лимиты значительно жестче. Кроме того, госпрограммы вроде «Льготной ипотеки под 6%» не работают с плавающими ставками. Если вы подходите под льготную программу, фиксированная ставка почти всегда выгоднее.
Защита от шока: кап, флор и резервный фонд
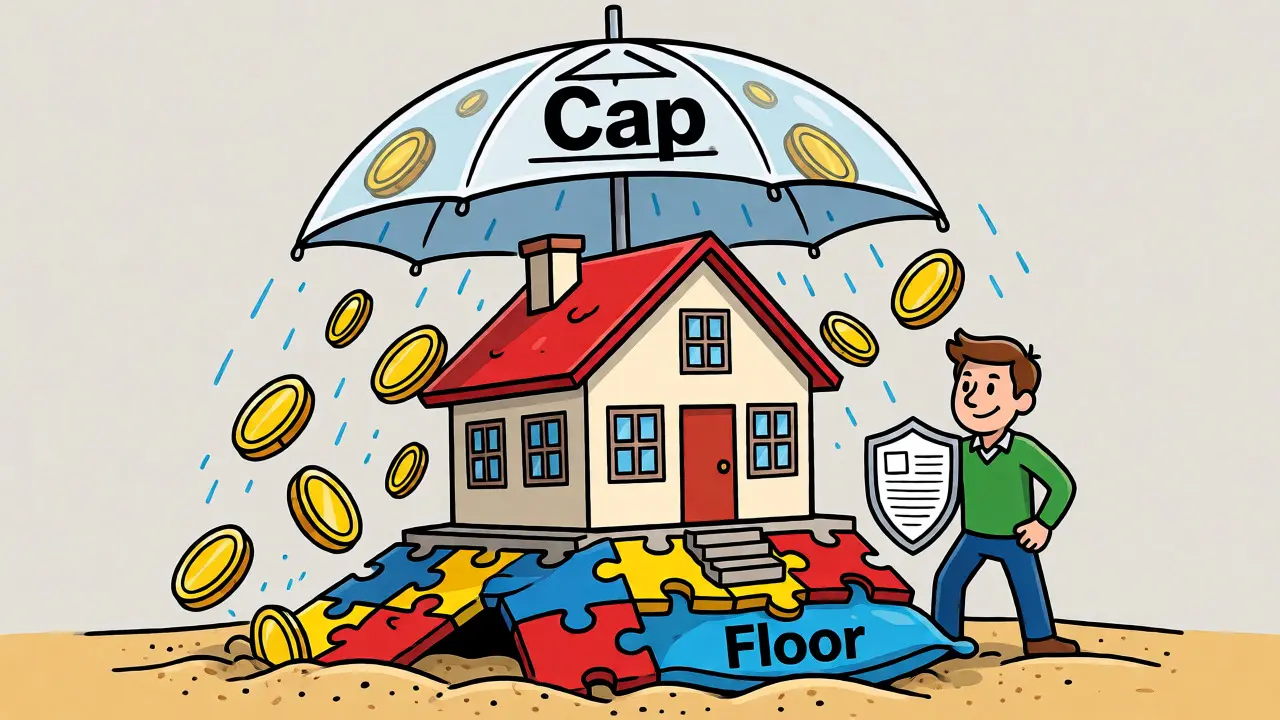
Если вы все же решились на эксперимент, нужно вооружиться. Просто подписать договор недостаточно. Ищите в тексте два важных понятия: «кап» и «флор».
Кап (Cap) - это максимальная ставка, выше которой она не поднимется, даже если инфляция улетит в космос. Обычно он установлен на уровне первоначальной ставки плюс 3-4 процентных пункта. Например, если стартовая ставка 12%, кап может быть 15-16%. Это ваша страховка от катастрофы.
Флор (Floor) - минимальная возможная ставка. Банк защищает свою прибыль, поэтому даже если ключевая ставка упадет до нуля, вы не будете платить меньше установленного минимума. Флор обычно на 1-2 п.п. ниже стартовой ставки.
Но лучший инструмент защиты - не бумага, а подушка безопасности. Эксперты Ассоциации финансовых экспертов рекомендуют иметь резерв на 6-12 месяцев платежей. Почему именно столько? Потому что пересмотр ставки происходит не мгновенно, а с задержкой. Плюс, если платеж вырастет, вам понадобится время, чтобы найти дополнительные источники дохода или сократить расходы. Без такой «подушки» один скачок ставки может заставить вас продавать имущество в спешке.
Еще одна хитрость - комбинированные программы. Сбербанк, например, предлагает опцию «Стабильный старт»: первые 3 года ставка фиксированная, а дальше переходит в плавающую. Это снижает риск на этапе адаптации к новым жилищным условиям и позволяет накопить капитал для будущих выплат.
Реальные кейсы: кто выиграл, а кто потерял
Теория - это хорошо, но давайте посмотрим на практику. На форумах ипотечных заемщиков можно найти полярные отзывы. Средний рейтинг продукта пока держится на уровне 3,8 из 5, что говорит о смешанных чувствах клиентов.
Позитивный пример: пользователь из Москвы взял ипотеку в ВТБ со ставкой «ключевая + 0,7%». Когда ЦБ снизил ставку в апреле 2024 года, его платеж упал с 124 500 до 108 300 рублей. Экономия составила более 16 тысяч в месяц. Эти деньги он направил на ремонт квартиры, не увеличивая нагрузку на бюджет.
Негативный пример: клиент Альфа-Банка столкнулся с обратной ситуацией. Из-за роста индекса RUONIA его платеж вырос на 28% за один квартал. У него не было финансовой подушки, и семье пришлось срочно продавать квартиру, так как обслуживание долга стало неподъемным. Важно отметить, что 72% заемщиков, по данным FinExpertiza, признаются, что плохо понимают механику пересчета ставки до момента, когда им приходит новый график.
Также стоит упомянуть нововведение Сбербанка с июля 2024 года - «плавающий срок». Теперь при резком росте ставки банк может предложить увеличить срок кредита вместо повышения платежа. Это снижает риск дефолта, но увеличивает общую переплату. Выбор остается за вами: платить больше сейчас или растянуть удовольствие на годы.
Чек-лист перед подписанием договора
Прежде чем ставить подпись, честно ответьте себе на эти вопросы. Если хотя бы на один ответ «нет», плавающая ставка вам не подходит.
- Мой платеж составляет менее 30% дохода? Даже при худшем сценарии (достижении капа). Если сейчас платеж занимает 40% зарплаты, рост ставки добьет вас.
- У меня есть деньги на 6 месяцев платежей? Не на еду, а именно на ипотеку. Эти средства должны лежать на отдельном счете и не тратиться на отпуск или телефон.
- Я готов следить за экономическими новостями? Вам придется регулярно проверять решения ЦБ и понимать, как они повлияют на ваш договор. Лень здесь стоит дорого.
- В договоре четко прописаны условия пересмотра? Проверьте дату пересмотра, источник данных (ключевая ставка, RUONIA) и наличие капа/флора. Расплывчатые формулировки - враг заемщика.
- Я планирую жить в этой квартире дольше 5 лет? Если да, то долгосрочные риски роста инфляции становятся реальностью. Если нет (планируете продажу), риск снижается.
Помните, что банки зарабатывают на разнице ставок. Они предлагают плавающую ставку там, где видят потенциал роста стоимости денег. Ваша задача - не дать себя обмануть красивой рекламой «выгодной ставки сегодня».
Можно ли перейти с фиксированной ставки на плавающую?
Да, многие банки позволяют это сделать, но обычно это платная услуга или требует оформления дополнительного соглашения. Часто переход возможен только после определенного срока действия договора (например, через год). Однако рефинансирование действующей ипотеки на новых условиях с плавающей ставкой также является вариантом, особенно если текущие рыночные ставки существенно ниже ваших.
Что будет, если ключевая ставка упадет до нуля?
Вы не будете платить нулевой процент. В договоре всегда предусмотрен «флор» - минимально допустимая ставка. Обычно она устанавливается на уровне, обеспечивающем банку базовую прибыль и покрытие операционных расходов. Поэтому даже при экстремально низких рыночных ставках ваш платеж снизится лишь до уровня флора, а не до нуля.
Подходит ли плавающая ставка для военной ипотеки или господдержки?
Как правило, государственные субсидированные программы (семейная ипотека, IT-ипотека) требуют фиксации ставки на весь срок или ее четкого расчета по льготной формуле. Плавающая ставка в этих программах либо недоступна, либо применяется с серьезными ограничениями. Всегда уточняйте условия участия в конкретной госпрограмме у менеджера банка.
Как часто банк уведомляет об изменении платежа?
По закону банк обязан уведомить заемщика о новом размере платежа не позднее чем за 30 дней до даты очередного взноса. Уведомление приходит в личный кабинет мобильного приложения, по электронной почте или заказным письмом. Пропуск уведомления не освобождает от обязанности платить новую сумму, поэтому следите за коммуникациями с банком самостоятельно.
Есть ли смысл брать плавающую ставку для небольшой квартиры?
Для небольших сумм кредита разница между фиксированной и плавающей ставкой в абсолютных рублях может быть несущественной. При кредите в 3-4 млн рублей экономия в 1 процентный пункт составит около 30-40 тысяч рублей в год. Стоит ли ради этого брать на себя риски волатильности и сложности мониторинга? Часто проще взять надежную фиксированную ставку и спать спокойно.
Andrey Andreev
октября 25, 2026 AT 12:30да это все заговор банков они специально делают ставки плавающими чтобы потом душить народ когда инфляция улетит в космос а вы будете платить в три раза больше и не сможете ничего сделать потому что договор составлен так что вы сами виноваты я всегда говорил что деньги это иллюзия контроля
Vitaliy Bolot
октября 25, 2026 AT 21:56Вы, Андрей, снова путаете причинно-следственные связи. Банк - это не злой гений из подвала, а институциональный механизм распределения рисков. Плавающая ставка переносит макроэкономическую волатильность с баланса банка на плечи заемщика. Это не «заговор», а элементарная математика вероятностей. Если вы считаете, что ЦБ управляет ставками по настроению председателя, то вам пора читать не новости, а учебник по монетарной политике.
Ключевой момент здесь: банк хеджирует свои риски через деривативы, но для розничного клиента этот инструмент становится чистым спекулятивным продуктом. Вы платите премию за опцион на снижение ставок, но теряете право на стабильность. Это классическая ловушка когнитивных искажений: мы видим низкий стартовый платеж и игнорируем хвостовые риски. Пока вы строите теории заговора, рынок уже заложил эти риски в маржу. И да, ваша паранойя понятна, но она не отменяет фактов.
Ruslan Grafov
октября 27, 2026 AT 07:01Виталий прав в сухих цифрах, но упускает моральный аспект. Банкиры просто жадные свиньи которые хотят содрать с людей последнее они знают что народ в россии не разбирается в финансах и поэтому лепят им такие условия где прописным буквами написано одно а мелким шрифтом совсем другое я сам брал ипотеку и чуть не попался на удочку с этим RUONIA который скачет как сумасшедший это же полный беспредел когда тебе меняют график платежей каждый месяц без предупреждения толком
Олександр Заболотний
октября 28, 2026 AT 07:50а если взять кап и флор то получается страховка или нет? 🤔 мне кажется если есть ограничение сверху то риск уже не такой страшный правда ведь нужно еще смотреть на срок кредита боюсь там могут быть подводные камни с досрочкой 😟
Svetlana Darsalia
октября 30, 2026 AT 01:00Олександр, тут нюанс в том, что флор часто ставят высокий, так что выгода при падении ключевой ставки может быть минимальной 😕 А вот кап реально спасает нервы, но банки редко дают хороший кап бесплатно. Обычно он либо очень высокий (типа +5% к текущей), либо стоит денег как отдельная страховка. Я смотрела калькулятор ДОМ.РФ, и там даже при прогнозе снижения экономия выходит сомнительной, если сравнивать с льготными программами. Лучше уж фикс и спать спокойно, чем каждый день мониторить новости ЦБ 📉📈
Konstantin Chaus
октября 30, 2026 AT 12:48ребята ну не надо паниковать все равно рано или поздно ставки упадут и мы все разбогатеем главное верить в себя и не бояться рисков жизнь одна и надо жить ярко а не прятаться за фиксированными ставками как трусы
Александр Исаков
октября 31, 2026 AT 04:02Константин, ваш оптимизм восхищает, но давайте будем реалистами. Экономика РФ сейчас в стадии структурной трансформации. Высокие ставки могут сохраняться годами. Если у вас нет финансовой подушки в 6 месяцев, то один скачок ставки может привести к просрочке и потере имущества. Это не про «жить ярко», а про финансовую гигиену. Плавающая ставка подходит тем, кто планирует закрыть долг за 3-5 лет. Для остальных это лотерея, где выигрыш небольшой, а проигрыш катастрофичен. Не стоит путать смелость с безответственностью.
Николай Власов
ноября 1, 2026 AT 05:49Уважаемые коллеги, позвольте внести ясность в дискуссию.
Плавающая ставка - это не инструмент обогащения, а инструмент управления ликвидностью. Если ваш ежемесячный платеж превышает 30% дохода, данный продукт категорически противопоказан. Формулировки в договоре о «пересмотре» часто содержат лакуны, позволяющие банку трактовать индексы в свою пользу. Рекомендую перед подписанием договора провести стресс-тест: представьте, что платеж вырос на 30%, и оцените, останется ли у вас возможность обслуживать кредит без продажи активов. Дисциплина важнее прогнозов.
Екатерина Андронова
ноября 1, 2026 AT 20:41Александр, вы абсолютно правы насчет дисциплины! 🙌 Но я добавлю, что многие люди просто не читают договор. Там черным по белому написано про штрафы за досрочное погашение или отсутствие капа. Это же банальная неграмотность населения, которую банки успешно эксплуатируют. 😡 Мы должны требовать прозрачности, а не винить только себя. Хотя, конечно, ответственность лежит на каждом. Но система должна быть справедливой! ⚖️
Larisa Suvorova
ноября 2, 2026 AT 11:06Дамы и господа, позвольте завершить эту дискуссию нотой драматизма. История повторяется: сначала соблазн дешевых денег, затем неизбежная расплата. Те, кто выбрал плавающую ставку в периоды нестабильности, оказались в роли заложников собственной надежды. Фиксация ставки - это не консерватизм, это акт мудрости и уважения к будущему своего рода. Не позволяйте жадности затмить разум. Стабильность стоит дороже, чем кажущаяся выгода первого года. Берегите свой покой.