Знаете это чувство? Вы возвращаетесь домой после тяжелого дня, а на столе лежит чек из магазина или выписка по карте. И вместо спокойного вечера начинается немой укор или открытая перепалка: «Опять ты потратил(а) не на то!». Деньги - это вторая по частоте причина разводов в мире, уступая только изменам. Но парадокс в том, что чаще всего мы ругаемся не из-за отсутствия денег, а из-за непонимания того, куда они исчезают и кто за них отвечает.
Если вы хотите перестать считать каждую копейку в напряженной атмосфере и начать строить будущее вместе, вам нужен семейный бюджет. Это не просто таблица в Excel, а инструмент коммуникации, который превращает хаос трат в понятную систему управления ресурсами семьи. Давайте разберем, как наладить этот процесс так, чтобы деньги работали на ваши отношения, а не против них.
Почему мы вообще ссоримся из-за финансов?
Прежде чем открывать приложение для учета расходов, стоит понять корень проблемы. Конфликты возникают не потому, что муж купил дорогую удочку, а жена заказала лишний кофе. Причина глубже: у каждого партнера есть своя «финансовая ДНК», сформированная родителями и личным опытом. Для одного человека трата 100 долларов на ужин - это праздник жизни, для другого - расточительство и тревога о завтрашнем дне.
Когда нет общего плана, каждый действует исходя из своей внутренней картины мира. Один партнер чувствует себя контролируемым («Мне нужно отчитываться за каждый рубль?»), другой - брошенным в финансовой яме («Я тащу всё на себе!»). Открытый разговор о деньгах признается психологами основой доверия в паре. Как только вы перестанете воспринимать финансы как зону ответственности одного человека (обычно того, кто зарабатывает больше), напряжение спадет. Финансовое богатство - это не только сумма на счету, но и разница между доходами и расходами, которая дает свободу выбора без лишней тревоги.
Шаг 1: Честная ревизия доходов и расходов
Первый шаг к миру в семье - это полная прозрачность. Звучит страшно, но это необходимо. Вам нужно сесть вместе (желательно с пиццей или вином, чтобы снизить градус серьезности) и выписать абсолютно все доходы. Не только зарплату, но и подработки, кэшбэк, подарки бабушки, возврат налогов. Многие пары теряют до 15% семейного бюджета просто потому, что мелкие поступления не учитываются и незаметно тратятся на мелочи.
Дальше - расходы. Здесь важно не пытаться сразу экономить, а просто фиксировать. Запишите всё: от аренды жилья и коммуналки до подписки на Netflix и шоколадки на кассе. Используйте любой удобный формат: блокнот, электронную таблицу или мобильное приложение. Цель этого этапа - увидеть реальную картину, а не идеализированную. Часто оказывается, что «мелкие» траты съедают половину дохода, предназначенного на отпуск. Когда оба партнера видят цифры, спор «кто больше тратит» теряет смысл. Цифры объективны, эмоции - субъективны.
Метод 50/30/20: Простая формула гармонии
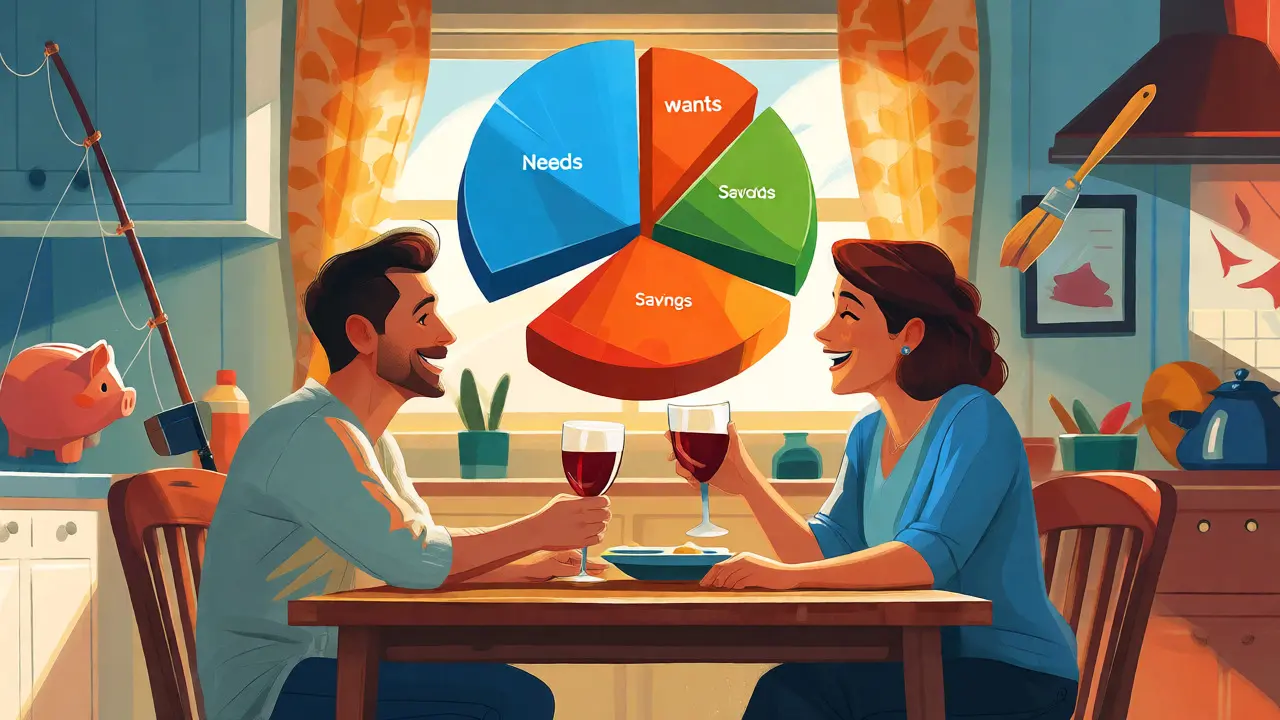
Как распределить эти деньги, чтобы никто не чувствовал себя обделенным? Самый популярный и рабочий вариант - метод 50/30/20. Он не требует сложных математических навыков, но создает четкие границы дозволенного.
| Категория | Доля от дохода | Что входит | Цель категории |
|---|---|---|---|
| Обязательные нужды | 50% | Жилье, еда, коммунальные услуги, транспорт, одежда первой необходимости, страховки. | Выживание и базовый комфорт. |
| Желания и хобби | 30% | Развлечения, рестораны, хобби, путешествия, дорогие покупки, личные капризы. | Удовольствие и качество жизни. |
| Будущее | 20% | Накопления, инвестиции, погашение долгов, крупная техника, отпуск. | Финансовая безопасность и рост. |
Главная прелесть этой системы в том, что она легализует «глупые» траты. Если вы выделили 30% на желания, то покупка дорогой игры или косметики уже не повод для скандала, если лимит не превышен. Важно помнить: эта схема гибкая. Если у вас ипотека съедает 60% дохода, начните с пропорции 60/25/15. Главное - регулярность, а не идеальное следование стандартам. Не обязательно сразу откладывать 20%, можно начать с 5%. Привычка важнее размера суммы.
Подушка безопасности: Ваш антистресс-фонд
Почему одна и та же поломка холодильника вызывает у одной пары панику и ссору, а у другой - спокойное решение вопроса? Ответ кроется в наличии резервного фонда. Специалисты рекомендуют держать сумму, равную трем месяцам обязательных расходов. Это ваша финансовая подушка безопасности.
Эти деньги должны лежать в ликвидной форме - на накопительном счете или вкладе с возможностью быстрого снятия. Не вкладывайте их в акции или криптовалюту, где цена может упасть в момент, когда вам срочно нужны наличные. Принцип «платите сначала себе» работает здесь лучше всего: как только пришла зарплата, автоматически переведите часть суммы в резерв. Остальные деньги тратьте спокойно. Наличие такой подушки снижает уровень кортизола в доме. Вы перестаёте бояться непредвиденных обстоятельств, потому что знаете: у вас есть план Б.
Личные деньги: Право на тайну и автономию
Самая частая ошибка - попытка создать единый кошелек на всё. Да, общий бюджет удобен для оплаты счетов, но он убивает индивидуальность. У каждого партнера должна быть личная категория расходов, которую он тратит по своему усмотрению, не отчитываясь перед вторым.
Это могут быть те самые 10-15% от личного дохода или фиксированная сумма из общего котла. Пусть муж покупает рыболовные снасти, которые жена считает бессмысленными, а жена ходит на курсы рисования, которые муж не понимает. Пока эти траты идут из личной категории, вопросов возникать не должно. Это сохраняет ощущение свободы и уважения личных границ. Договоритесь заранее: сколько денег считается «общим» вопросом, требующим обсуждения, а сколько - личным делом. Например, всё до 100 долларов тратится самостоятельно, всё свыше - обсуждается.
Вовлечение детей в финансовую игру
Деньги часто становятся табуированной темой для детей, и это приводит к тому, что подростки не понимают ценности труда. Начните вовлекать детей в бюджетные процессы рано. Даже дошкольники могут участвовать в простых решениях: «Мы можем купить эту игрушку сейчас или подождать до выходных и купить две маленькие?».
Регулярное обсуждение финансового плана помогает детям понять, что деньги не прилетают с неба, а являются результатом усилий. Это развивает рациональное мышление и снижает количество истерик в магазинах. Кроме того, когда дети видят, как родители совместно планируют отпуск или покупают новый диван, они учатся командной работе и ответственности. Семейный совет по поводу крупных покупок - это отличная тренировка переговоров для всей семьи.
Типичные ловушки и как их избежать
Даже с лучшим планом есть риски сорваться в старые привычки. Вот основные ошибки, которые разрушают семейные финансы:
- Скрытие долгов. Одна из самых больших проблем. Если один партнер имеет кредитную карту или микрозайм, о котором второй не знает, это подрывает доверие сильнее, чем сам долг. Долги тянут ресурсы из семьи, особенно если есть дети. Честность на старте - залог успеха.
- Игнорирование сезонных трат. Новый год, дни рождения друзей, летний отпуск - эти расходы предсказуемы. Если не готовить к ним отдельный фонд ежемесячно, в декабре или июне бюджет будет пробит, что неизбежно приведет к конфликту.
- Отсутствие регулярных встреч. Разговор о деньгах должен быть рутинным, как чистка зубов. Назначьте 20-минутный «финансовый чекап» раз в неделю или месяц. Обсуждайте отклонения от плана, корректируйте цели. Лучше решить проблему с перерасходом продуктов в среду вечером, чем выяснять отношения в конце месяца, когда денег уже нет.
Не бойтесь обращаться к финансовым экспертам, если запутались в кредитах или инвестициях. Иногда взгляд со стороны помогает трезво оценить ситуацию и снять эмоциональный накал. Понимание финансовых механизмов делает вас сильнее как команду.
Практические шаги к оптимизации
Чтобы высвободить средства без болезненных ограничений, проведите аудит мелких утечек. Часто деньги уходят туда, где мы даже не думаем о цене: подписки, которыми не пользуемся, доставка еды вместо готовки дома, импульсивные покупки в очередях.
Попробуйте заменить некоторые платные удовольствия на бесплатные аналоги. Совместная прогулка в парке, пикник, поход в музей в бесплатный день - это укрепляет отношения не хуже ресторана, но стоит дешевле. Покупка многоразовой бутылки для воды и ношение домашней еды в контейнерах могут сэкономить существенную сумму в год. Перераспределите эти деньги на то, что действительно приносит радость вашей семье: например, на качественную технику, которая облегчает быт, или на обучение.
Создание семейного бюджета - это марафон, а не спринт. Будут моменты, когда вы будете выходить за рамки плана. Это нормально. Главное - не обвинять друг друга, а вместе искать решение. Когда вы говорите на одном языке с деньгами, вы начинаете говорить на одном языке друг с другом. И это бесценно.
Нужно ли полностью объединять бюджеты?
Нет, полное объединение не всегда подходит всем. Популярна смешанная модель: общий счет для обязательных платежей и крупные цели, плюс личные счета для индивидуальных трат. Это позволяет контролировать общие расходы, сохраняя личную свободу.
Что делать, если один партнер зарабатывает значительно больше?
Важно избегать позиции «я плачу, значит, я решаю». Расходы можно распределять пропорционально доходам. Например, если один зарабатывает 70% семейного дохода, он и покрывает 70% общих расходов. Это справедливо и снижает ощущение зависимости у менее зарабатывающего партнера.
Как вести учет, если лень писать всё вручную?
Используйте банковские приложения с функцией категоризации транзакций или специализированные сервисы, которые синхронизируются с картами. Они автоматически распределяют траты по статьям. Ручной ввод нужен только для наличных денег или специфических переводов.
С какого возраста начинать говорить с детьми о семейном бюджете?
С 4-5 лет можно объяснять простые концепции: деньги нужны для обмена на товары, их нельзя создавать из воздуха. В школьном возрасте можно давать карманные деньги и учить планировать их на месяц, позволяя совершать ошибки в небольших суммах.
Что такое «подушка безопасности» и зачем она нужна именно семье?
Это резерв средств на 3-6 месяцев жизни, хранящийся в доступной форме. Для семьи он критически важен, так как защищает от потери работы одним из партнеров, болезней или срочного ремонта техники, предотвращая необходимость брать кредиты и вызывая стресс.