Представьте ситуацию: вы продали старую квартиру, купили новую, но старый долг по ипотеке все еще висит на прежнем объекте. Как перевести кредит на новый дом, не закрывая его полностью и не оформляя новый? Это называется смена залога. Процедура позволяет заменить объект недвижимости в обеспечении кредита, сохранив текущие условия договора. В 2025-2026 годах этот инструмент стал популярнее из-за упрощения законодательства, но банки по-прежнему предъявляют строгие требования к новому имуществу.
Что такое смена предмета залога и зачем она нужна
Смена залога - это юридическая процедура замены одного объекта недвижимости на другой при сохранении обязательств перед кредитором. Согласно Гражданскому кодексу РФ (статьи 334-352), залогодатель вправе заменить имущество при согласии банка. Эта опция особенно актуальна, если вы улучшаете жилищные условия или рыночная стоимость первой квартиры изменилась.
Главное преимущество перед рефинансированием - вы сохраняете действующую процентную ставку и не платите за оформление нового кредита. По данным Национального бюро кредитных историй, средняя стоимость оформления новой ипотеки составляет 45 000 рублей, тогда как замена залога обходится примерно в 3 000 рублей. Однако, в отличие от рефинансирования, здесь нельзя изменить срок или сумму платежа, только сам предмет обеспечения.
Ключевые требования банков к новому объекту
Не каждый банк готов работать с заменой залога. По информации Ассоциации российских банков, лишь 62% кредиторов рассматривают такие заявки. Крупнейшие игроки рынка - Сбербанк, ВТБ и Газпромбанк - имеют отдельные программы, которые занимают 58% всех операций такого типа.
| Банк | Минимальная стоимость объекта | Особые условия |
|---|---|---|
| Сбербанк | 105% от остатка долга | Стандартный пакет документов |
| ВТБ | 110% от остатка долга | Цифровая платформа для ускоренной обработки (с 2025 г.) |
| Газпромбанк | Индивидуально | Частые проверки возраста дома |
Общие критерии, которые часто встречаются: отсутствие обременений, возраст дома не более 25 лет (в некоторых случаях до 30) и ликвидность локации. Если ваш новый дом был построен в 1985 году, шансы на одобрение в региональных банках могут быть низкими.
Пошаговый алгоритм действий
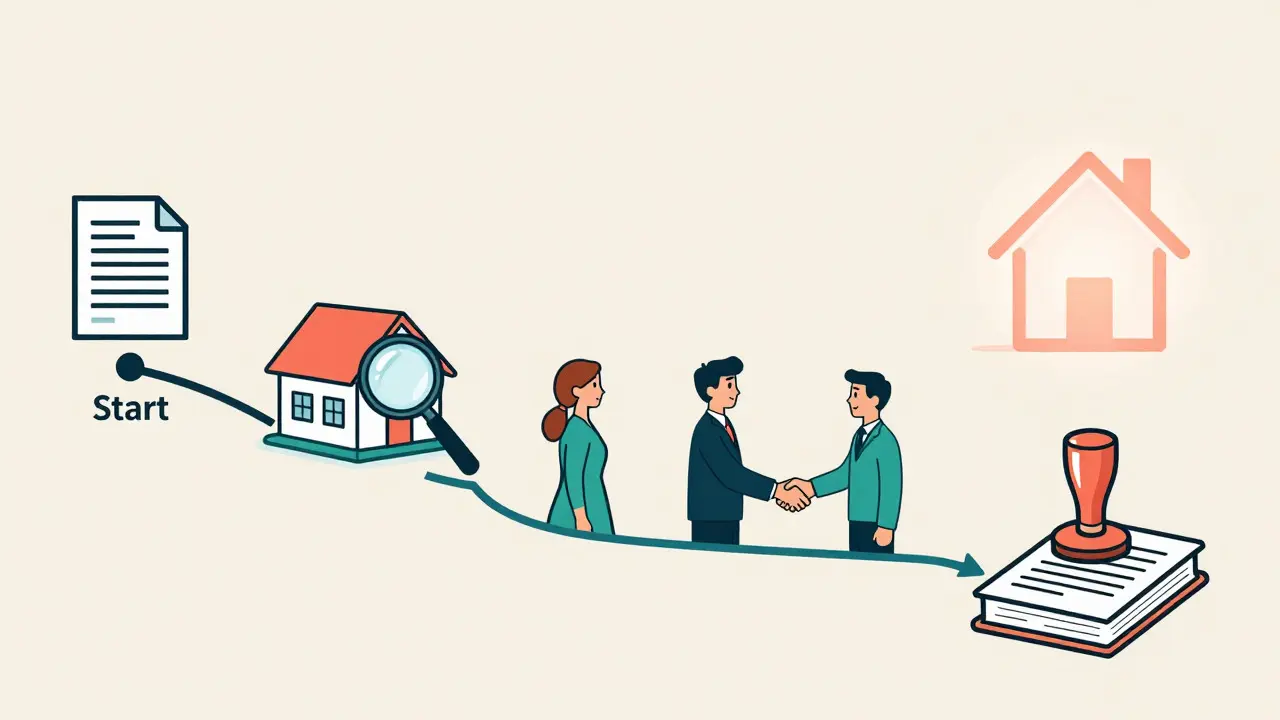
Процесс занимает от 15 до 45 рабочих дней. Вот как выглядит типичный маршрут:
- Подготовка документов. Соберите паспорт, согласие супруга (нотариальное), справку из ЖЭУ об отсутствии прописанных лиц и разрешение опеки (если есть дети).
- Подача заявления в банк. Убедитесь, что новый объект соответствует требованиям. Банк проведет оценку.
- Рассмотрение заявки. Обычно это занимает 7-15 дней. В ВТБ с внедрением цифровой платформы срок сократился до 5 рабочих дней.
- Подписание дополнительного соглашения. Вы меняете описание имущества в договоре.
- Регистрация в Росреестре. Снятие обременения со старого объекта происходит только после регистрации ипотеки на новый.
Документы и сроки регистрации
Для государственной регистрации залога жилого помещения стандартный срок составляет 5 рабочих дней. Если документы нотариально удостоверены, срок сокращается до 3 дней. При электронной подаче через УКЭП регистрация занимает всего 1 рабочий день.
- Заявление о регистрации залога (заполняется в МФЦ или онлайн).
- Документы, подтверждающие право собственности на новый объект.
- Нотариальное согласие второго собственника (супруга).
- Выписка из ЕГРН на новый объект (без обременений).
Важно: банк снимает залог со старой квартиры только после того, как новый объект официально зарегистрирован в Росреестре. Не пытайтесь продать старую квартиру раньше времени, пока не получите подтверждение регистрации нового залога.
Типичные ошибки и риски
Согласно статистике НБКИ, в 32% случаев отказ случается из-за несоответствия нового объекта требованиям банка. Еще 24% проблем связаны с ошибками в документах. Частая жалоба заемщиков - длительные сроки рассмотрения в небольших банках. Например, в одном из отзывов на Banki.ru пользователь отмечала, что в ВТБ процесс занял 4 месяца из-за многократных запросов дополнительных справок.
Юристы рекомендуют начинать процесс за 2-3 месяца до планируемой продажи текущего жилья. Также стоит учесть, что с 1 января 2026 года отменятся некоторые временные меры поддержки, действовавшие в 2025 году, что может привести к ужесточению требований к оценке рыночной стоимости.
Альтернативы: когда лучше выбрать рефинансирование
Замена залога - не единственный путь. Если вам нужно снизить ежемесячный платеж или поменять валюту кредита, рассмотрите рефинансирование. Замена залога выгодна, если ставка по текущему кредиту привлекательная, а новый объект ликвидный. Если же вы хотите кардинально изменить условия договора, рефинансирование будет логичнее, несмотря на более высокие комиссии за оформление.
Часто задаваемые вопросы
Сколько стоит смена залога по ипотеке?
Комиссия банка обычно составляет около 3 000 рублей. Дополнительно могут взиматься услуги оценщика (от 3 000 до 5 000 рублей) и госпошлина за регистрацию прав, которая зависит от региона и типа объекта.
Можно ли заменить залог на дачу или коммерческую недвижимость?
Да, но требования к коммерческой недвижимости строже. Срок регистрации увеличивается до 7 рабочих дней. Банки чаще одобряют замену на жилые помещения, так как они считаются более ликвидными.
Что делать, если банк отказал в замене залога?
Запросите письменный мотивированный отказ. Часто отказ связан с низкой оценкой нового объекта. Можно попробовать другую оценку или обратиться в другой банк, который готов взять ваш кредит в обслуживание (перекредитование).
Нужно ли уведомлять налоговую службу о смене залога?
Отдельного уведомления не требуется, так как данные автоматически передаются в Росреестр. Однако при продаже старой квартиры и покупке новой вы обязаны подать декларацию о доходах, если применяете налоговый вычет.
Как влияет смена залога на кредитную историю?
Сама по себе процедура не ухудшает кредитную историю, если платежи идут вовремя. Она фиксируется как изменение условий договора, а не как новый кредит. Это плюс для вашей финансовой биографии.
Olexandr Bodov
августа 22, 2026 AT 19:21Наконец-то кто-то разложил всё по полочкам, а не просто пугает цифрами. Лично мне всегда казалось, что смена залога - это какой-то миф для избранных, но оказывается, что в ВТБ теперь можно пройти за 5 дней через цифровую платформу. Это реально спасение для тех, кто не хочет ждать месяцами и собирать гору бумажек. Главное, конечно, чтобы объект был ликвидным и без обременений, иначе все эти сроки летят в трубу.
Dima Bouhadir
августа 24, 2026 AT 17:20:) А вы точно уверены, что это не очередная ловушка? Знаете, как эти банки любят прятать мелкий шрифт. Я бы на вашем месте проверил трижды, потому что «цифровая платформа» часто означает, что ваши данные утекут быстрее, чем вы успеете моргнуть. Но ладно, если вам повезло, то радуйтесь, пока не передумали :P
NIKITA SAINI
августа 26, 2026 AT 09:37Коллеги, добавлю важный технический нюанс, который часто упускают из виду. Многие думают, что достаточно просто подать заявление, но ключевой момент здесь - это последовательность регистрации в Росреестре. Старое обременение снимается ТОЛЬКО после того, как новое официально зарегистрировано. Если вы попытаетесь продать старую квартиру до этого момента, вы рискуете остаться без денег и без жилья одновременно. Поэтому юристы настоятельно рекомендуют начинать процесс за 2-3 месяца до планируемой сделки. Не экономьте время на этом этапе, лучше перестраховаться. И помните, что с 2026 года отменяются некоторые меры поддержки, так что требования к оценке могут стать жестче. Лучше сделать сейчас, чем потом сожалеть.
Сергей Михайлик
августа 27, 2026 AT 21:48Да ну хватит уже этих ваших «цифровых платформ» и «упрощений». Это же чистый маркетинг! По факту, если у тебя дом старше 25 лет или ты живешь не в Москве, то тебе вообще не светит. Банки хотят только ликвидные объекты в центре, чтобы в случае дефолта быстро продать и не заморачиваться. А мы тут сидим и радуемся, что нам дали возможность поменять одну бумажку на другую. Настоящая свобода выбора, ничего не скажешь!
Наталья Вели
августа 29, 2026 AT 04:09Интересный, на первый взгляд, материал, но если присмотреться внимательнее, становится ясно, что авторы пытаются продать нам иллюзию контроля над ситуацией, которая на самом деле полностью зависит от капризов кредиторов, которые, как известно, действуют исключительно в своих интересах, игнорируя любые права заемщиков, что подтверждается статистикой отказов, которая, кстати, может быть занижена ради создания позитивного имиджа отрасли, особенно учитывая, что большинство людей даже не знают о существовании такой процедуры, пока не столкнутся с ней лицом к лицу, будучи уже загнанными в угол обстоятельствами, когда альтернативы вроде рефинансирования становятся либо слишком дорогими, либо недоступными из-за ухудшения кредитной истории, что создает замкнутый круг зависимости от банковских решений, принимаемых зачастую непрозрачными алгоритмами оценки, которые не учитывают человеческий фактор и реальную стоимость имущества в конкретных локациях, а лишь следуют сухим цифрам отчетов оценщиков, выбранных самим банком, что делает всю процедуру скорее формальностью, чем реальным инструментом защиты прав собственника, особенно в условиях меняющегося законодательства, которое, судя по всему, будет ужесточать требования еще сильнее к 2026 году, оставляя мало надежд на облегчение жизни рядовому гражданину, пытающемуся разобраться в этих юридических лабиринтах без помощи дорогого адвоката, который, в свою очередь, тоже не гарантирует успеха, но берет деньги вперед, создавая ощущение безопасности, которой на деле нет, ведь банк всегда остается в выигрыше, имея право на одностороннее изменение условий договора при определенных обстоятельствах, о которых редко пишут в открытых источниках, предпочитая скрывать детали в общих формулировках пользовательских соглашений, которые никто не читает до конца, подписывая их автоматически, тем самым соглашаясь на любые будущие изменения, что является классическим примером злоупотребления доминирующим положением на рынке финансовых услуг, где потребитель вынужден принимать правила игры, установленные корпорациями, чья прибыль важнее стабильности домохозяйств, что приводит к системному росту закредитованности населения, который, в конечном счете, ударит по всей экономике страны, снижая покупательную способность и тормозя развитие внутреннего рынка недвижимости, который и так находится в подвешенном состоянии из-за высоких ставок и неопределенности, делающей любые долгосрочные планы рискованными и потенциально убыточными для обычных людей, мечтающих о собственном жилье, но обреченных на жизнь в арендованных квартирах или зависимость от родственников, что формирует новую социальную проблему, которую власть пытается решить косметическими мерами, такими как субсидии на первый взнос, которые не решают главной проблемы - доступности долгосрочного финансирования на приемлемых условиях для широких слоев населения, нуждающихся в защите от произвола финансовых институтов, действующих в рамках правового поля, но часто на грани его толкования, что требует более строгого регулирования со стороны государства, которое, однако, само заинтересовано в развитии банковского сектора как драйвера экономического роста, что создает конфликт интересов, усложняющий защиту прав граждан, вынужденных искать компромиссы между своими желаниями и реальными возможностями, предлагаемыми рынком, который, по сути, монополизирован несколькими крупными игроками, определяющими правила игры для всех остальных участников процесса, включая мелких региональных банков, которые вынуждены следовать их примеру, чтобы оставаться конкурентоспособными, что приводит к унификации условий и снижению качества сервиса, так как конкуренция смещается с уровня обслуживания клиентов на уровень ценовой войны, которая не всегда выгодна конечному потребителю, теряющему в качестве продукта ради временного снижения стоимости, что является типичным примером парадокса выбора, когда больше вариантов не означает лучшее качество, а лишь увеличивает когнитивную нагрузку на пользователя, вынужденного анализировать тонны информации, чтобы принять оптимальное решение, которое, в большинстве случаев, оказывается субъективным и эмоциональным, а не рациональным, что открывает дверь для манипуляций со стороны маркетологов, использующих психологические приемы для продвижения своих продуктов, независимо от их реальной пользы для клиента, что делает рынок финансовых услуг одним из самых сложных и непрозрачных сегментов экономики, требующим постоянного обучения и внимания со стороны потребителей, которые должны быть готовы к тому, что любая сделка может обернуться неожиданными расходами или юридическими сложностями, если не подойти к ней с должной тщательностью и пониманием всех нюансов, связанных с изменением предмета залога по ипотеке, что является темой данного обсуждения, но, как видно, затрагивает гораздо более глубокие системные проблемы современной финансовой системы, которые выходят далеко за рамки одной конкретной процедуры, становясь индикатором общего состояния дел в сфере жилищного кредитования и защиты прав собственников недвижимости в условиях нестабильной экономической конъюнктуры, требующей комплексного подхода к решению вопросов, а не точечных мер, которые лишь маскируют симптомы болезни, не устраняя ее причины, что ведет к накоплению проблем, которые рано или поздно всплывут с еще большей силой, требуя радикальных изменений в законодательстве и практике работы финансовых учреждений, направленных на повышение прозрачности и справедливости для всех участников рынка, начиная от крупнейших банков до небольших частных инвесторов, каждый из которых имеет право на понятные и предсказуемые правила игры, обеспечивающие баланс интересов между кредитором и заимодавцем, что является основой устойчивого развития любого общества, основанного на принципах социальной справедливости и экономической эффективности, которые должны гармонично сочетаться друг с другом, а не противоречить, как это происходит сейчас, когда интересы капитала превалируют над интересами человека, что требует переосмысления ценностей и приоритетов на государственном уровне, чтобы обеспечить достойный уровень жизни для каждого гражданина, независимо от его дохода и социального статуса, что является целью любой прогрессивной политики, направленной на сокращение неравенства и создание равных возможностей для самореализации и благополучия, что невозможно без доступа к качественному образованию, здравоохранению и жилью, которые являются базовыми правами человека, закрепленными в международных конвенциях, но часто нарушаемыми в повседневной жизни из-за недостаточного контроля со стороны государства и общественных организаций, которые должны активно отстаивать позиции граждан, используя все доступные правовые инструменты, включая судебные разбирательства и общественные кампании, направленные на привлечение внимания к острым проблемам, таким как доступность ипотечного кредитования и защита прав залогодателей, которые остаются в тени громких новостей, но касаются миллионов семей, чья судьба зависит от решений, принимаемых сегодня, что делает эту тему актуальной и важной для широкой аудитории, готовой к конструктивному диалогу и поиску решений, способных улучшить качество жизни и снизить финансовую нагрузку на население, что является общим стремлением большинства граждан, жаждущих стабильности и уверенности в завтрашнем дне, несмотря на все препятствия, стоящие на пути к этой цели, которые требуют коллективных усилий и мудрых решений, основанных на фактах и опыте, а не на эмоциях и домыслах, что и должно лежать в основе нашего дальнейшего общения на эту тему.