Вы забыли про свой вклад? Не переживайте. Скорее всего, ваш банк уже продлил его автоматически. Это называется автопролонгация. Звучит удобно: деньги никуда не пропадают, проценты продолжают капать, а вам не нужно стоять в очереди в отделении. Но вот вопрос: делает ли это вас богаче? Или вы просто дарите банку лишние месяцы, получая копейки вместо нормальной прибыли?
Давайте разберемся честно. Автопролонгация - это палка о двух концах. Иногда она спасает ваши сбережения от инфляции и забвения. А иногда тихо крадет вашу доходность, потому что условия нового периода могут оказаться совсем не теми, на которые вы рассчитывали.
Что вообще происходит с деньгами после окончания срока?
Представьте ситуацию: вы положили миллион рублей под 10% годовых на год. Срок вышел. Что дальше? У банка есть три варианта действий, но два из них зависят от того, как был оформлен договор.
- Вариант 1 (Худший): Вы ничего не делали, и автопролонгации нет. Деньги переходят на счет «до востребования». Ставка там обычно смешная - 0,1-0,5%. За год вы потеряете почти всю потенциальную прибыль.
- Вариант 2 (Автоматический): В договоре стоит галочка «продлевать автоматически». Банк сам продлевает вклад на тот же срок (например, еще на год). Но! Процентная ставка меняется на текущую рыночную.
- Вариант 3 (Ручной): Вы закрываете старый вклад и открываете новый, выбирая самые выгодные условия на рынке.
Суть автопролонгации проста: если вы не забрали деньги в день окончания срока, банк считает, что вы хотите оставить их у него. Он продлевает договор. Казалось бы, идеально. Но здесь кроется главный подвох.
Ловушка ставок: почему вы теряете деньги молча
Главный миф автопролонгации в том, что ставка останется прежней. Нет. Она пересчитывается. И чаще всего в невыгодную для вас сторону.
Почему так происходит? Когда вы впервые открываете вклад, банк борется за новые деньги. Ему нужны притоки ликвидности, поэтому он предлагает «вкусную» ставку, часто выше рынка. Но когда срок заканчивается, банк знает: клиент уже привязан. Ему лень идти в офис, лень сравнивать предложения других банков. Поэтому при автопролонгации банк снижает ставку до базового уровня.
| Параметр | Новый вклад (ручное открытие) | Автопролонгация |
|---|---|---|
| Процентная ставка | Актуальная маркетинговая (высокая) | Базовая (обычно ниже на 0,5-1,5%) |
| Время на оформление | 10-15 минут онлайн или визит в банк | 0 минут (автоматически) |
| Гибкость условий | Можно выбрать любой срок и тип | Только тот же срок, что и был |
| Дополнительные опции | Часто есть бонусы за первый взнос | Обычно нет бонусов |
Давайте посчитаем на реальном примере. Допустим, у вас 500 000 рублей. Первоначальная ставка была 8,5%. После окончания срока банк предлагает новую ставку по новому вкладу - 8,0%, но при автопролонгации оставляет только 7,0%. Разница в 1 процентный пункт кажется мелочью? При такой сумме вы теряете 5 000 рублей чистой прибыли за год. А если сумма больше или разница в ставках существеннее, потери становятся ощутимыми.
Когда автопролонгация реально выгодна
Не всё так плохо. Есть ситуации, когда автоматическое продление - ваш лучший друг.
1. Ставки растут
Если Центробанк повышает ключевую ставку, банки следуют за ним. В период роста ставок новая ставка при пролонгации может быть даже выше старой. Если вы забудете закрыть вклад в момент пика ставок, а потом ставки упадут, автопролонгация зафиксирует текущий уровень. Но это редкий случай. Обычно мы живем в циклах снижения или стагнации.
2. Вы абсолютно точно знаете, что забудете
Честно посмотрите на себя. Если вы человек, который теряет паспорта и пропускает дни рождения близких, автопролонгация - ваша страховка. Попасть на вклад «до востребования» со ставкой 0,01% гораздо больнее, чем получить 7% вместо возможных 8%. Здесь работает принцип: лучше синица в руках, чем журавль в небе.
3. Долгосрочное накопление с капитализацией
Если у вас настроена капитализация процентов (проценты добавляются к телу вклада), то при автопролонгации вы продолжаете зарабатывать на процентах. Эффект сложного процента работает на длинной дистанции. Если вы планируете держать деньги в одном банке 5-10 лет и не хотите возиться с бумагами каждый год, автопролонгация с капитализацией даст неплохой результат.
Когда лучше сказать «нет» автоматике
Вот где начинается зона риска. Отключайте автопролонгацию или внимательно следите за ней, если:
- Ставки в вашем банке упали. Сравните ставку при пролонгации с предложениями конкурентов. Часто другой банк готов дать на 1-2% больше за те же деньги.
- У вас изменились жизненные обстоятельства. Может, вам нужны эти деньги через полгода? Или наоборот, вы хотите увеличить сумму? Ручное переоформление позволяет изменить сумму взноса и срок.
- Банк меняет правила игры. Некоторые банки переводят старые вклады на новые тарифы, где условия хуже. Например, убирают возможность частичного снятия или досрочного расторжения без потерь.
Эксперты отмечают тревожную тенденцию: все меньше банков предлагают фиксированную высокую ставку на весь срок. Они делают ставку на то, что клиент поленись перекладывать деньги. Это называется «инерция клиента». Банку выгодно, чтобы вы остались, даже если он платит вам меньше.
Как управлять автопролонгацией: пошаговый план
Чтобы не потерять деньги, не нужно быть финансовым гуру. Достаточно следовать простому алгоритму.
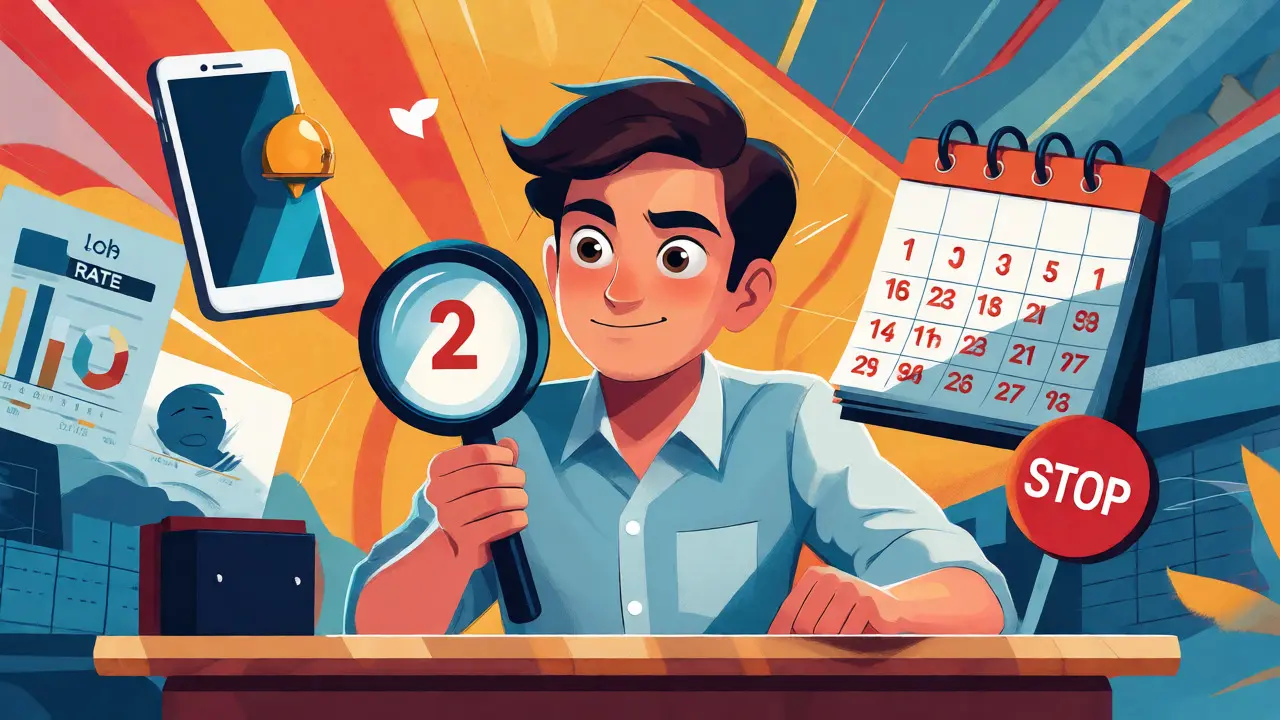
- Поставьте напоминание. За 14 дней до окончания срока вклада поставьте уведомление в телефоне. Не за день, а именно за две недели. Это время нужно для сравнения предложений.
- Проверьте актуальные ставки. Зайдите на сайт своего банка и на агрегаторы (например, Banki.ru или Sravni.ru). Посмотрите, сколько дают другие банки за аналогичный срок.
- Оцените разницу. Если разница в ставке составляет менее 0,3-0,5%, возможно, игра не стоит свеч (если только сумма очень большая). Если разница больше 1% - действуйте.
- Примите решение.
- Если условия вашего банка хороши: оставьте автопролонгацию включенной.
- Если условия плохие: подайте заявление на отказ от пролонгации. Сделать это можно через мобильное приложение или в офисе. Важно сделать это ДО даты окончания срока. Если вы опоздали хотя бы на один день, средства уже будут переведены на новых условиях.
- Если решили уйти в другой банк: снимите деньги в день окончания срока и переведите их новому партнеру.
Важный нюанс: некоторые банки разрешают отменить автопролонгацию только лично в офисе. Другие позволяют это делать онлайн за пару кликов. Узнайте эту информацию заранее, чтобы не бежать в банк в последний момент.
Скрытые подводные камни
Помимо ставок, есть технические моменты, о которых редко пишут в рекламе.
Отмена услуг. Если у вас был подключен пакет услуг (например, «Все под контролем» или страховка жизни), при автопролонгации он может отключиться или, наоборот, продлиться на новых условиях. Проверьте, не изменится ли стоимость обслуживания счета.
Изменение типа вклада. Иногда банк закрывает старый вид вклада («Архив»). Ваши деньги автоматически переводятся на самый простой доступный продукт. Его условия могут быть значительно хуже. Всегда читайте уведомление, которое приходит перед окончанием срока.
Налоги. С 2021 года в России введен налог на доходы по вкладам. При автопролонгации база для налогообложения формируется автоматически. Если вы многократно пролонгируете крупные суммы, убедитесь, что вы правильно учитываете этот момент при расчете чистой прибыли.
Итог: кто вы?
Выбор между ручной и автопролонгацией зависит от вашего характера и размера капитала.
- Вы «ленивый инвестор»? Для вас удобство важнее лишних 5 тысяч рублей в год. Оставляйте автопролонгацию, но проверяйте ее раз в 2-3 года.
- Вы «активный менеджер»? Вы отслеживаете рынок. Тогда автопролонгация - это инструмент контроля. Используйте ее как запасной вариант, но всегда старайтесь открыть новый вклад с максимальной ставкой.
- У вас крупная сумма (от 1 млн руб.)? Каждая десятая доля процента имеет значение. Вам категорически невыгодно полагаться на автоматику. Ручное управление обязательно.
Помните: банк никогда не скажет вам прямо: «Мы дадим вам меньше, потому что знаем, что вы никуда не денетесь». Ваша задача - не давать им этого преимущества.
Можно ли отменить автопролонгацию задним числом?
Нет, нельзя. Если дата окончания срока прошла и деньги не были сняты, процесс пролонгации считается запущенным. Чтобы расторгнуть новый договор, вам придется закрывать вклад досрочно, что часто означает потерю начисленных процентов. Поэтому действовать нужно строго до даты окончания текущего периода.
Сохранится ли ставка при автопролонгации?
В большинстве случаев нет. Ставка пересчитывается по действующему тарифу банка на дату пролонгации. Обычно она оказывается ниже первоначальной, так как первоначальные ставки часто являются акционными для привлечения новых средств.
Что будет с процентами при автопролонгации?
Это зависит от условий договора. Если предусмотрена капитализация, проценты прибавляются к телу вклада, и следующий период приносит больше дохода. Если капитализации нет, проценты выплачиваются на отдельный счет или остаются на текущем, но не участвуют в начислении процентов следующего периода.
Как узнать, включена ли у меня автопролонгация?
Зайдите в мобильное приложение банка в раздел «Вклады». Выберите нужный депозит и посмотрите детали договора. Там должна быть строка «Автопролонгация» со статусом «Вкл» или «Выкл». Также эта информация указана в печатной версии договора, которую вы получали при открытии.
Выгодно ли оставлять вклад на 10 лет через автопролонгацию?
Скорее всего, нет. За 10 лет ставки на рынке сильно изменятся. Вы рискуете остаться с низкой ставкой, тогда как новые клиенты получают высокие. Исключение - долгосрочные вклады с гарантированной ставкой на весь срок, но они встречаются редко и имеют низкую ликвидность.
Sergey Yasa
октября 1, 2026 AT 14:25Да ладно вам, автор, вы тут пугаете людей как детишек. Я вот кладу деньги и забываю о них на год-два, и мне пофиг на эти ваши 0,5% разницы. Главное - не бегать туда-сюда, а то у нас в стране даже зайти в банк нормально не могут, пока очередь не соберется. Вы просто усложняете жизнь тем, кому она и так не сахар.
Inessa Shur
октября 3, 2026 AT 00:05Серж, ты как всегда демонстрируешь полную финансовую безграмотность. 🙄
«Пофиг на 0,5%» - это позиция человека, который никогда не имел дела с крупными суммами. Если у тебя миллион, то потеря пяти тысяч рублей из-за твоей лени - это не «не сахар», а прямое неуважение к собственному труду. Банки обожают таких, как ты, потому что ты кормишь их акционеров своей беспечностью.
Ты пишешь про очереди, но сейчас всё делается через приложение за две минуты. Твоя проблема не в системе, а в том, что тебе проще потерять деньги, чем потратить десять минут на сравнение ставок. Это не философия, это банальная жадность банков и твоя глупость. Хватит оправдывать свою лень удобством, когда речь идет о реальных деньгах. Ты думаешь, что экономя время, ты экономиишь ресурсы, но на самом деле ты просто даришь их чужим людям. И да, твои рассуждения про «усложнение жизни» звучат очень знакомо для тех, кто боится ответственности за свои финансы. Проснись уже.
Алина Герасимова
октября 4, 2026 AT 22:54Вот именно! 🤬 А наши банки еще и налоги на проценты придумали, чтобы совсем до нитки разделывать народ. Пока вы там спорите про полпроцента, государство тихо отъедает кусок пирога. Автопролонгация - это ловушка не только для ленивых, но и для патриотов, которые верят в стабильность рубля. Ставки падают, инфляция растет, а мы сидим и радуемся, что нам ничего не сделали. Нужно было давно национализировать эти конторы, тогда бы ставки были честными, а не рыночными спекуляциями.
Антон Данилов
октября 5, 2026 AT 07:49Ну надо же, какая глубина мысли 😂
Алина, ты опять про национализацию? Мы же обсуждаем конкретную механику вкладов, а не политику партии. Но суть верна: если ты не контролируешь процесс, то теряешь. Просто я считаю, что лучше уж 7%, чем ничего, если человек реально не может следить за рынком. Не все же такие умные, как вы, гуру инвестиций. Некоторые работают по 12 часов и просто хотят спать дома, а не считать проценты. Эмодзи в тему: 🤷♂️
Dmitry Sklema
октября 6, 2026 AT 05:27Коллеги, давайте посмотрим на проблему шире. Финансовая система построена на асимметрии информации. Банк знает больше о ваших привычках, чем вы сами. Автопролонгация - это инструмент управления инерцией клиента. Да, ставка падает, но риск того, что деньги «зависнут» на счете до востребования с мизерной ставкой, исчезает. Для большинства населения это компромисс между доходностью и безопасностью капитала от самого себя. Мы должны признать, что идеального решения нет, есть лишь выбор между активным управлением и пассивным сохранением. Важно не злиться на систему, а адаптироваться к ней, используя технологии для напоминаний. Тогда и нервы целее, и деньги чуть-чуть подрастут. Согласен с Антоном, что для многих удобство перевешивает потенциальную выгоду, но согласен и с Инессой, что лень стоит денег. Баланс нужен.
Вячеслав Шаров
октября 6, 2026 AT 10:16Дмитрий, ваше замечание о балансе действительно важно, но я бы хотел расширить этот угол зрения, considering the broader cultural context of financial literacy in our region.
See, the issue with auto-renewal isn't just about the percentage points; it's about the psychological contract between the saver and the institution. When we allow automatic renewal, we are essentially outsourcing our financial agency to a corporate algorithm that prioritizes liquidity retention over customer yield optimization. This creates a subtle form of dependency where the client stops engaging with their own wealth management, leading to what sociologists might call 'financial passivity.'
In many Western countries, there is a stronger culture of switching providers, driven by transparency laws and competitive pressure. In Russia, while digital banking has improved access, the behavioral inertia remains high because the perceived cost of effort (even if minimal) outweighs the perceived gain for smaller deposits. However, as inflation erodes purchasing power more aggressively, this passivity becomes dangerous. We need to shift from viewing banks as custodians of safety to viewing them as competitors for our capital. The article correctly identifies the trap, but perhaps it underestimates the role of educational initiatives in changing this mindset. If people understood compound interest not just as a math formula but as a tool for freedom, they would be less likely to fall into the 'lazy investor' category. It is not just about saving 5,000 rubles; it is about reclaiming control over one's economic destiny in an increasingly complex global market. So yes, balance is key, but active engagement is the only path to true financial sovereignty.