Вы когда-нибудь замечали, что за один и тот же кредит в соседнем банке просят на три процента меньше? Или почему вам одобрили ипотеку под выгодные условия, а коллеге с похожей зарплатой - нет? Процентная ставка - это не просто цифра в договоре, а сложный механизм, который банк рассчитывает специально для вас. Понимание того, из чего она складывается, может сэкономить вам сотни тысяч рублей за срок действия договора.
Из чего складывается цена денег
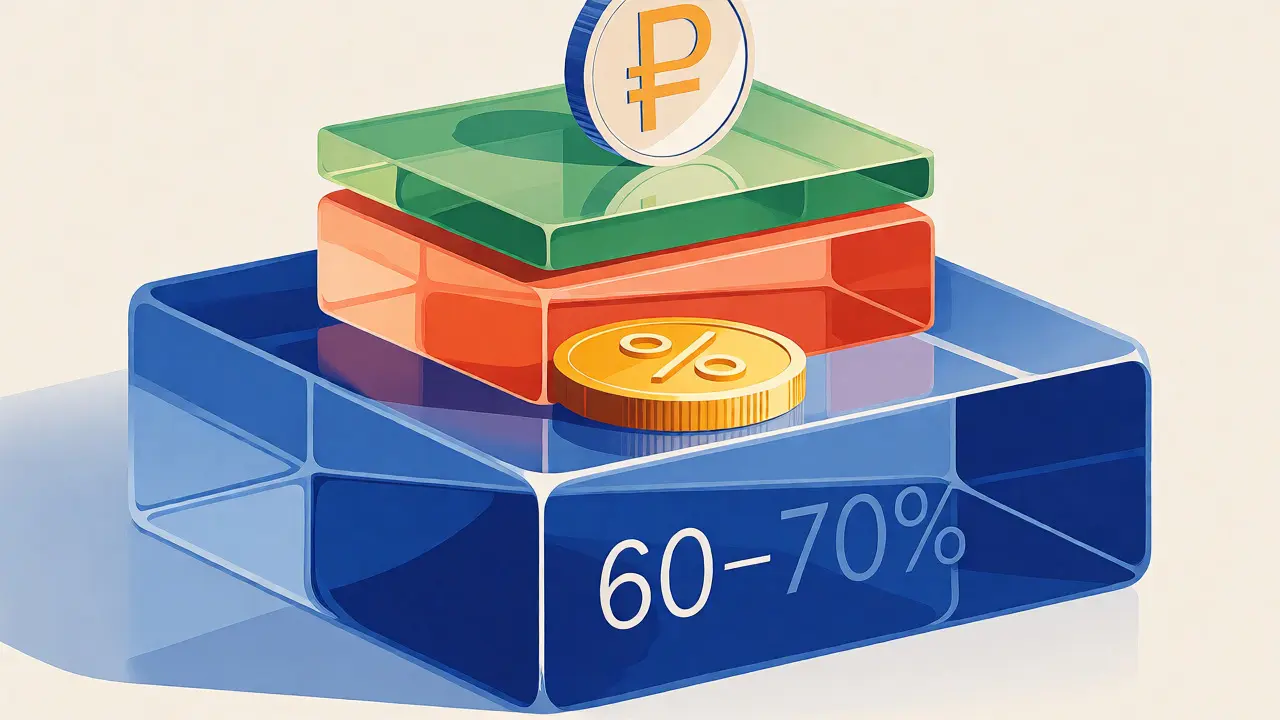
Многие думают, что банк просто берет деньги у вкладчиков под низкий процент и дает их вам под высокий, забирая разницу себе. Это верно лишь частично. Реальная стоимость кредита формируется из нескольких слоев. Первый и самый мощный слой - это ключевая ставка Центрального банка РФ. Она определяет базовую стоимость привлечения ресурсов для коммерческих банков. Если ЦБ повышает ставку, чтобы сдержать инфляцию, кредиты дорожают автоматически. В октябре 2025 года регулятор снизил ключевую ставку до 16,5%, что стало сигналом для рынка к постепенному удешевлению займов.
Второй слой - риск невозврата. Банки используют сложные математические модели (скоринг), чтобы оценить вероятность того, что вы вернете долг. Чем выше ваш риск для банка, тем выше надбавка к ставке. Третий слой - операционные расходы и маржа самого банка. Сюда входят зарплаты сотрудников, аренда офисов, IT-системы и прибыль акционеров.
| Компонент ставки | Доля в итоговой ставке | Что влияет на изменение |
|---|---|---|
| Ключевая ставка ЦБ | 60-70% | Решения Правительства и ЦБ по инфляции |
| Рисковая премия | 15-25% | Ваша кредитная история, доход, стаж работы |
| Операционные расходы и маржа | 10-15% | Эффективность конкретного банка |
Типы ставок: фиксированные против плавающих
Когда вы выбираете продукт, важно понимать, будет ли ваша ставка меняться. Большинство розничных кредитов в России выдаются под фиксированную ставку. Это значит, что если вы взяли кредит под 18% годовых, то будете платить столько же и через пять лет, даже если инфляция взлетит до 30%. Это защищает заемщика от резких скачков платежей.
Существуют и плавающие ставки, которые чаще встречаются в корпоративном секторе или в некоторых специфических ипотечных программах. Они привязаны к индикатору (например, ключевой ставке или RUONIA). Если ЦБ снижает ставку, ваш платеж уменьшается. Но если он ее поднимает - готовьтесь платить больше. Для обычного потребителя фиксация обычно безопаснее, так как позволяет точно планировать бюджет.
Как ваши данные влияют на цену
Банк видит вас не как абстрактного клиента, а как набор данных. Исследования Московской школы управления Сколково показывают, что наличие стабильной белой зарплаты и положительной кредитной истории может снизить ставку на 3-5 процентных пунктов. Это огромная разница.
Например, пользователь с ником CreditSeeker2024 на форуме Banki.ru поделился кейсом: после перевода зарплаты в Сбербанк ему одобрили кредит под 11,5% вместо стандартных 17,9%. Банк увидел регулярное поступление средств и снизил риски. Зарплатные клиенты всегда получают лучшие условия, потому что банку не нужно проверять их платежеспособность «с нуля».
- Кредитная история: Просрочки в прошлом добавляют к ставке 2-4 пункта. Идеальная история - отсутствие просрочек более 5 лет.
- Долговая нагрузка (ПДН): Если ваши ежемесячные платежи по всем кредитам превышают 50% дохода, банк либо откажет, либо поднимет ставку.
- Стаж работы: Работа на одном месте более 6-12 месяцев снижает риск увольнения и потери дохода.
Ловушка со страховкой: экономия или переплата?
Часто менеджеры говорят: «Оформите страхование жизни, и мы снизим ставку на 2-3%». Звучит заманчиво, но здесь нужно считать внимательно. Страховка часто стоит дорого, а ее стоимость включается в тело кредита, на которое тоже начисляются проценты.
Пользователь Economist_1987 на Reddit предупреждает: «Не соглашайтесь на обязательную страховку, даже если обещают снизить ставку. Переплата по страховке часто превышает экономию по процентам». Как проверить? Используйте калькулятор. Возьмите сумму кредита, посчитайте переплату без страховки и с ней (с учетом стоимости полиса и процентов на эту стоимость). Если разница в переплате составляет менее 10-15%, лучше отказаться от страховки или выбрать независимую компанию, где полис дешевле.
Стратегии получения минимальной ставки
Хотите самую низкую ставку? Действуйте системно. Вот пошаговый план, который работает в текущих реалиях российского рынка:
- Исправьте кредитную историю. За 3-6 месяцев до подачи заявки закройте мелкие микрозаймы и кредитные карты. Убедитесь, что нет активных просрочек. Запросите отчет в БКИ (Бюро кредитных историй).
- Выберите правильный банк. Подавайте заявку туда, где у вас уже есть счет или зарплатный проект. Статистика показывает, что обращение в «свой» банк снижает ставку на 2-4 п.п.
- Предоставьте максимум документов. Не ограничивайтесь справкой 2-НДФЛ. Принесите выписку по счетам за год, документы о недвижимости или автомобилях. Чем больше активов вы подтвердите, тем ниже рисковая надбавка банка.
- Уменьшите срок кредита. Парадоксально, но короткий кредит часто имеет меньшую полную стоимость, даже если ежемесячный платеж выше. При увеличении срока на 12 месяцев ставка может вырасти на 1,5-2,5 п.п. из-за роста рисков для банка.
- Сравните предложения. Используйте онлайн-сервисы сравнения. Разница между двумя банками по одному продукту может составлять 3-5 процентных пунктов. Экономия на кредите в 300 000 рублей за 3 года может достигать 23 500 рублей.
Государственные программы и льготы
Если вы оформляете ипотеку, не игнорируйте господдержку. Льготные программы позволяют получить ставку значительно ниже рыночной. Например, семейная ипотека или программа для IT-специалистов предлагают ставки в диапазоне 5-8%, тогда как рыночная средняя ставка по ипотеке в 2024 году составляла около 8,5% (без учета льгот), а по потребкредитам - почти 19%.
Важно помнить: годовая ставка по кредиту не может быть ниже ключевой ставки ЦБ, за исключением специальных субсидируемых государством программ. Поэтому если вы видите рекламу «кредит под 4%» без указания условий господдержки, скорее всего, там скрыты комиссии или другие хитрости.
FAQ: Частые вопросы о ставках
Почему ставка в договоре отличается от той, что указана на сайте?
Ставка на сайте обычно является минимально возможной для идеальных клиентов (зарплатные проекты, высокая сумма, хорошая история). Итоговая ставка рассчитывается индивидуально на основе скоринга. Также на нее могут влиять дополнительные услуги, такие как страхование.
Стоит ли брать кредит с плавающей ставкой?
Для физических лиц плавающая ставка несет больше рисков, чем выгод. В периоды высокой инфляции платежи могут резко вырасти. Фиксированная ставка обеспечивает предсказуемость бюджета, что важнее для большинства заемщиков.
Как быстро можно улучшить свою кредитную историю для снижения ставки?
Первые изменения в скоринге видны через 1-3 месяца после закрытия проблемных задолженностей. Однако для значительного снижения ставки рекомендуется поддерживать чистую историю минимум 6-12 месяцев перед подачей крупной заявки.
Влияет ли сумма кредита на процентную ставку?
Да. Крупные кредиты (более 1 млн рублей) часто имеют ставку на 1-3 процентных пункта ниже, чем небольшие займы. Банкам выгоднее обслуживать один крупный счет, чем много мелких, и они готовы снижать маржу ради объема.
Что такое полная стоимость кредита (ПСК)?
ПСК - это показатель, который включает не только процентную ставку, но и все обязательные платежи: страховки, комиссии за открытие счета, оценку имущества и т.д. Именно на ПСК нужно ориентироваться при сравнении предложений, так как номинальная ставка может скрывать скрытые расходы.